|
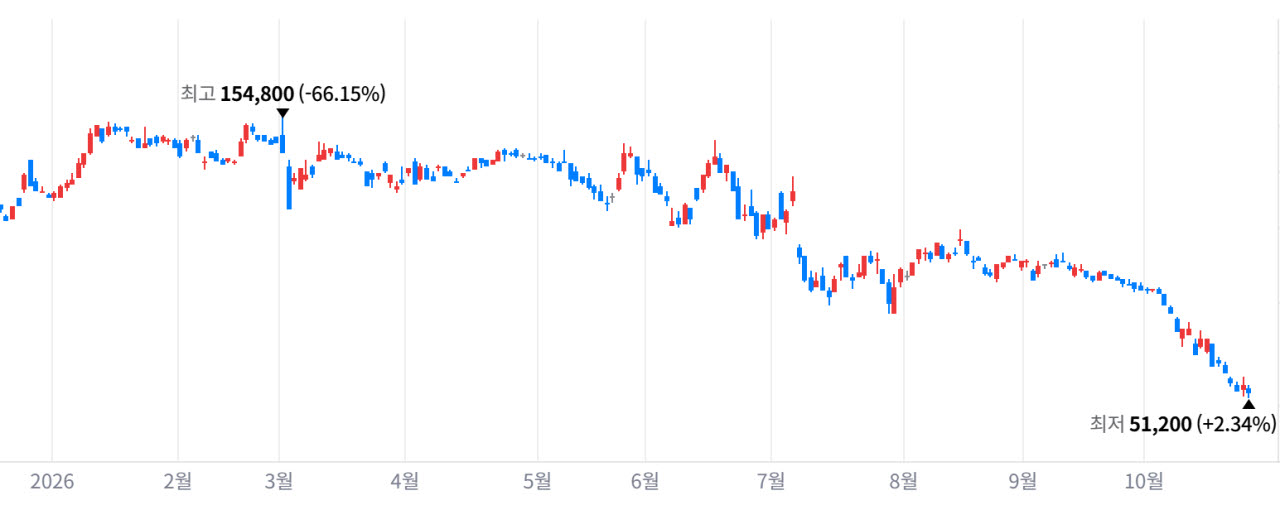
특히 지난 3월 3일 장중 15만4800원까지 치솟으며 연중 최고점을 찍었던 주가는 이후 내리막길을 걸으며 7개월여 만에 약 66% 급락했다. 최고점 대비 주가가 대략 3분의 1토막 난 셈이다. 28일 실적 발표 직후에는 매도세가 쏟아지며 장중 한때 5만1200원까지 밀려 52주 신저가를 갈아치우기도 했다. 최근 3개월 수익률은 -40.3%, 12개월 수익률은 -62.1%에 달해 같은 기간 코스피 대비 상대 수익률도 -72.8%를 기록했다.
주가 반등의 계기가 될 것으로 기대를 모았던 3분기 실적 발표마저 실망감으로 돌아왔다. 발표 전부터 증권가 일각에서 실적이 컨센서스를 밑돌 수 있다는 우려가 제기됐는데, 실제 확인된 성적표는 시장의 우려에 부합했다.
3분기 연결 기준 매출액은 3조4139억원, 영업이익은 4857억원(영업이익률 14.2%)을 기록했다. 지난해 같은 기간 대비 매출은 12.9%, 영업이익은 67.6% 증가했지만, 시장 컨센서스(영업이익 5415억원 수준)를 약 10.3% 하회했다.
여름휴가와 추석 연휴에 따른 조업일수 감소(9일), 가파른 원화 강세에 따른 분기 평균 환율 하락(79원 하락)으로 핵심인 상선사업부 영업이익률은 전분기 22.7%에서 17.4%로 떨어졌다. 특수선 사업부 역시 일부 진행 중인 국내 프로젝트의 예정원가 상승분을 보수적으로 일시에 반영하면서 706억원의 영업적자를 냈다. 해양플랜트(EPU) 부문에서 기인도한 P-79 프로젝트의 계약 변경(체인지오더·C/O) 정산금 약 500억~600억원과 드릴십 용선수익이 반영되며 914억원의 흑자를 기록, 실적 충격을 일부 상쇄하는 데 그쳤다.
이에 28일 한화오션 분석 리포트를 발간한 증권사 15곳 중 무려 13곳이 목표주가를 일제히 하향 조정했다. 증권가에 형성된 목표주가 범위는 기존 10만~18만원대에서 7만4000원부터 11만원 선까지 대폭 내려앉았다.
|
iM증권은 목표주가를 기존 대비 26.8% 낮춘 9만8000원으로 하향 조정했다. 변용진 iM증권 연구원은 “트럼프 행정부가 추진하고 있는 해외 조선사와의 협력은 입법부의 지원이 따르지 않고 있다”며 “2025년 발의된 해군 준비태세 보장법 등 관련 법들이 회기 내 통과되지 못하고 자동 폐기될 가능성이 크다”고 지적했다.
이어 “당분간 한화오션의 특장점이었던 특수선 사업에 대한 기대는 접어두고 본업인 상선사업을 기반으로 회사를 바라봐야 할 시점”이라고 덧붙였다.
DS투자증권은 목표주가를 기존 대비 하향한 10만원으로 제시했다. 김대성 DS투자증권 연구원은 “적용 멀티플 조정은 업종 전반의 밸류에이션 디레이팅과 더불어 미국 및 해외 군함 수주 파이프라인의 지연을 반영해 20%의 할인율을 적용한 결과”라며 “상선 수주의 경우 85억달러를 수주하며 순조로운 만큼 향후 해외 군함 본계약 체결 및 MASGA(미국 함정 MRO·건조 협력) 프로젝트가 본격화되는 시점에 멀티플 리레이팅은 충분히 가능할 것”이라고 짚었다.
NH투자증권은 목표주가를 기존 대비 28% 내린 9만1000원으로 하향했다. 정연승 NH투자증권 연구원은 “주가에는 중국 조선사의 공격적인 생산능력 확대로 인한 제한적인 선가 상승, LNG선 단기 공급 과잉에 따른 발주 지연, 특수선 성장 기대감 약화가 반영됐다”며 “현 주가는 2027년 주가수익비율(PER) 11.4배로 성장 프리미엄이 대부분 소멸된 수준”이라고 진단했다. 이어 “성장 기대감이 대부분 소멸된 현 주가에서는 향후 해양플랜트와 특수선을 중심으로 한 수주 성과가 확인될 경우 주가 반등 모멘텀이 형성될 전망”이라고 설명했다.
현대차증권은 목표주가를 기존 10만원에서 7만4000원으로 26.0% 하향 조정했다. 백주호 현대차증권 연구원은 “환율 하락을 반영한 상선 마진 조정에 따라 주당순이익(EPS) 추정치를 낮췄다”며 “특수선 기대감이 낮아진 상태에서 한국형 구축함(KDDX)과 태국·에스토니아 수상함 등 파이프라인 추가 수주와 더불어 에너지플랜트(EPU) 신규 수주를 통한 실적 및 수주 턴어라운드 기대감이 주가 트리거로 작용할 것”이라고 내다봤다.
서재호 DB증권 연구원 역시 계속되는 선가 하락 우려를 반영해 타깃 PER을 기존 13.0배에서 10.0배로 낮추며 목표주가를 7만7000원으로 내려 잡았다.
|
결국 관건은 해양플랜트와 해외 특수선 신규 수주다. 토탈에너지스가 추진하는 나미비아 ‘비너스(Venus) 대형 부유식 원유 생산·저장·하역설비(FPSO)’ 프로젝트는 유력 경쟁사인 SBM오프쇼어가 전략을 선회하면서 한화오션의 수주 가능성이 한층 높아졌다. 특수선 부문 역시 태국 호위함을 비롯해 에스토니아·그리스 원해경비함(OPV), 국내 지원함 등 대기 중인 파이프라인의 본계약 체결 여부가 고정비 부담 해소의 핵심 열쇠다.
삼성증권은 투자의견 ‘매수’와 목표주가 8만원을 유지했다. 한영수 삼성증권 연구원은 “방산 사업 및 한미 조선 협력에 대한 기대를 근거로 부여되던 경쟁사 대비 밸류에이션 할증도 현재는 대부분 희석된 상태”라며 “연말 임단협 타결 비용 및 환헤지 규모 확인 등 단기 불확실성을 감안해도 이미 한화오션의 밸류에이션은 매력적인 수준까지 하락했다”고 평가했다.