20일 예금보험공사 예금보험연구소의 ‘글로벌 예금보험 브리핑’에 따르면 가나는 지난 3월 예금자보호법을 개정해 전자화폐 이용자 예치 준비금에 대한 ‘패스스루(pass-through) 보호’를 도입했다.
|
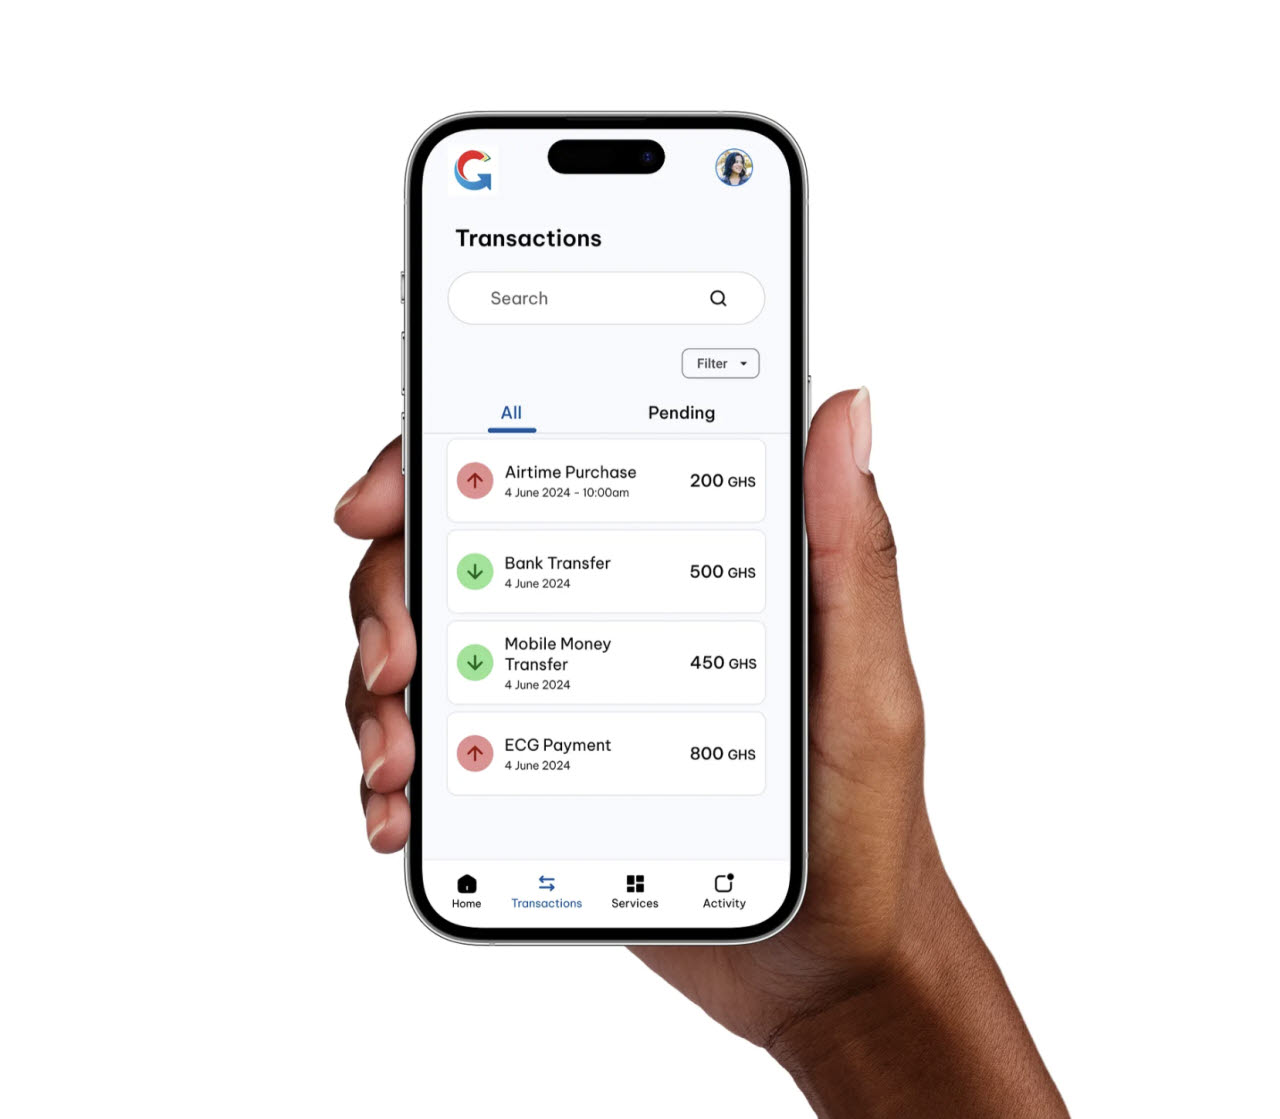
기존에는 이 계좌가 개설된 은행에 부실 사태가 터지면 전자화폐 발행사 명의를 기준으로 하나의 예금보호 한도가 적용됐다. 예금보호 한도는 6250가나세디(약 75만원)이다. 이 때문에 계좌에 여러 이용자의 자금이 들어 있어도 실제 이용자들이 충분히 보호받지 못할 가능성이 있었다.
개정법은 이를 바꿔 실질적인 자금 소유자인 전자화폐 보유자별로 보호한도를 적용하도록 했다. 예컨대 전자화폐 업체가 고객 10만명의 돈을 한 은행 계좌에 모아뒀더라도 해당 은행이 부실화하면 업체 한 곳이 아니라 10만명의 실제 고객을 각각 기준으로 보호 여부와 한도를 따지는 식이다.
같은 이용자가 해당 은행에 일반예금을 보유하고 있어도 모바일머니 고객자금은 일반예금과 분리해 보호한도를 계산한다.
보험금 지급 방식도 바뀐다. 고객자금을 맡아둔 은행이 부실화하더라도 예금보험금을 다른 정상 은행의 고객자금 계좌로 옮겨 지급할 수 있도록 해 모바일머니 서비스 중단을 막도록 했다.
이 같은 제도 변화는 가나에서 모바일머니가 이미 일상적인 결제수단으로 자리 잡은 데 따른 것이다. 은행 계좌 없이 휴대전화만으로 이용할 수 있는 모바일머니의 거래 건수는 2017년 9억 8000만건으로 직불카드·수표·신용이체 등을 넘어섰다. 2018년 거래액은 2230억가나세디(약 27조원)로 수표를 넘어 주요 결제수단으로 부상했다.
예금보험연구소는 이번 개편이 전자화폐의 중요성이 커지는 상황에서 예금보험 보호 대상을 명목상 계좌주가 아니라 실제 이용자까지 확대한 사례라고 평가했다.