적대적 M&A 활성화의 취지는 경영권 경쟁을 통해 기존 경영진에 긴장감을 불어넣는 데 있다. 주가가 저평가돼도 경영권을 안정적으로 유지할 수 있다면 경영 방식을 바꿀 유인이 적지만, 외부 인수자가 등장하면 사정은 달라진다. 경영권을 지키기 위해서라도 기업가치를 높이고 주주환원을 확대할 필요가 생기는 것이다.
다만 외부 인수자가 등장했다고 해서 경영권을 넘기는 것이 반드시 주주에게 유리한 것은 아니다. 인수자가 제시한 가격이 기업의 성장 가능성을 충분히 반영하지 못했다면 오히려 기존 경영진의 방어가 주주 이익에 부합할 수 있기 때문이다. 대표적으로 미국 산업용 가스업체 에어가스는 2010년 경쟁사 에어프로덕츠로부터 주당 70달러에 인수 제안을 받았지만 기업가치에 못 미친다고 판단해 이를 거절했다. 이후 독자 경영을 이어가다 2016년 프랑스 에어리퀴드에 주당 143달러에 매각됐다. 기업 성장과 시장 여건 변화 등이 영향을 미쳤지만, 6년 전 제안가와 단순 비교했을 때 두 배가 넘는 가격에 거래가 성사된 것이다.
반대로 경영권 방어에 지나치게 많은 비용이 투입되면 기업가치가 훼손될 위험도 있다. 인수자는 경영권 확보를 위해 무리하게 차입하고, 기존 경영진은 이를 막기 위해 회사 자금을 동원하면서 기업의 재무 부담을 키울 수 있기 때문이다. 국내 MBK파트너스와 고려아연의 경영권 분쟁에서도 양측이 공개매수와 지분 확보 등에 막대한 자금을 투입했다. 경영권 경쟁이 장기화할수록 인수와 방어에 드는 비용이 커지는 만큼, 경영권을 누가 차지하느냐뿐 아니라 그 과정에서 발생하는 부담과 인수 이후 경영 성과까지 따져봐야 한다는 지적이다.
|
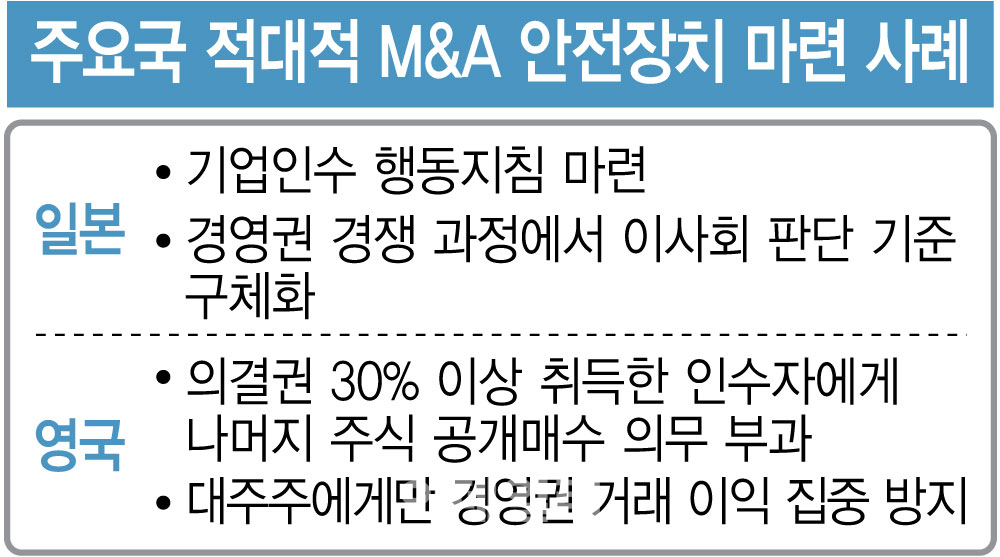
해외에서는 이 같은 문제에 어떻게 대응했을까. 일본은 2023년 기업인수 행동지침을 마련해 경영권 경쟁 과정에서 이사회가 따라야 할 판단 기준을 구체화했다. 기존 경영진이 경영권 방어를 목적으로 인수 제안을 거절하는 것을 막기 위해 기업가치와 주주 이익을 우선적으로 고려하도록 하는 한편, 인수자의 자금조달 능력과 인수 이후 사업계획도 함께 검토하도록 했다. 경영진의 자의적인 인수 방어를 견제하면서도 기업가치를 훼손할 우려가 있는 인수에는 대응할 수 있도록 한 것이다.
일본이 인수 제안에 대한 이사회의 판단 기준을 구체화했다면 영국은 경영권 거래에 따른 이익이 대주주에게만 집중되지 않도록 제도적 장치를 마련했다. 영국은 기업인수합병 규정(Takeover Code)에 따라 의결권 30% 이상을 취득한 인수자에게 원칙적으로 나머지 주식 전부에 대한 공개매수 의무를 부과하고 있다. 대주주가 경영권 프리미엄을 챙기는 동안 일반주주는 지분을 매각할 기회조차 얻지 못하는 문제를 막기 위한 조치다.
자본시장에선 이에 따라 경영권 경쟁을 활성화하기 위해서는 인수 문턱을 낮추는 것만으로는 한계가 있다는 지적을 내놓고 있다. 인수자의 자금조달 능력과 인수 이후 경영계획을 따지는 동시에 기존 경영진의 무리한 방어도 견제할 수 있어야 한다는 것이다. 자본시장 한 관계자는 "경영권을 빼앗기 어렵게 만드는 것도 문제지만, 인수자에게 자금만 있다고 경영권을 넘기는 것도 정답은 아니다"라며 "이사회가 인수 조건과 사업계획을 충분히 검토하고 주주들이 이를 토대로 판단할 수 있는 절차를 마련하는 것이 이상적"이라고 말했다.