표면적 유동성 비율은 우수해졌지만, 금융시장 변동성 확대와 특정시점의 만기 도래가 맞물릴 경우 유동성 위험이 나타날 수 있다는 분석이다.
◇ 여전사 회사채 1.7조, 2010년 1분기 만기 도래
|
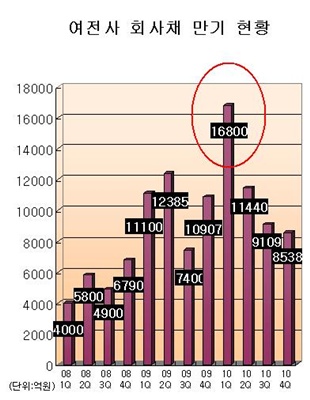
4일 이강욱 한국신용정보평가정보 금융산업평가실 책임연구원이 발표한`최근 여신전문금융회사의 자금조달구조 변화에 따른 영향` 보고서에 따르면, 오는 2010년 1분기 만기가 도래하는 국내 여전채는 1조6800억원에 달하는 것으로 조사됐다.(그래프 참고)
2010년 나머지 분기에도 분기마다 1조원 가까운 만기 물량이 도래, 2010년 한 해동안 만기가 돌아오는 총 여전채 규모는 4조5887억원에 달한다. 이는 올해 만기 물량 2조1490억원의 두배를 넘어서는 수치다.
이 책임연구원은 "회사별 회사채 만기 분포를 살펴보면 2010년 상반기에 각 여전사들의 회사채 만기가 집중돼 있는 것을 알 수 있다"며 "향후 여전사의 자산규모가 현 수준을 유지해 외부차입 규모가 일정하게 유지된다고 가정하면 2010년 상반기에는 대부분의 여전사에서 만기도래 차입금에 대한 차환 수요가 급증할 것으로 예상할 수 있다"고 밝혔다.
이는 지금처럼 여전사들의 자산 확대가 급속히 이뤄질 경우 차입 규모 및 차환 수요는 더욱 늘어날 수 있다는 것을 의미한다.
이 연구원은 "따라서 이러한 미래의 유동성 경색위험을 감소시키기 위해서는 차입금의 만기가 적정하게 분산돼 있어야 한다"고 지적했다.
정상적인 시장상황 하에서는 차입금 차환에 대한 부담이 크지 않지만 시장 혼란 시에는 기존 채무의 차환이 적시에 일어나지 않을 가능성이 높은 만큼 유동성 위험을 높일 수 있다는 지적이다.
이 연구원은 "예를 들어 만일 서브프라임 사태로 촉발된 금융시장 변동성 확대와 같은 상황이 2010년 상반기 중 발생한다면, 상당 기간 다수 여전사의 차환수요를 충족되지 못할 것"이라고 밝혔다.
◇ 조달-운용 수익 스프레드 축소, 수익성 악화 이끌어
한편, 여전사의 수익성에 가장 큰 영향을 미치는 조달-운용 수익 스프레드 역시 장기자금 차입 확대와 맞물려 줄어들면서 수익성 악화를 이끌고 있는 것으로 나타났다.(그래프 참고)
|
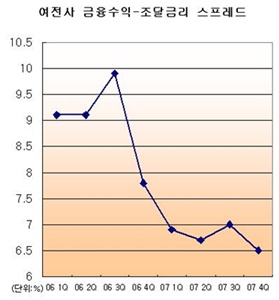
이 연구원은 "최근 금리 상승 기조 하에 장기차입을 확대한 대부분의 여전사에서 금융자산과 조달부채의 수익률 스프레드가 축소되고 있는 추세를 보이고 있어 여전사의 기본적인 수익성이 악화되고 있는 것으로 판단된다"고 밝혔다.
대부분의 여전사들이 시장경쟁 심화로 조달금리 상승분을 운용금리에 적극 반영하지 못하고 있는 가운데 외부 차입을 통한 외형 확대에 치중하면서 수익성이 하락됐다는 분석이다.
이 연구원은 "이자 부담이 증가하더라도 조달 금리 상승분을 운용수익률에 반영만 할 수 있다면 여전사의 수익성은 금리 변동에 크게 영향을 받지 않는다"며 "(그러나 국내 여전사들의 경우 그렇지 못해) 향후 차입금 만기분산·자산부채 만기 매칭 등 금리 리스크 관리에 입각한 조달-운용 의사 결정이 강화될 필요가 있다"고 설명했다.
◇ 롯데·기은캐피탈 단기 자금 의존도 높아
최근 대부분의 여전사들이 금융자산 중 장기조달 자금의 비중을 늘리고 있지만 롯데캐피탈과 기은캐피탈 등 일부 여전사들의 경우 여전히 단기 자금 의존도가 높은 것으로 나타났다.
반면 현대캐피탈과 신한·산은·대우캐피탈, 우리파이낸셜과 한국캐피탈 등은 20~30% 미만의 단기조달 비중을 유지하고 있는 것으로 나타났다. 단기 자금의 활용도도 점차 낮아지고 있어 장기자금 중심의 조달구조가 확립된 것으로 조사됐다.(그래프 참고)
|
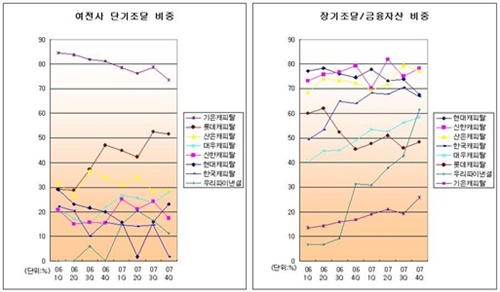
회사 내 금융자산 중 단기자금 비중과 실제 자산 만기 등 회사별 특성에 따라 위험도는 다를 수 있지만, 구조적으로 단기 자산 비중이 높은 여전사라 할지라도 장기조달 비중의 확대는 제반 안정성 제고 차원에서 긍정적인 역할을 한다는 분석이다.
이 연구원은 "일반적으로 회사의 자금 사정이 악화될 경우 회사채나 장기차입금보다는 조달 용이성이 높은 단기 차입금의 비중이 상승하는 현상에서 나타나듯이 단기차입금은 유사시를 대비한 여유 조달 수단으로 운용되는 것이 바람직하다"고 밝혔다.