|
우리가 매달 내는 건강보험료에는 별도로 산정된 장기요양보험료가 함께 부과됩니다. 건강보험은 질병이나 부상으로 병원에 갈 때 의료비 부담을 덜어주는 제도입니다. 반면 노인장기요양보험은 고령이나 노인성 질병으로 혼자 일상생활을 하기 어려운 사람에게 방문요양, 주야간보호, 시설 돌봄 등을 제공하기 위한 제도입니다. 두 제도는 목적도 다르고 보험료율도 따로 정합니다. 다만 건강보험료와 장기요양보험료를 함께 납부하다 보니 둘을 하나의 보험료로 생각하기 쉽습니다.
30일 보건복지부에 따르면 내년 소득 대비 장기요양보험료율은 올해 0.9448%에서 0.9994%로 오릅니다. 인상률은 5.78%입니다. 이에 따라 가입자 세대당 월평균 장기요양보험료는 1만 9029원에서 2만 129원으로 1100원 늘어날 전망입니다. 여기서 5.78%는 건강보험료 전체가 그만큼 오른다는 뜻이 아닙니다. 장기요양보험료 자체의 인상률입니다.
|
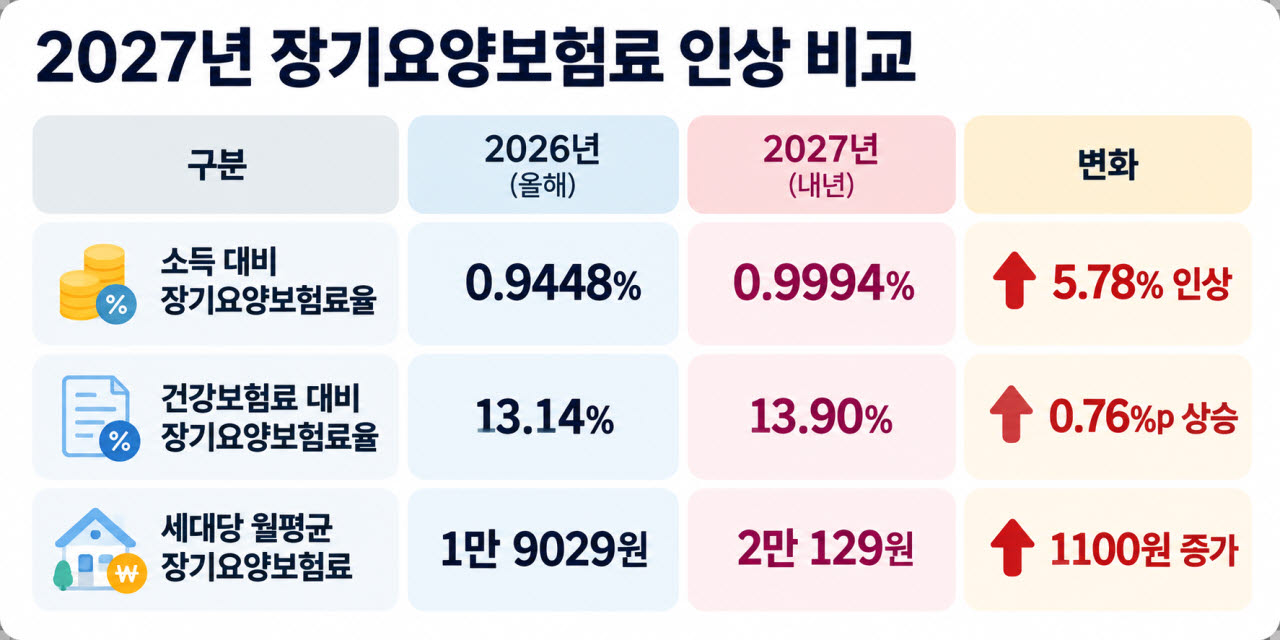
그렇다면 장기요양보험료는 왜 올리는 걸까요. 가장 큰 이유는 고령화에 따른 돌봄 수요 증가입니다. 장기요양보험을 이용하는 노인이 늘고 집에서 돌봄을 받을 수 있도록 지원하는 서비스도 확대되고 있습니다. 정부에 따르면 2024~2025년 장기요양보험 수입은 약 1조 3000억원 증가했지만 지출은 약 2조 4000억원 늘었습니다. 지출 증가폭이 수입 증가폭보다 컸던 것입니다. 정부는 내년 보험료율을 올리고도 늘어나는 지출을 감당하기 위해 적립금 일부를 활용할 예정입니다.
보험료를 더 내는 만큼 서비스도 확대됩니다. 내년 장기요양 1등급 수급자의 재가급여 월 이용 한도액은 251만 2900원에서 289만 1400원으로, 2등급은 233만 1200원에서 268만 2300원으로 각각 15.1% 오릅니다. 집에서 방문요양 등 돌봄서비스를 이용할 수 있는 한도가 늘어나는 것입니다.
결국 내년 건강보험료율 동결과 장기요양보험료 인상은 서로 다른 이야기입니다. 건강보험료 자체가 오르는 것은 아니지만 함께 납부하는 장기요양보험료가 늘면서 실제 부담하는 금액은 증가합니다. 두 보험료의 차이를 알아두면 내년 보험료 고지서에서 달라진 금액도 이해하기 쉬울 것입니다.