이 기사는 2026년10월26일 07시30분에 팜이데일리 프리미엄 콘텐츠로 선공개 되었습니다.
[이데일리 김새미 기자] 차바이오그룹이 1160억원을 투입한 판교 세포·유전자치료제(CGT) 생산거점 CGB(Cell Gene Bioplatform)가 사용승인을 받은 지 7개월이 지났지만 구체적인 상업가동 일정은 아직 나오지 않고 있다. 가장 먼저 문을 여는 시설도 CDMO 생산라인이 아니라 오픈이노베이션센터가 될 전망이다.
회사는 수주와 가동률, 손익분기점(BEP), 추가 투자 규모 등에 대해서도 “아직 구체적으로 말할 단계가 아니”라는 입장이다. 대규모 시설투자가 실제 매출로 이어지기까지 적지 않은 시간이 필요할 것으로 예상된다.
|
사용승인 7개월 지났지만…GMP 가동 시점은 미정
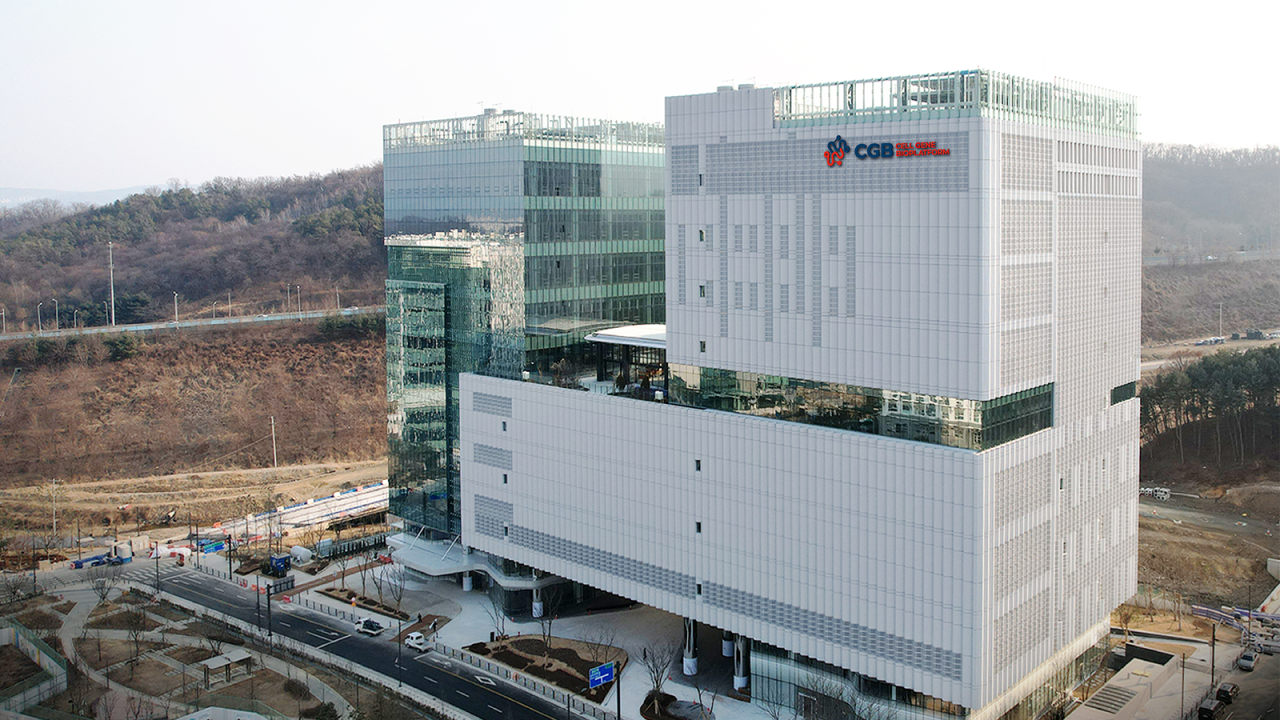
CGB는 차바이오텍·CMG제약·차케어스가 각각 50%·40%·10%를 투자해 판교 제2테크노밸리에 구축한 CGT CDMO 생산시설 및 바이오뱅크 프로젝트다. 총 투자금액은 1160억원이다. 지분율에 따라 차바이오텍(085660)이 580억원, CMG제약(058820)이 464억원, 차케어스가 116억원을 부담했다.
CGB에는 CGT CDMO와 cGMP 제조시설, 바이오뱅크, 연구시설, 오픈이노베이션 공간 등이 들어설 예정이다. 연구개발부터 임상·생산·사업개발까지 한곳에서 연결하고 미국 마티카바이오테크놀로지를 비롯한 해외 거점과 연계해 글로벌 CGT CDMO 네트워크의 국내 핵심 생산기지로 활용한다는 게 차바이오그룹의 구상이다.
공사는 당초 계획보다 여러 차례 늦어졌다. CGB는 지난 3월 4일 사용승인을 받았지만 당시에도 내부 공사와 생산설비 구축 등 후속 작업이 남아 있었다. 건축물 사용승인은 시설을 사용할 수 있다는 행정 절차일 뿐 실제 바이오의약품을 생산하려면 설비 구축과 적격성 평가, 밸리데이션, GMP 운영 준비 등이 추가로 필요하다.
문제는 사용승인 후 7개월이 지난 현재에도 생산시설 가동 일정을 가늠할 지표들이 나오지 않고 있다는 점이다. 이데일리가 CGB의 현재 공정률과 GMP 생산·상업가동 시점, 확보 고객사와 확정 수주액, 생산능력과 예상 가동률, BEP 목표 등을 질의했지만 회사 측은 구체적인 답변을 내놓지 않았다.
차바이오텍 관계자는 “CGB에서 준비 중인 K-Bio CIC 오픈이노베이션센터가 가장 먼저 가동될 것으로 보인다”며 “그 이후 다른 시설들이 순차적으로 진행될 예정”이라고 말했다. 이어 “그 외엔 아직 구체적으로 말할 수 있는 단계가 아니다”라고 했다.
수주·가동률·BEP 모두 미공개…1160억 투자가 끝일까
결국 1160억원이 투입된 CGB의 경제성을 판단하긴 어려운 상황이다. 현재까지 실제 CDMO 고객을 몇 곳 확보했는지, 확정 계약과 수주잔고가 어느 정도인지, 초기 가동률을 뒷받침할 앵커 고객이 있는지 등이 공개되지 않았다. 미국 마티카가 확보한 고객 물량을 CGB와 분담하거나 국내로 이전할 계획이 있는지도 확인되지 않았다.
이는 앞서 미국에서 진행한 마티카 투자와도 맞닿아 있다. 차바이오그룹은 마티카에 2025년 5월 기준 누적 1억1200만달러(약 1500억원)를 투자했다. 마티카는 2022년 텍사스 공장을 가동한 뒤 수주를 확대해왔지만 올해 상반기 매출은 약 16억원, 순손실은 약 174억원이다. 회사는 올해 첫 GMP 생산을 시작으로 매출 성장이 빨라질 것으로 기대하고 있지만 BEP 도달 시점과 현재 가동률은 공개하지 않고 있다.
CGB와 마티카의 사업구조를 단순 비교할 순 없다. 마티카가 바이럴 벡터 CDMO를 중심으로 사업을 벌이는 반면, CGB는 생산시설 외에도 바이오뱅크와 연구시설, 오픈이노베이션센터 등을 포함한 복합 바이오클러스터이기 때문이다. 차병원과 그룹 내 연구개발 인프라를 활용할 수 있다는 점도 차이다.
그럼에도 마티카 사례는 대규모 생산시설이 완공됐다고 곧바로 의미 있는 매출과 이익이 발생하는 것은 아니라는 점을 방증한다. 초기 고객 확보와 공정개발을 거쳐 GMP 생산, 후기 임상, 상업생산 단계로 넘어가야 시설 가동률과 매출이 본격적으로 올라갈 수 있기 때문이다. CGB의 경우 현재 어느 단계까지 와 있는지조차 외부에서 판단하기 어려운 상황이다.
추가 자금 투입 가능성도 확인해야 할 대목이다. 공시된 1160억원 외에 생산설비 구축과 밸리데이션, 장비 도입, 초기 운영 등에 추가 설비투자(CAPEX)가 필요한지 회사는 구체적으로 밝히지 않았다. 추가 투자가 필요할 경우 차바이오텍·CMG제약·차케어스가 기존 지분율대로 부담할지, 별도 차입이나 외부 자금을 활용할지도 알 수 없다.
차바이오텍은 차헬스케어 재무적투자자(FI) 엑시트 등 다른 자금 수요도 안고 있다. 이런 상황에서 CGB가 계획대로 수주를 확보하고 생산시설을 가동한다면 새로운 현금창출원으로 자리잡을 수 있다. 반대로 상업가동이 늦어지고 추가 투자만 늘어난다면 장기간 자금이 묶이는 또 하나의 대규모 프로젝트가 될 수 있다.
1160억원을 들인 CGB의 성적표를 판단하려면 유의미한 매출과 가동률이 가시화될 필요가 있다. 현재로서는 건물 사용승인은 끝났지만 고객과 수주, 가동률, 추가 투자액, BEP 등 사업성을 판단할 지표는 대부분 베일에 가려져 있다.
IB업계 관계자는 "미국 마티카도 충분한 수주와 가동률을 확보하지 못한 상황에서 국내에 또 대규모 CGT CDMO 시설을 구축했다"며 "국내 CGT CDMO 수요 기반이 두텁지 않은 만큼 CGB 역시 고객을 충분히 확보하지 못한다면 고정비 부담이 커질 수 있다"고 우려했다.