|
KB증권은 내년 글로벌 D램 수요가 올해보다 25% 증가할 것으로 전망했다. 같은 기간 공급 증가율은 18%에 그칠 것으로 예상했다. AI 데이터센터 투자 확대에 따른 서버용 D램 수요가 공급을 크게 웃돌면서 수급 불균형이 올해보다 심화할 것이라는 분석이다.
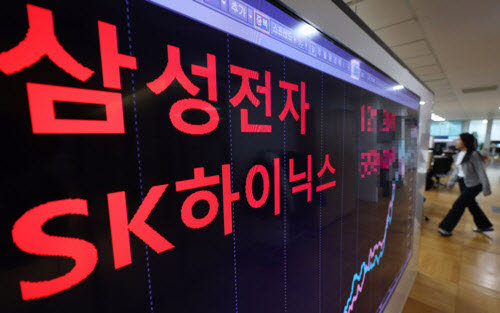
이에 따라 주요 고객사가 실제 공급받을 수 있는 D램 물량은 필요한 수요의 70% 수준에 머물 것으로 내다봤다. 공급 부족이 지속되면서 삼성전자(005930)와 SK하이닉스(000660)의 내년 D램 평균판매가격(ASP)은 계약가격 기준 올해보다 40% 상승할 것으로 추정했다.
낸드플래시 역시 가격 상승세가 이어질 것으로 전망했다. 내년 글로벌 낸드 수요 증가율은 19%로 공급 증가율과 대체로 균형을 이루겠지만, 기업용 솔리드스테이트드라이브(SSD)를 중심으로 공급 부족이 나타날 것이라는 분석이다.
특히 낸드는 제조사별 제품 구성에 따라 가격 상승 폭이 달라질 것으로 예상했다. 삼성전자와 SK하이닉스는 기업용 SSD 매출 비중이 65%를 웃도는 반면 샌디스크와 키옥시아는 30~40% 수준에 그친다. 기업용 SSD 수요 확대에 따른 수혜가 삼성전자와 SK하이닉스에 집중될 수 있다는 의미다. KB증권은 두 회사의 내년 낸드 평균판매가격이 계약가격 기준 올해보다 30% 상승할 것으로 예상했다.
최근 메모리 현물가격 하락이 반도체 업황 악화로 이어질 것이라는 우려에 대해서도 선을 그었다. 최근 한 달간 D램과 낸드 현물가격은 각각 5%, 20% 하락했지만 실제 반도체 업체의 실적에 영향을 미치는 계약가격은 오히려 상승세를 이어가고 있다는 설명이다.
김 본부장은 “현물가격은 스마트폰과 PC 등 소비자용 제품의 수요 부진을 즉각 반영하는 반면, 서버용 D램과 기업용 SSD 등 AI 메모리 수요를 충분히 반영하지 못하기 때문”이라며 “그 결과 11월 현재 현물가격과 계약가격의 괴리는 20% 이상으로 확대된 것으로 판단된다”고 설명했다. 그러면서 “2027년 서버용 D램과 기업용 SSD 수요는 각각 56%, 54% 증가할 것으로 전망된다”며 “이러한 괴리는 일시적 현상이 아닌 구조적 차이로 판단된다”고 부연했다.
그는 “최근 반도체 주가의 급락은 엔비디아의 리더십 변화, 미국 민주당의 AI 규제 기조 등 대외 변수가 복합적으로 작용한 가운데 메모리 현물가격 하락이 더해진 결과”라면서도 “삼성전자와 SK하이닉스의 실적을 좌우하는 것은 현물가격이 아닌 계약가격이며, 양자의 괴리가 20% 이상 벌어진 지금은 둘을 분리해서 바라볼 필요가 있다”고 강조했다.