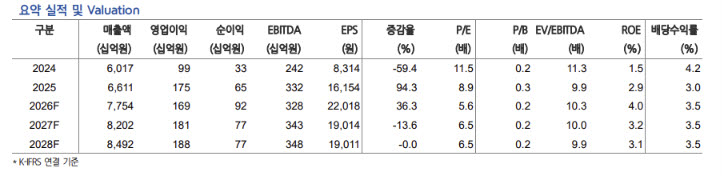
박현욱 현대차증권 연구원은 이날 보고서에서 “투자의견 BUY를 유지하며 주주가치 제고를 위한 노력과 현재 주가의 P/B는 0.2배로 절대적으로 낮은 점이 투자포인트”라고 밝혔다.
세아홀딩스는 최근 주주가치 제고를 위한 계획을 공시하고 2027년부터 2029년까지 총 500억원 규모의 자사주 매입 및 소각을 추진하기로 했다. 차등배당과 고배당 기업 요건 충족도 목표로 제시했다. 앞서 지난 8월에는 보유 자사주 18만7000주를 소각한 바 있다.
박 연구원은 “동사는 주주가치제고를 위한 계획을 공시하였으며 2027~2029년 자사주 매입 및 소각 500억원과 차등배당 및 고배당 기업 요건 충족을 목표로 제시했다”고 설명했다.
주주환원 정책이 주목받는 배경에는 낮은 기업가치 평가가 있다. 지난 17일 종가 기준 세아홀딩스 주가는 12만3100원으로, 현대차증권이 제시한 목표주가 대비 상승 여력은 43.8%다. 올해 예상 PBR은 0.2배, 주가수익비율(PER)은 5.6배 수준이다.
다만 철강 업황은 여전히 녹록지 않다는 평가다. 중국의 공급과잉과 수요 부진으로 국내와 아시아 철강 경기가 뚜렷하게 개선되기 어렵고, 내년에도 중국의 철강 수출이 지속될 것으로 예상되기 때문이다.
그럼에도 국내 특수강 시장에서는 점진적인 실적 개선 가능성이 제기된다. 특수강 수요가 증가하는 가운데 정부의 중국산 특수강 수입 규제가 국내 업체의 시장 점유율 확대와 판매가격 인상으로 이어질 수 있다는 분석이다.
박 연구원은 “중국 공급과잉과 수요 부진으로 국내 및 아시아 철강 경기가 의미 있는 개선을 보이기 어려운 상황이며 내년에도 중국의 철강 수출은 지속될 전망”이라면서도 “국내 특수강 수요는 증가하고 있고 한국 정부의 중국산 특수강에 대한 수입 규제로 내수 시장 점유율 상승 및 판가 인상이 기대되어 실적은 완만하게 증가할 것으로 예상한다”고 짚었다.
세아홀딩스의 올해 3분기 연결 기준 매출액은 1조9190억원, 영업이익은 약 12억원을 기록했다. 순이익은 157억원으로 전년 동기 대비 54% 감소했다. 철강 업황 부진이 수익성에 영향을 미친 것으로 풀이된다.
현대차증권은 세아홀딩스의 올해 연간 매출액을 7조7540억원으로 전년 대비 17.3% 증가할 것으로 전망했다. 영업이익은 1690억원으로 3.4% 감소할 것으로 예상했다. 내년에는 매출액 8조2020억원, 영업이익 1810억원으로 각각 5.8%, 7.1% 증가할 것으로 추정했다.
목표주가는 기존 19만3000원에서 17만7000원으로 낮췄다. 내년 예상 주당순자산(BPS)에 지속가능 자기자본이익률(ROE) 3.0%를 고려한 적정 PBR 0.29배를 적용한 결과다. 목표주가 산정 방식은 종전과 동일하다.
박 연구원은 “목표주가 17만7000원은 2027년 예상 주당순자산에 지속가능한 ROE를 고려한 적정 P/B 0.29배를 적용해 산출했다”고 설명했다.
|