지인해 신한투자증권 연구원은 “경영진 교체 후 제작비 효율화, 채널 확장을 통한 편수 증가, 흥행 성공률 향상 등 제시한 방향성은 순항 중”이라며 “속도의 문제일 뿐 방향성은 계획대로 진행되고 있다”고 평가했다.
스튜디오드래곤의 올해 3분기 연결 기준 매출액은 전년 동기 대비 16.1% 증가한 1585억원, 영업이익은 64.5% 늘어난 172억원으로 예상했다. 영업이익률은 10.9%로 전년 동기 대비 3.2%포인트 상승할 전망이다.
매출액과 영업이익 모두 시장 기대치를 웃도는 수준이다. 매출액은 컨센서스인 1457억원을 8.8%, 영업이익은 컨센서스 141억원을 21.9% 상회할 것으로 추정했다.
주목할 점은 방영 물량이 감소하는 상황에서도 실적 개선이 가능하다는 점이다. 3분기 전체 방영회차는 TV 42회와 OTT 22회를 합친 64회로 전년 동기 대비 16.9% 감소할 것으로 예상됐다.
지 연구원은 “방영회차가 크게 감소함에도 TV 회차 중 다수가 넷플릭스, 아마존 등 OTT에 동시방영돼 리쿱율과 수익성을 높였다”며 “회당 제작비 30억원이 넘는 넷플릭스 오리지널 ‘천천히 강렬하게’가 온전히 인식되면서 제작규모가 커진 영향”이라고 설명했다.
리쿱율은 콘텐츠 제작비 대비 회수하는 금액의 비율을 뜻한다. 드라마가 TV에 편성되는 동시에 글로벌 OTT 플랫폼에서도 방영되면 제작비 회수 경로가 다양해지고 수익성을 높일 수 있다.
제작비 규모가 큰 오리지널 콘텐츠와 자체 지식재산권(IP)을 보유한 작품을 구분해 수익성을 관리하는 전략도 긍정적으로 평가했다. 대형 오리지널 작품은 안정적인 제작 마진을 확보하고, IP 보유 작품은 제작비 효율화와 제작편수 확대를 통해 이익 개선을 추구하는 구조다.
지 연구원은 “어려운 콘텐츠 제작산업 환경 속에서 제작비 규모가 큰 작품은 오리지널 형태로 안정적인 마진을 창출하고, IP 보유 작품은 적극적인 제작비 효율화와 제작편수 증가를 통해 턴어라운드 기조를 강화하고 있다”고 짚었다.
4분기에도 이익 회복 흐름은 이어질 것으로 전망했다. 다만 기대작인 ‘시그널2’의 방영 불확실성으로 전체 방영회차는 감소할 가능성이 있다고 봤다.
그럼에도 ‘100일의 거짓말’, ‘기프트’ 등 OTT 선판매 작품과 제작규모가 큰 콘텐츠들이 실적을 뒷받침할 것으로 예상했다.
지 연구원은 “‘시그널2’의 불확실성으로 4분기 방영회차도 감소할 가능성이 높지만, OTT 선판매와 제작규모가 큰 작품들이 다수 있어 턴어라운드 기조는 이어질 전망”이라고 밝혔다.
내년에는 글로벌 OTT 플랫폼과의 계약 조건 개선이 새로운 성장 동력이 될 것으로 기대했다. 특히 2027년은 넷플릭스와의 계약을 재협상하는 시기로, 제작비 회수 조건과 IP 권리 구조가 개선될 가능성이 있다는 분석이다.
지 연구원은 “2027년은 넷플릭스 재계약 시즌”이라며 “리쿱율 하한선 상향 조정과 오리지널 작품도 일정 기간이 지난 후 제작사에 IP를 반환하는 조건 등 다양한 각도에서 검토 중”이라고 설명했다.
콘텐츠 제작사의 수익성을 좌우하는 제작비 회수율과 IP 보유 여부가 개선될 경우 중장기 수익구조에도 긍정적인 영향을 미칠 수 있다는 의미다.
내년에는 ‘혼: 삼각의 시간’, ‘하렘의 남자들’ 등 제작규모가 큰 작품들의 방영과 납품도 예정돼 있다. 제작편수 역시 2024년을 저점으로 올해와 내년까지 증가세를 이어갈 것으로 전망했다.
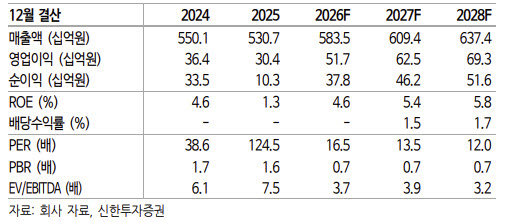
연간 실적도 회복세를 보일 것으로 예상했다. 신한투자증권은 올해 스튜디오드래곤의 매출액을 전년 대비 9.9% 증가한 5835억원, 영업이익은 70.2% 늘어난 517억원으로 추정했다. 영업이익률은 지난해 5.7%에서 올해 8.9%로 상승할 전망이다.
내년에는 매출액 6094억원, 영업이익 625억원으로 각각 전년 대비 4.5%, 20.9% 증가할 것으로 내다봤다. 영업이익률도 10.2%까지 높아질 것으로 예상했다.
다만 일부 작품의 방영 일정 불확실성에 따라 실적 전망치는 기존보다 낮췄다. 올해 영업이익 추정치는 기존 565억원에서 517억원으로 8.5%, 내년은 728억원에서 625억원으로 14.1% 하향 조정했다. 매출액 전망치도 올해와 내년 각각 1.6%, 1.4% 낮췄다.
목표주가 하향 역시 이 같은 실적 추정치 조정을 반영한 결과다. 신한투자증권은 목표주가 산정에 적용하는 12개월 선행 주가수익비율(PER) 20배는 유지했지만, 예상 이익 감소를 반영해 목표주가를 3만원으로 낮췄다.
그럼에도 현 주가 수준에서는 매수 매력이 충분하다고 평가했다. 지난 8일 종가 2만700원 기준 목표주가까지 상승 여력은 44.9%다. 현재 12개월 선행 PER은 14.8배로 목표 밸류에이션보다 낮은 수준이다.
지 연구원은 “실적 회복과 PER 15배 수준을 감안하면 바닥을 고민할 필요가 있다”며 “목표주가는 소폭 하향하지만 적용 멀티플은 유지한다”고 밝혔다. 이어 “12개월 선행 PER 14.8배는 매수 영역”이라고 강조했다.
|