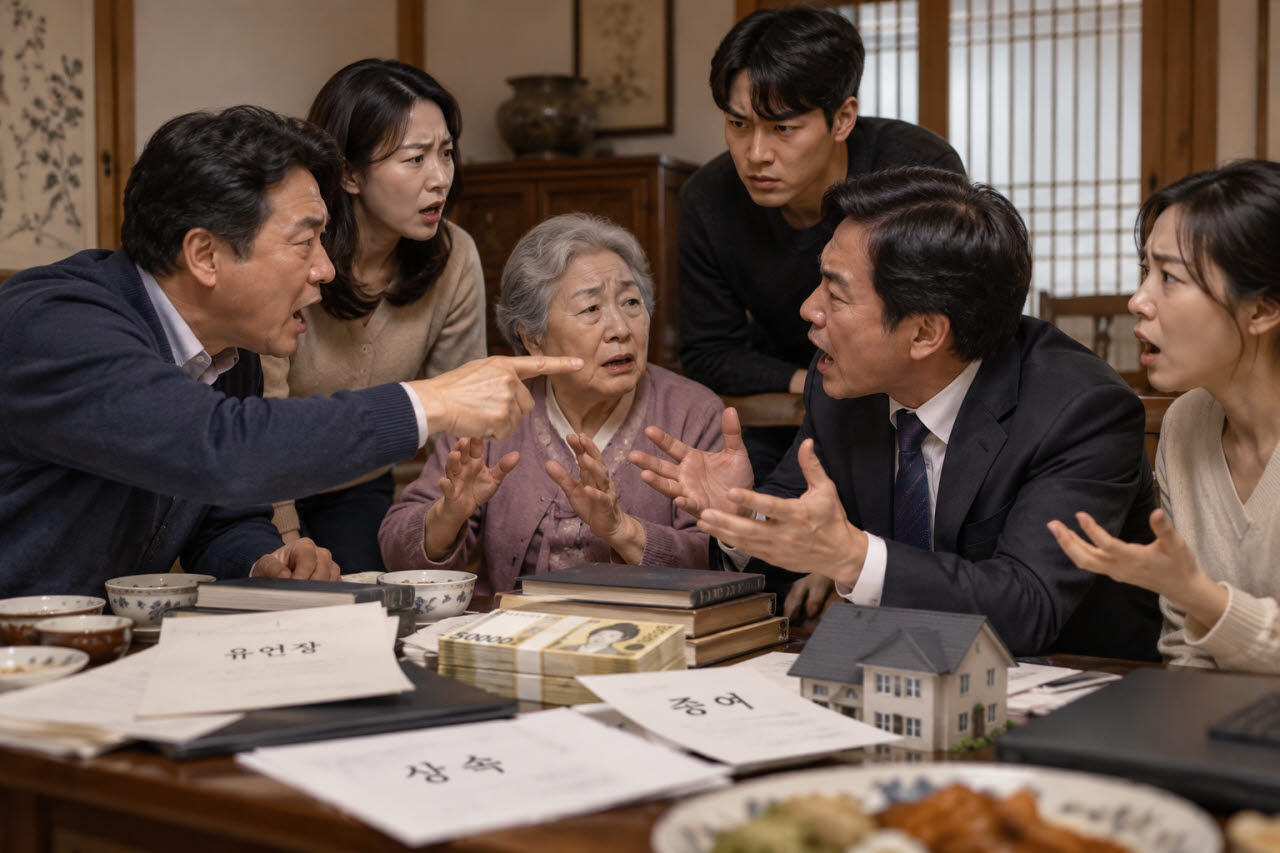



오랜만에 가족들이 한자리에 모이는 즐거운 명절이지만, 역설적으로 이 시기 재산 문제를 둘러싼 감정싸움과 법적 분쟁이 적지 않게 발생한다. 상속이나 증여를 둘러싼 말다툼이 고성과 폭력으로 이어지는가 하면 A씨 가족처럼 안타까운 잔혹극으로 번지기도 한다.
전문가들은 불필요한 비극을 예방하려면 상속과 증여에 관한 법률 원칙과 세법을 미리 숙지하고 소통해야 한다고 조언한다. 법원에 접수되는 상속재산 분할 심판과 유류분 반환 청구 소송이 연간 5000건에 육박하는 등 상속 분쟁은 이미 상당한 규모로 벌어지고 있어서다.
우선 피상속인의 사망으로 개시되는 상속은 별도 유언이 없다면 민법상 법정상속지분에 따라 진행된다. 이때 부동산이나 예금 등 눈에 보이는 일반 재산 외에도 생명보험금, 신탁재산, 퇴직금 등 ‘간주상속재산’ 역시 과세 대상에 포함된다는 점을 기억해야 한다. 이를 무시하고 임의로 재산을 나누었다가는 추후 과세당국의 세무조사를 통해 추징금을 부과받을 수 있다.
재산 분배를 둘러싼 가족 간 불화를 줄이려면 피상속인이 생전에 법적 효력을 갖춘 유언장을 작성하거나, 금융권의 ‘유언대용신탁’을 활용해 사망 후 자산 이전 시기와 방식을 세밀하게 설계해두는 것이 안전하다. 민법상 유언은 자필증서, 공정증서 등 5가지 형식과 요건을 엄격히 갖춰야 법적 효력을 가진다.
다만 유언이나 신탁을 진행할 때도 법정상속인의 최소 지분을 보장하는 ‘유류분’ 제도를 반드시 고려해야 한다. 헌법재판소 결정으로 형제·자매의 유류분권이 폐지되고 패륜 가족의 유류분이 제한됐으나, 배우자와 직계존비속의 유류분은 유지된다. 법적·세무적 기준을 사전에 정확히 파악하고 최소한의 유류분을 배려해야 가족간 불화를 막을 수 있다.
증여에 있어선 부모 생전에 금전적 도움을 주고받는 증여 역시 엄격한 세법 적용 대상이다. 거래의 명칭이나 형식과 관계없이 직접·간접적인 방법으로 타인에게 재산을 넘겼다면 모두 증여세 대상이다. 금전이나 부동산은 물론, 채무 면제나 시가보다 현저히 낮은 금액으로 재산을 넘기는 행위도 포함된다.
특히 부모와 자녀 간 금전거래를 ‘빌린 돈(차입금)’으로 인정받기는 쉽지 않은 일이다. 형식적인 차용증만 작성했다고 끝나는 것이 아니기 때문이다. 국세청은 차용증 작성 내역을 관리하며 이자와 원금 상환 여부를 추적한다. 실제 이자 지급 및 원금 상환 이체 내역 등 객관적 증빙이 없다면 차용증이 있어도 현금 증여로 보아 세금을 추징한다. 또한 상환기간 전 부모가 예기치 못하게 사망하면 남은 채무가 상속재산에 포함되어 세금 부담이 가중될 수 있다.
자녀 명의 대출이라도 부모가 담보를 제공하고 이자나 원금을 대신 갚아줬다면 이 역시 자녀에게 현금을 증여한 것으로 간주한다. 만약 자녀가 증여세를 낼 능력이 없다면 연대납세의무에 따라 부모가 세금을 대신 내야 한다.
|