이 기사는 2026년11월06일 08시00분에 팜이데일리 프리미엄 콘텐츠로 선공개 되었습니다.
[이데일리 김승권 기자] 의료 인공지능(AI) 대장주 루닛(328130)이 수익성 검증 시험대에 오른다.
올해 초 2115억원 규모 유상증자를 추진하며 제시한 연말 EBITDA(상각 전 영업이익) 손익분기 목표의 실현 가능성을 가늠할 3분기 실적 발표가 임박해서다. 성장 기대감만으로 기업가치를 인정받기 어려워진 의료AI 시장에서 루닛의 실적이 투자심리 회복의 분수령이 될지 주목된다.
|

구독 매출 성장에도 적자 지속…손익분기점은
5일 AI의료 업계에 따르면 루닛은 오는 12일 전후로 3분기 실적을 발표할 예정이다. 상반기 연결 매출은 458억원으로 전년 동기 대비 23% 증가했고, 영업손실은 419억원에서 290억원으로 줄었다. 해외 매출 비중은 95%에 달한다.
다만 분기 흐름은 기대에 못 미쳤다. 2분기 매출은 218억원으로 1분기보다 9% 감소했다. 영업손실은 136억원에서 154억원으로 확대됐다.
2분기 매출 감소는 일시 인식 매출 축소의 영향이 컸다. 반기보고서에 따르면 계약 기간에 걸쳐 인식하는 구독형 등의 매출은 1분기 120억원에서 2분기 155억원으로 약 30% 늘었다. 반면 라이선스·용역 등 한 시점에 인식하는 매출은 120억원에서 63억원으로 절반 가까이 줄었다.
구독 사업은 실적의 하방을 지지하고 있다. 장기 구독 계약 수주총액은 1억6600만달러, 이 가운데 아직 매출로 인식하지 않은 수주잔고는 1억100만달러다. 계약은 최장 2033년까지 이어진다. 볼파라를 인수해 확보한 미국 유방암 검진 사업을 중심으로 상반기 미주 매출도 전년 동기보다 32% 증가한 333억원을 기록했다.
반면 2분기 아시아·태평양 매출은 전 분기 대비 44% 감소했다. 주요 고객의 매출도 줄었다. 반복 매출이 늘어나는 가운데서도 일시 판매와 프로젝트 매출 인식 시점에 따라 전체 실적이 흔들리는 구조다.
비용 효율화는 진행 중이다. 상반기 영업비용은 747억원으로 전년 동기보다 5% 감소했다. 경상개발비는 180억원에서 132억원으로 27% 줄었다. 다만 주식보상비용은 103억원으로 14% 늘었다.
핵심은 비용 절감과 매출 확대가 EBITDA 개선으로 이어지느냐다. 회사가 발표한 상반기 EBITDA 적자는 146억원으로 전년 동기의 절반 수준이다.
본지가 반기보고서를 바탕으로 단순 추산한 결과, 2분기 비용 구조가 유지된다는 전제에서 EBITDA 손익분기에 필요한 분기 매출은 약 296억원이다. 2분기보다 약 36% 늘어야 하는 수준으로, 사업별 수익성과 비용 변화에 따라 실제 손익분기점은 달라질 수 있다.
루닛 관계자는 "하반기에도 매출 성장과 비용 절감 노력을 이어가고 있다"며 "유럽 국가 암검진 사업 수주와 글로벌 CRO(임상시험수탁기관)·연구기관·신약개발 기업과의 파트너십 확대에 힘입어 실적 개선을 기대하고 있다"고 말했다.
|
서밋 협업은 기회…상업화·재무 부담은 숙제
증권가는 하반기 반등을 예상하고 있다. 키움증권은 지난 5월 루닛의 3분기 매출과 영업손실을 각각 293억원, 37억원으로 추정했다. 4분기에는 매출 364억원, 영업이익 5억원으로 분기 흑자를 전망했다.
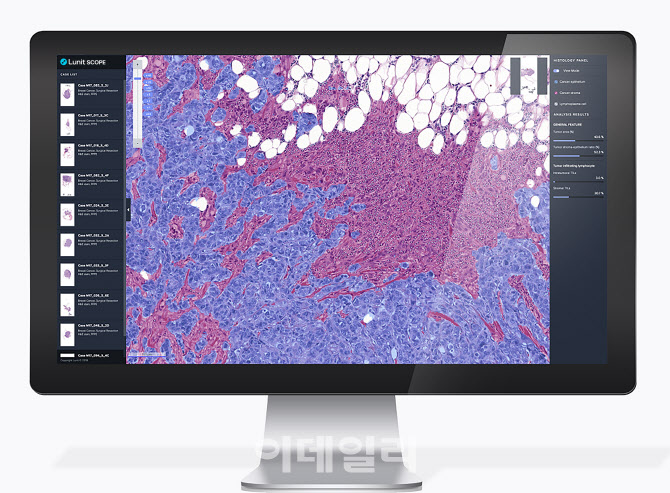
최대 변수는 AI 바이오마커 플랫폼 ‘루닛 스코프’다. 조직 슬라이드를 분석해 항암제 치료 반응을 예측하는 사업으로, 회사는 올해 매출을 지난해 약 104억원의 2~3배로 확대하겠다는 목표를 제시했다. NH투자증권도 올해 스코프 매출을 170억~200억원, 키움증권은 149억원으로 전망해 회사보다 보수적인 시각을 보였다.
루닛은 제약사 협업에 따른 매출 인식이 하반기에 집중될 것으로 보고 있다. 스코프의 성장 기대를 높인 계기는 미국 서밋 테라퓨틱스와의 연구 협력이다. 루닛은 현지시간 지난달 23일 서밋과 이중항체 신약 ‘이보네시맙’ 관련 연구 계약을 발표했다. 루닛 스코프 IO를 활용해 종양미세환경을 분석하는 내용이다.
이보네시맙은 PD-1과 VEGF를 동시에 겨냥하는 항암제다. 이번 협업은 차세대 면역항암제 개발 과정에서 루닛의 AI 분석 기술이 활용될 수 있다는 점에서 의미가 있다. 루닛은 글로벌 빅파마 20곳 가운데 8곳과 유료 연구 계약을 맺었으며, 이 중 3곳과 후기 임상·동반진단 연구를 진행하고 있다.
NH투자증권은 스코프의 사업 가치를 최소 5000억원으로 평가했다. 한승연 연구원은 “루닛은 내년 국내 AI헬스케어 섹터에서 사업 가치의 재평가 가능성이 가장 큰 종목으로 판단한다”고 밝혔다.
다만 연구 협력이 곧바로 대규모 매출을 보장하지는 않는다는 관점도 있다. 서밋 계약은 스코프 IO의 활용 가능성을 평가하는 연구 계약이며, 계약 금액과 마일스톤은 공개되지 않았다. 향후 임상 성과와 후속 계약, 동반진단 사업화 여부를 확인해야 한다. 이에 이번 성적표의 관전 포인트는 매출 성장 자체보다 외부 조달 의존도를 낮출 수 있는 수익구조에 얼마나 가까워졌느냐라는 분석이 나온다.
서범석 대표는 상반기 실적 발표 당시 “루닛 스코프는 다수의 글로벌 제약사와의 협업이 순조롭게 진행되고 있어 매출 인식이 몰리는 하반기에 더 큰 폭의 성장세를 보일 것”이라고 설명했다.