|
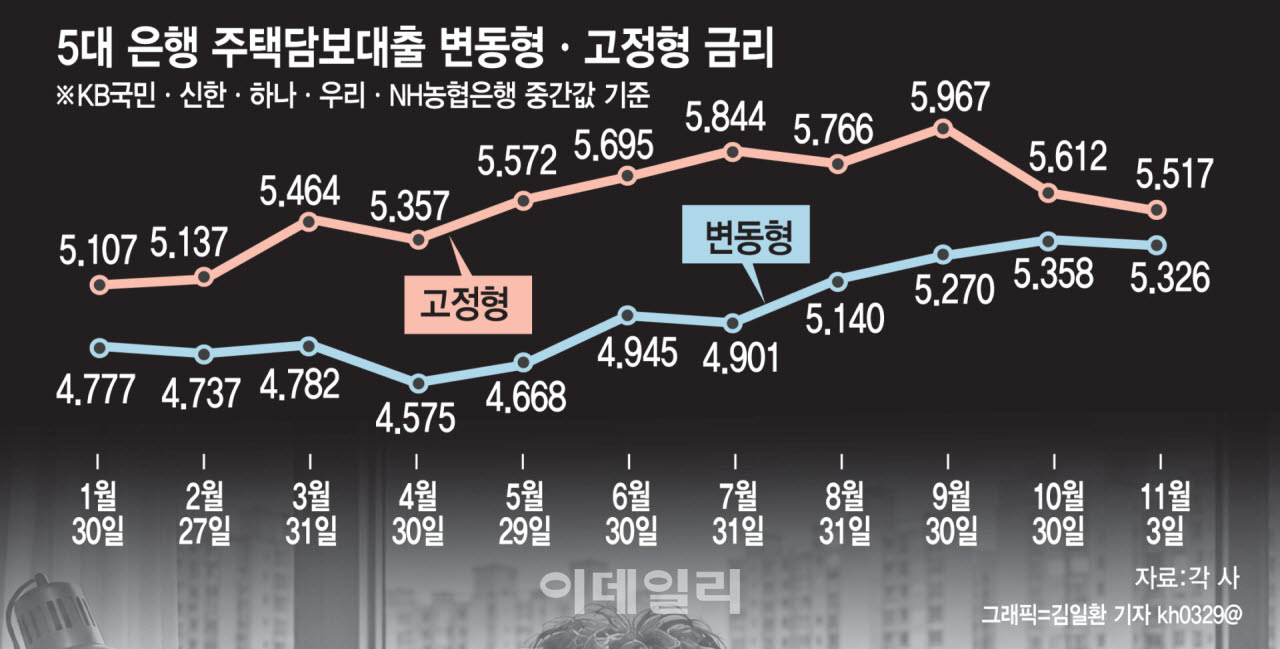
일반적으로 은행들은 고정금리형 대출에 변동금리형 대출보다 높은 금리를 적용한다. 향후 금리 변동에 따른 리스크를 줄이기 위해서다. 5~6월만 해도 고정형 주담대 금리가 변동형을 1%포인트 가까이 웃돌면서, 조금이라도 싼 이자를 적용받을 수 있는 변동형 주담대에 차주들이 몰렸다.
그러나 최근 들어 이 같은 흐름이 바뀌기 시작했다. 통상 변동형 주담대는 금융채 6개월물이나 코픽스(COFIX·자금조달비용지수)를 준거금리로 삼는데 최근 전 세계적인 긴축 기조에 수신 금리 상승 등 조달비용 증가 등이 더해지면서 이들 금리는 가파르게 오르고 있다. 고정·혼합형 주담대의 준거 금리인 금융채 5년물도 상승세긴 하지만 국채 발행 축소 등 영향으로 상대적으로 오름폭이 작다. 이 때문에 하나은행을 제외한 다른 시중은행들도 지난 6월 1%포인트를 넘나들던 변동형-고정형 주담대 금리차가 지금은 대부분 0.1~0.2%포인트 차로 줄어든 상태다.
이 같은 흐름이 계속되면 당장 싼 금리만 바라보고 변동형을 택한 차주들은 직격탄을 맞을 수밖에 없다. 변동형 주담대는 6개월마다 금리를 재산정하기 때문에 금리 상승에 따른 영향을 고정형 차주보다 크게 받는다. 지난 5월 연 4.85%(금리 중간값)에 3억원을 빌린 차주를 예로 들면 그동안엔 월 158만원을 갚으면 됐지만, 이달 5.39%로 금리가 재산정되면 월 상환액이 약 168만원으로 늘어난다. 한때 70%를 넘던 변동형 주담대 비중이 최근 소폭 하락한 것도 이 같은 이자 증가 부담 탓이다.
고정형 주담대 차주 가운데서도 5년 전 대출을 받아 변동금리 전환 시기가 도래하는 경우 금리 상승 부담을 맞게 된다. 금융감독원에 따르면 올 4분기 금리가 변동되는 주담대 규모는 165조원에 이른다.
전문가들은 인플레이션 등으로 인해 금리 상승 기조가 단기간에 꺾이기 쉽지 않은 만큼 이자 증가 리스크를 최소화할 수 있는 전략을 가져가야 한다고 조언한다. 김효선 KB국민은행 부동산 수석전문위원은 “우선 부담 가능한 선에서 고정 혼합형 대출을 받아 안정적으로 이자 부담을 가져가거나, 대출 후 3년이 지나면 중도상환수수료가 면제되는 만큼 금리가 낮아지면 변동형으로 갈아타는 것도 유효한 전략”이라고 말했다.