



투자의견은 ‘매수(BUY)’를 유지했으나, 최근 주식시장 급락에 따른 주가와의 괴리율 확대를 반영해 목표주가는 기존 3만원에서 2만5000원으로 16.7% 하향 조정했다. 전 거래일 종가(1만3340원) 기준 상승 여력은 87.4%다.
한병화 유진투자증권 연구원은 이날 보고서를 통해 “상아프론테크의 3분기 연결 기준 매출액은 전년 동기 대비 22% 증가한 610억원, 영업이익은 49% 늘어난 32억원으로 추정된다”고 밝혔다.
호실적의 일등 공신은 부품사업 부문이다. 3분기 부품사업 매출액은 전년 동기 대비 30% 증가한 317억원에 달할 것으로 예상된다.
한 연구원은 “미국 BESS용 캡아세이(Cap Assembly) 생산라인의 가동률 상승과 원통형 배터리용 가스켓의 공급 증가가 실적 성장을 견인하고 있다”며 “현재 미국 내 삼원계용 1개 라인이 가동률 60~70% 수준을 기록 중인 가운데, 추가로 리튬인산철(LFP)용 라인 증설을 진행 중이어서 내년 하반기부터 신규 매출이 발생할 것”이라고 짚었다.
상아프론테크는 미국 공장을 총 4개 라인까지 확장할 계획으로, 2028년 하반기 풀가동 시 연간 미국 공장 매출만 2000억~2400억원에 달할 것으로 추산된다.
우주항공 분야의 핵심 소재 공급도 가파른 성장세를 보이고 있다. 상아프론테크는 글로벌 최대 위성 사업자의 수신기용 ETFE(불소수지) 필름을 공급하고 있으며, 해당 시장 점유율은 80% 이상으로 파악된다.
한 연구원은 “위성 수신기용 ETFE 필름 월 매출은 지난해 하반기 10억원 수준에서 올 상반기 15억원, 최근에는 최대 20억원까지 확대됐다”며 “고객사의 서비스 지역이 이머징 마켓으로 빠르게 확장되고 가입자 수가 급증하고 있어 매출도 정비례해 성장할 것”이라고 내다봤다. 이어 “반도체 패키징용 필름 매출은 아직 미미하지만, 국내 반도체 기업들의 생산라인 증설에 맞춰 후행적인 매출 증가가 기대된다”고 덧붙였다.
멤브레인(전해질막) 매출도 향후 중요한 성장 포인트가 될 것으로 전망했다. 현재 중국계 수전해 업체 10여 곳을 대상으로 샘플 공급을 진행 중으로, 향후 고객사들의 대량 양산 체제 전환 시 주요 이익 성장 동력으로 자리 잡을 것이란 평가다.
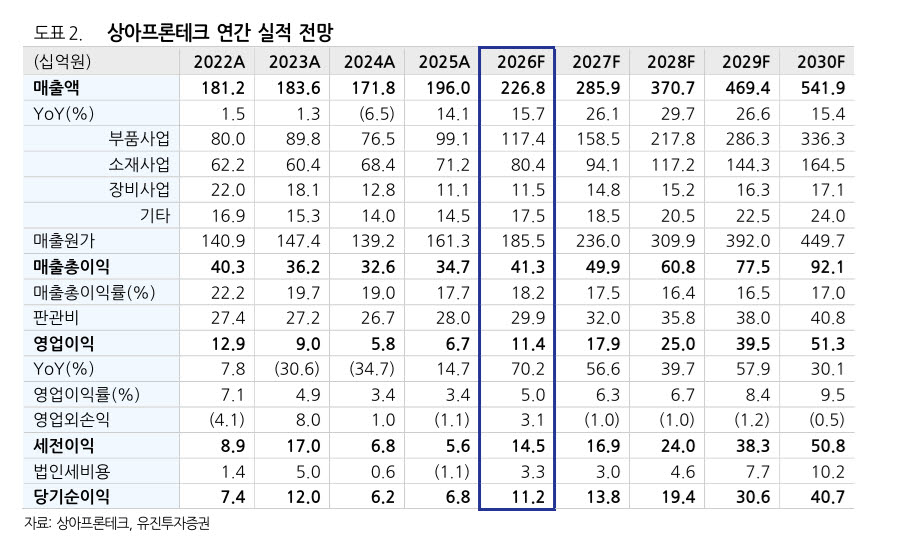
유진투자증권은 상아프론테크의 2026년 연간 매출액과 영업이익은 각각 2268억원, 114억원으로 전년 대비 16%, 70% 증가할 것으로 추정했다. 2027년에는 매출액 2859억원, 영업이익 179억원으로 각각 26%, 57% 늘어날 것으로 내다봤다.
한 연구원은 “미국 BESS 시장 내 K-배터리의 점유율 확대가 본격화되는 2027년, 현지 생산라인을 선제 구축한 상아프론테크가 직접적인 수혜를 입는 구조”라며 “글로벌 첨단 소재·부품 기업으로 도약하고 있음에도 현 주가는 주가순자산비율(PBR) 1배 수준에 불과하다”고 강조했다.
|