|

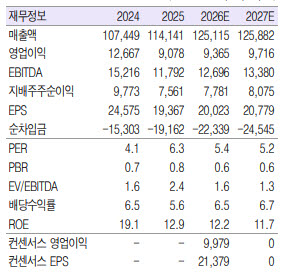
그룹 내 파업이 이어졌지만 기아는 부분 파업에 그치면서 중국을 제외한 도매판매가 83만 1000대로 전년 동기 대비 8.7% 증가하는 등 판매 성장세를 지속한 것으로 분석했다. 다만 원화 강세가 외형 성장에 일부 제약 요인으로 작용했을 것으로 봤다.
수익성 측면에서는 기말 환율 급락에 따른 충당부채 평가이익에도 원자재 가격 상승과 상대적으로 수익성이 낮은 전기차 판매 비중 확대가 부담으로 작용할 것으로 예상했다. 이에 기존 영업이익률 추정치를 0.7%포인트 하향 조정했다.
특히 전기차 판매 성장을 이끌고 있는 유럽 시장에서 저가형 전기차와 경쟁하기 위해 기아가 엔트리급 전기차의 판매가격을 인하한 점에 주목했다. 인센티브도 높은 수준을 유지하는 것으로 파악되는 만큼 수익성 부담이 당분간 불가피하다는 판단이다.
수익성 방어의 열쇠로는 하이브리드차(HEV)를 꼽았다. 장기적으로 전기차 시장을 포기할 수 없는 만큼 전기차 판매 확대에 따른 수익성 부담을 고마진 파워트레인 판매로 얼마나 상쇄하느냐가 중요하다는 분석이다.
마 연구원은 4분기부터 내년으로 갈수록 수익성 부담이 점차 완화될 것으로 기대했다. 현대차그룹 메타플랜트 아메리카(HMGMA) 내 스포티지 하이브리드 양산과 미국 내 텔루라이드 증산, 셀토스 완전변경 모델(FMC)의 하이브리드 도입을 통한 고마진 하이브리드차 판매 확대가 긍정적으로 작용할 것이란 전망이다.
전기차 역시 생산량 확대에 따른 대당 고정비 부담 완화 가능성을 고려해야 한다고 짚었다. 단기적으로 가격 경쟁 심화에 따른 수익성 훼손은 불가피하지만 시장점유율 확대에 따른 규모의 경제 실현이 중장기 수익성 개선으로 이어질 수 있다는 설명이다.
그러나 마 연구원은 금리 상승에 따른 글로벌 수요 둔화 우려와 높은 원자재 가격 등 비우호적인 영업환경에서도 판매 성장세를 이어가는 기아의 경쟁력을 긍정적으로 평가했다. 현 주가 기준 6%대의 배당수익률도 주가 하방을 지지하는 요인으로 꼽았다.
|