한승연 NH투자증권 연구원은 “올해 연중 주가 수익률이 마이너스(-) 35%로 부진했다”며 “7~8월 방어주 관점에서 제약사가 부각되던 시기 강력한 주가 부양 의지까지 보여주며 반등했으나, 9월부터 제약사 소외로 주가가 재차 하락했다”고 짚었다.
한 연구원은 유한양행의 추세적 주가 반등을 위한 조건으로 제약업종 전반에 대한 관심 회복, 레이저티닙 기술료 수익 확대, 차세대 신약의 성과 가시화 등 세 가지를 제시했다. 특히 레이저티닙의 글로벌 처방 확대와 2027년 마일스톤(단계별 기술료) 인식 여부가 핵심 변수라는 분석이다.
유한양행의 3분기 연결 기준 매출액을 전년 동기 대비 8.5% 증가한 6183억원, 영업이익은 62.2% 늘어난 357억원으로 추정했다. 영업이익률은 5.8%로지난해 같은 기간보다 1.9%포인트 개선될 전망이다. 영업이익은 시장 컨센서스인 298억원을 약 20% 웃도는 수준이다.
실적 개선은 고마진 사업부인 해외사업과 약품사업이 이끌 것으로 예상했다. 3분기 해외사업 매출액은 전년 동기 대비 약 2% 증가한 1370억원, 약품사업 매출액은 6% 늘어난 3797억원으로 추정했다.
다만 주가 측면에서 핵심인 레이저티닙 로열티 수익은 기존 전망치를 유지했다. 3분기 로열티는 106억원으로 1분기 54억원, 2분기 70억원에 이어 증가할 것으로 예상했다.
한 연구원은 “주가 측면 핵심인 Lazcluze 분기 로열티 수익은 기존 전망치 106억원을 유지한다”며 “블룸버그 월간 처방 데이터를 보면 아직 유의미한 성장률 기울기 변화는 관측되지 않는다”고 설명했다.
레이저티닙의 글로벌 매출과 처방 확대 속도는 존슨앤드존슨(JNJ)의 실적 발표를 통해 구체적으로 확인할 수 있을 전망이다. NH투자증권은 올해 레이저티닙 글로벌 매출액을 2억8000만달러, 내년에는 8억6600만달러로 증가할 것으로 추정했다.
최근 공개된 임상 데이터는 긍정적이다. 지난 9월 세계폐암학회(WCLC)에서 발표된 팔로마2 임상 2상에서는 레이저티닙과 리브리반트 피하주사(SC) 병용요법의 객관적반응률(ORR)이 90%, 무진행생존기간 중앙값(mPFS)이 26.1개월로 나타났다. 3년 전체생존율(OS)은 70%로 기존 마리포사 임상에서 확인된 60%보다 높았다.
안전성 측면에서도 개선된 결과가 확인됐다. COPERNICUS 임상에서는 리브리반트 피하주사 병용요법에 부작용 예방요법을 적용한 결과 발진 발생률이 25%로 기존 마리포사 임상의 55%보다 낮아졌다. 정맥혈전색전증(VTE) 발생률도 23%에서 3%로 감소했다.
한 연구원은 해당 결과에 대해 “마리포사 대비 우위의 안전성을 입증하며 실제 처방 확대의 근거를 확보했다”고 평가했다.
이달 23~27일 열리는 유럽종양학회(ESMO)에서도 추가 임상 성과가 공개될 예정이다. 존슨앤드존슨은 리브리반트 피하주사 병용요법의 피부 독성 개선을 평가한 COCCCON 임상 2상 결과를 신속 구두 발표할 계획이다.
다만 중장기적으로 가장 중요한 변수는 2027년 공개가 예상되는 마리포사 임상의 전체생존기간 중앙값(mOS) 확정 수치라는 분석이다. 해당 데이터가 경쟁 치료제 대비 생존 이점을 뒷받침할 경우 글로벌 처방 확대와 기술료 수익 증가에 중요한 근거가 될 수 있다.
차세대 파이프라인의 글로벌 기술수출도 주가 반등을 위한 조건으로 꼽았다. 알레르기 치료제 후보물질 레시게르셉트(YH35324)의 글로벌 기술수출 성과가 필요하다는 평가다.
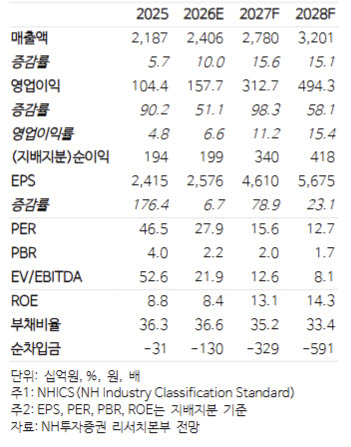
한편 올해 유한양행의 연결 매출액을 2조4057억원, 영업이익을 1577억원으로 전망했다. 전년 대비 각각 10.0%, 51.1% 증가한 수준이다. 내년에는 매출액 2조7803억원, 영업이익 3127억원으로 성장세가 확대될 것으로 내다봤다.
|