|
기존 영업이익 추정치인 8470억원을 크게 웃도는 실적 전망의 배경으로는 컨테이너선 운임 상승을 꼽았다. 3분기 평균 상하이컨테이너운임지수(SCFI)는 전년 동기 대비 130%, 중국컨테이너운임지수(CCFI)는 55% 상승했다. 안 연구원은 “기존 영업이익 추정치를 큰 폭으로 상향한 이유는 컨테이너선 고운임 영향”이라고 설명했다.
이에 따라 컨테이너선 사업부 매출액은 전년 동기 대비 56% 증가한 3조6590억원으로 전망했다. 건화물선과 유조선 모두 높은 운임 수준을 유지하면서 벌크선 사업부 매출액도 68% 늘어난 5300억원으로 추정했다.
비용 부담과 환율 하락에도 운임 상승 효과가 더 컸다는 분석이다. 유류비와 선복 매입 비용 등의 증가로 3분기 영업비용은 전년 동기 대비 32% 늘어날 것으로 가정했다. 안 연구원은 “환율이 하락하면서 해운주에는 부정적이었지만 환율 영향을 뛰어넘은 운임 상승 효과가 더 컸다”고 평가했다.
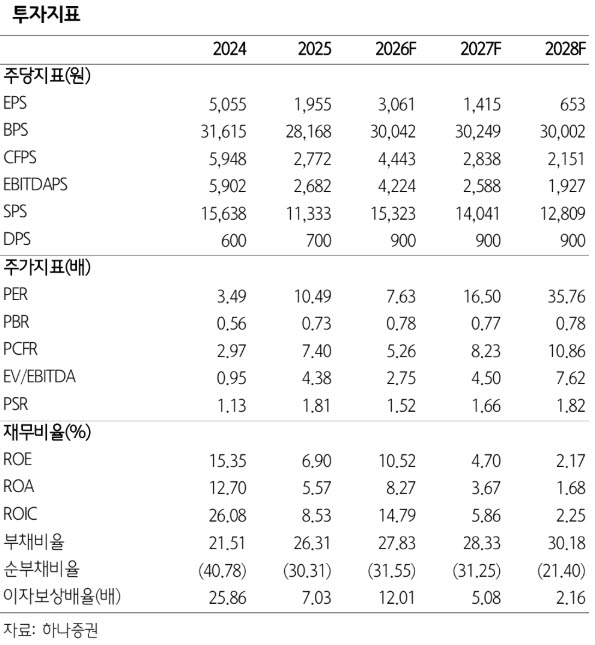
4분기에도 양호한 해운 시황이 이어질 것으로 예상했다. 계절적 비수기에도 미주 노선을 중심으로 컨테이너선 운임이 높은 수준을 유지하고 있고, 벌크선 운임 역시 하방이 견조하다는 판단이다. 안 연구원은 “4분기 영업이익도 1조원에 육박할 것으로 전망한다”고 밝혔다. 올해 연간 영업이익은 2조6780억원으로 예상했다.
반면 내년부터는 컨테이너선 공급 증가에 따른 불확실성이 확대될 것으로 전망했다. 2027년 컨테이너선 공급 증가율은 전년 대비 9%에 달할 것으로 예상했다. 유럽 노선이 희망봉 우회에서 수에즈운하 통항으로 전환될 경우 공급 압력이 추가로 커질 가능성도 제기했다. 안 연구원은 “선복 매입 비용과 항화물비 등 비용이 부담스러운 상황에서 운임이 하락한다면 충격이 더 크다”고 지적했다.
목표주가는 2만4000원으로 상향했지만 투자의견은 중립을 유지했다. 글로벌 컨테이너선 비교기업의 주가순자산비율(PBR) 0.9배와 주가수익비율(PER) 12배를 적용한 결과다. 목표주가는 지난 14일 종가인 2만3350원 대비 약 2.8% 높은 수준이다.
주주환원 확대 여부도 향후 기업가치 재평가의 변수로 꼽았다. HMM의 현금성 자산은 올해 2분기 말 기준 12조원으로, 하반기에도 유의미하게 증가할 것으로 예상했다. 안 연구원은 “현금성 자산을 기반으로 한 주주환원이 본격화된다면 밸류에이션 상향과 투자의견 상향이 가능하다”고 평가했다.