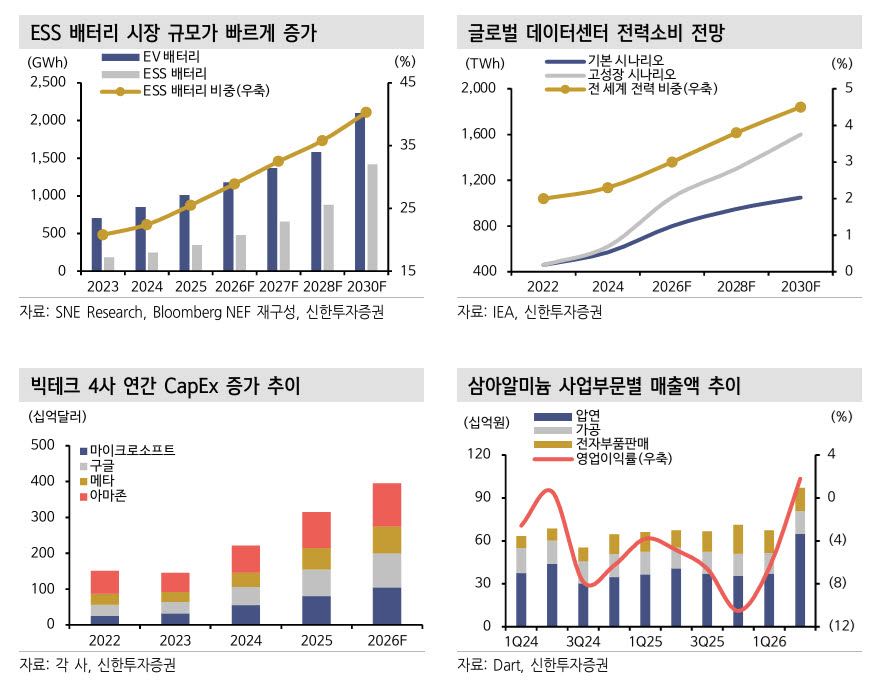
이채윤 신한투자증권 연구원은 이날 발간한 보고서에서 “알박 산업은 짧은 리드타임 덕분에 전기차(EV) 캐즘(일시적 수요 둔화)기 과도한 증설을 피한 가운데, AI 데이터센터발 ESS 수요 폭증으로 쇼티지 국면에 진입했다”라며 “삼아알미늄은 국내 알박 3사(삼아알미늄·롯데알미늄·DI동일) 중 유일한 순수 상장주로 업황 반등 시 가장 높은 베타를 제공해 최대 수혜가 기대된다”라고 말했다.
신한투자증권에 따르면 배터리 셀사들의 ESS 생산라인 전환이 가속화되는 가운데, 삼아알미늄은 리튬인산철(LFP) 필수 공정인 탄소코팅 대응이 가능한 국내 유일 기업으로 꼽히고 있다. 신규 ESS 설치량의 약 90%를 차지하는 리튬인산철(LFP) 배터리는 전기전도율을 높이기 위해 알박 표면에 탄소코팅이 필수로 적용된다. 삼아알미늄은 연말 완공 예정인 평택 코팅설비를 통해 기존 중국 외주를 탈피하고 해외우려기관(FEOC) 규제에서 자유롭게 글로벌 물량을 확보할 수 있게 된다.
특히 주요 고객사인 LG에너지솔루션(373220)의 누적 ESS 수주잔고(약 140GWh)에 소요되는 알박만 약 5만7000톤으로, 삼아알미늄의 연간 생산능력(4만톤)의 1.4배에 달하는 규모다. 단일 고객
사의 물량만으로도 풀캐파로 가동해야 소화할 수 있는 수준이다.
원가 구조와 수익성 지표도 빠르게 정상화되고 있다. 상반기에는 판가 반영 시차로 인해 런던금속거래소(LME) 알루미늄 가격 급등에 따른 킬로그램(kg)당 0.55달러의 역스프레드가 발생했으나, 하반기에는 판가 인상과 원가 안정화가 맞물리며 스프레드가 kg당 0.73달러 개선될 것으로 분석됐다.
아울러 2022년 말 도요타와 LG에너지솔루션 등 3자배정 유상증자로 조달한 자금으로 알루미늄 용광로를 구축해 2025년 7월 완공했다. 2027년 하반기부터 배터리향 스트립 내재화가 본격화될 예정이다. 알루미늄 스트립과 알박을 동시에 생산하는 기업은 전 세계에서 삼아알미늄이 유일하다.
신한투자증권은 삼아알미늄의 2026년 연간 연결 기준 매출액을 3933억원으로 전년 대비 44.9% 증가하고, 영업이익은 107억원으로 흑자 전환할 것으로 전망했다. 이어 2027년에는 매출액 4905억원, 영업이익 465억원을 기록하고, 증설과 스트립 내재화가 온기 반영되는 2028년에는 매출액 5970억원, 영업이익 762억원에 달할 것으로 내다봤다.
이채윤 연구원은 “2028년 추정 상각전영업이익(EBITDA) 1008억원을 할인한 뒤 동박 2사(SKC, 롯데에너지머티리얼즈)의 업황 정상기 사이클 배수인 19배를 적용해 목표주가를 산정했다”라며 “현재 주가는 물량 회복만 선반영된 상태로, 향후 가공비 정상화와 스트립 내재화에 따른 원가 절감이 맞물리며 강한 주가 상승 흐름을 이어갈 것”이라고 말했다.
|