|
특히 이번 FC-BGA 증설은 확보된 고객사 수요를 기반으로 이뤄지는 만큼 2032년까지 장기 공급 물량에 대한 가시성을 확보했다는 데 의미가 있다고 평가했다. 공시 기준 투자금액은 국내 세종사업장 4조2700억원, 베트남 2조5100억원으로 총 6조7800억원이다. 베트남 인프라와 부산 공장 보완 증설까지 포함하면 추가 증설 규모는 약 9조원에 이를 것으로 예상했다.
증설에 따라 FC-BGA 매출액 기준 생산능력(CAPA)은 2026년 예상 2조2000억원 규모에서 2029년 완전 가동 기준 6조원 이상으로 확대될 것으로 추정했다. 출하량은 약 2배 늘어날 것으로 예상했다. 증설 물량의 실적 반영은 2028년 3분기부터 본격화되고, 2027년에는 보완 증설을 통해 생산능력이 20~30% 확대될 것으로 내다봤다.
권 연구원은 “증설은 다수의 하이퍼스케일러, AI 팩토리 고객사 대상 공급 물량”이라며 “증설 금액의 대부분이 고객사의 지원 및 LTA로 충당돼 별도의 자금조달은 필요하지 않은 것으로 파악된다”고 밝혔다.
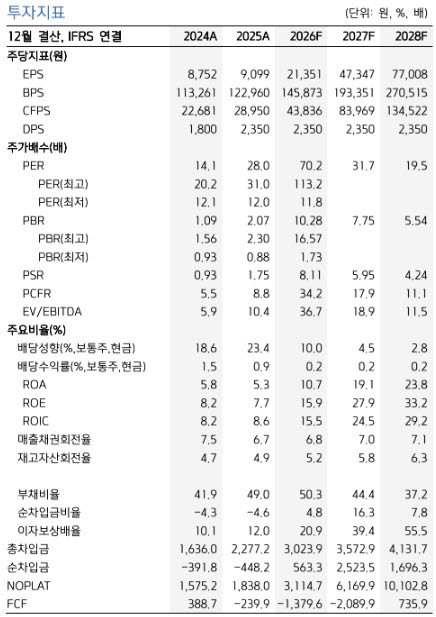
실적도 시장 기대치를 웃돌 것으로 전망했다. 삼성전기의 올해 3분기 매출액은 3조7754억원으로 전년 동기 대비 31% 증가하고, 영업이익은 6710억원으로 158% 늘어날 것으로 예상했다. 영업이익률은 18%로, 영업이익 컨센서스 6266억원을 웃도는 수준이다. 환율 하락에도 타이트한 업황을 기반으로 한 판가 인상과 고부가 제품 비중 확대가 이어지면서 예상보다 높은 이익 개선이 가능할 것으로 분석했다.
MLCC는 유통·직납 거래선향 판가 인상과 고부가 제품 비중 확대에 힘입어 3분기 영업이익률이 직전 분기 17%에서 22%로 상승할 것으로 전망했다. AI·서버향 탑재량과 수요 증가로 공급 부족에 따른 가격 상승이 이어지는 가운데 MLCC 리드타임은 현재 32주로 정상 수준인 12주를 크게 웃돌고 있다고 설명했다. 이에 2027년 MLCC 영업이익 전망치를 22% 추가 상향했다.
FC-BGA 역시 판가 추가 인상과 AI·서버향 물량 비중 확대에 힘입어 영업이익률이 직전 분기 21%에서 32%로 상승할 것으로 예상했다. 권 연구원은 “고다층·대면적 기판 생산으로 인한 공급 능력 감소와 폭발적인 수요 증가에 힘입어 공급자 우위 중심의 시장이 지속되고 있다”고 분석했다. 분기당 가격이 10~20% 오르는 가운데 ABF 기판 리드타임도 48~56주로 정상 수준인 12주를 크게 웃돌고 있다는 설명이다. 이에 2027년 FC-BGA 영업이익 전망치도 9% 추가 상향했다.
4분기에도 통상적인 계절성과 달리 전분기 대비 성장을 이어갈 것으로 전망했다. 권 연구원은 “통상적으로 4분기는 고객사의 재고조정으로 전분기 대비 하락하는 계절성이 있지만 올해 4분기에는 높은 고객사 수요를 기반으로 전분기 대비 성장이 지속될 것”이라고 내다봤다.
이어 “AI 인프라 투자의 가장 큰 수혜 부품군인 MLCC와 FC-BGA를 보유한 프리미엄이 아직 주가에 온전하게 반영되지 않았다고 판단한다”며 매수 의견을 유지했다.