|
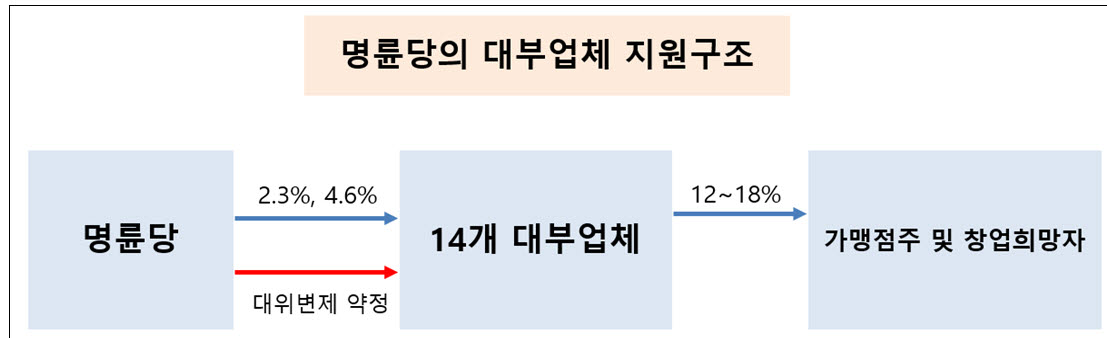
공정위에 따르면 명륜당은 2021년 12월부터 올해 4월까지 이 회장과 친족이 지분 대부분을 보유한 14개 대부업체에 연 2.3% 또는 4.6%의 금리로 총 2983억원을 빌려준 것으로 조사됐다.
공정위가 27개 은행·저축은행·캐피탈사를 토대로 산정한 정상금리는 8.73~13%인데, 이를 적용하면 대부업체들이 부담해야 할 이자는 약 316억원이었지만 실제 지급한 이자는 99억원에 그쳤다. 대부업체들이 저리 자금 지원을 통해 약 217억원의 경제적 이익을 얻은 셈이다.
|
대부업체는 2021년 1곳을 시작으로 2022년 2곳, 2023년 10곳, 2024년 1곳 등 총 14곳이 설립됐다. 특히 2022년 하반기 명륜진사갈비 리모델링 사업이 추진되면서 기존 가맹점주와 신규 창업자의 자금 수요가 늘자 대부업체 설립도 급증했다.
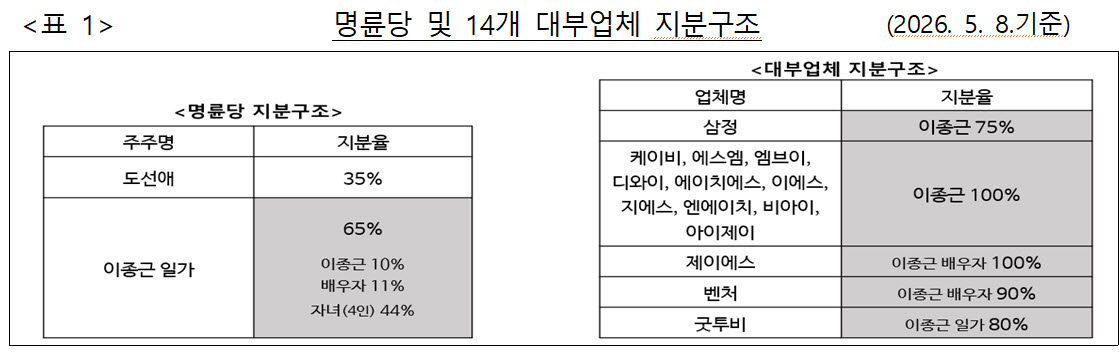
14개 업체는 이 회장이 주도해 설립했으며 이 회장 또는 친족이 각각 75~100%의 지분을 보유했다. 대부분 별도의 상주직원이 없었고, 명륜당이나 계열사 펜플의 전·현직 직원이 대표를 맡았다. 대부업 등록 요건을 맞추기 위해 1평 남짓한 공유오피스를 빌려 운영한 업체도 있었다.
그럼에도 명륜당은 업체별로 최대 100억~150억원의 자금을 지원했다. 가맹점주가 대출금을 갚지 못하면 명륜당이 대신 원금을 갚는 대위변제 약정까지 체결해 대부업체가 떠안아야 할 대손 위험도 줄여줬다.
공정위는 이 같은 지원으로 자체 자금조달이 어려웠던 대부업체들이 시장에 안정적으로 진입하고 경쟁사업자보다 유리한 조건을 확보했다고 봤다. 14개 업체의 대부채권 잔액을 합산하면 2025년 기준 전체 8203개 대부업체 가운데 27위에 해당하는 규모로 성장했다.
특히 이들 업체는 명륜당에서 저금리로 조달한 자금을 가맹희망자와 가맹점주에게는 훨씬 높은 금리로 대출했다. 리뉴얼 가맹점에는 연 12%, 신규 가맹점에는 연 15%를 적용했고, 2024년 말 이후 일부 신규 대출에는 연 18%의 금리가 적용됐다.
공정위는 명륜당이 가맹희망자에게 대부업체와의 특수관계와 대출조건 등을 제대로 알리지 않은 점도 문제 삼았다.
명륜당은 가맹희망자에게 창업자금 대출을 알선하면서도 정보공개서의 ‘신용 제공 및 알선 등 내역’에는 ‘해당사항 없음’이라고 기재했다. 대출 상담부터 계약 체결까지 명륜당 직원이 실무를 담당했고 대출 원리금도 가맹점이 명륜당에서 원육을 구매할 때 구매대금에 얹어 갚는 ‘물대상환’ 방식으로 회수됐다.
또 대부업체가 명륜당 회장과 친족 등이 지분을 소유한 특수관계 회사라는 사실과 대출금리, 가맹계약과 대부계약의 연계 구조 등도 가맹희망자에게 알리지 않았다.
공정위는 가맹희망자가 이 같은 내용을 사전에 알았다면 가맹계약 체결 여부나 창업자금 조달 방법, 계약조건 등을 달리 판단했을 가능성이 있다고 봤다. 이에 명륜당의 행위가 허위·기만적 정보 제공을 금지한 가맹사업법을 위반했다고 판단했다.
공정위는 “가맹본부가 창업자금을 지원하는 과정에서 오너일가 소유 대부업체를 설립하고 저리로 자금을 제공하는 방식으로 사익을 추구한 행위를 적발·제재한 것”이라며 “가맹계약과 연계된 대부조건과 대부업체와 가맹본부의 특수관계는 가맹희망자에게 제공돼야 할 중요한 정보”라고 했다.
|