송유림 한화투자증권 연구원은 이날 보고서에서 “바이오를 제외한 전 사업 부문 이익이 전년동기 대비 개선된 가운데, 건설 부문의 실적 성장이 압도적”이라고 평가했다.
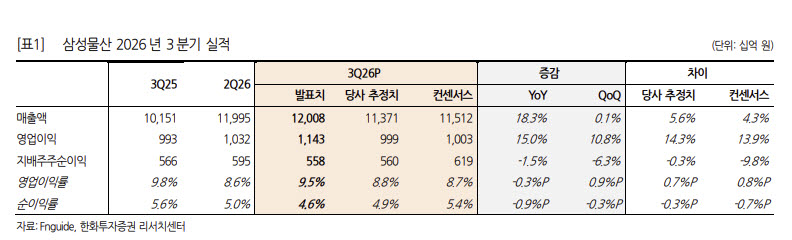
삼성물산의 올해 3분기 매출액은 12조80억원, 영업이익은 1조1428억원으로 전년 동기 대비 각각 18.3%, 15.0% 증가했다. 시장 컨센서스와 비교하면 매출액은 4.3%, 영업이익은 13.9% 웃돌았다. 반면 지배주주순이익은 5580억원으로 시장 예상치를 9.8% 밑돌았다.
실적 개선을 이끈 것은 건설 부문이다. 3분기 건설 매출액은 전년 동기 대비 44.5% 증가했으며, 특히 건축 부문 매출이 54.7% 늘었다. 매출 증가에 힘입어 건설 부문 영업이익률도 지난해 3분기 3.6%에서 올해 6.2%로 상승했다.
송 연구원은 “가파른 매출 성장으로 건설 부문의 영업이익률 또한 6.2%로 작년 3분기 3.6% 대비 큰 폭 개선됐다”고 설명했다.
수주 전망도 밝아졌다. 삼성물산은 지난 28일 공시를 통해 올해 신규 수주 가이던스를 기존 23조5000억원에서 30조1000억원으로 상향했다. 3분기 누적 신규 수주는 19조3000억원으로, 4분기 중 약 11조원 이상의 수주 파이프라인을 확보하고 있다.
특히 반도체 공장 등 하이테크 부문의 수주 확대가 두드러진다. 회사는 연초 하이테크 신규 수주 목표를 6조8000억원으로 제시했으나, 3분기 누적 수주액만 11조2000억원에 달했다. 이는 역대 최대였던 2023년 연간 수주액 12조3000억원에 근접한 수준이다.
송 연구원은 “회사는 2027년에도 하이테크 수주는 견조할 것으로 내다봤으며, 이에 따라 관련 매출도 큰 폭으로 증가할 것으로 예상한다”고 밝혔다.
원전과 데이터센터 사업도 중장기 성장동력으로 꼽힌다. 삼성물산은 스웨덴에서 GVH와 소형모듈원전(SMR) 4기 건설 사업을 추진하고 있다. 2027년 기본설계(FEED)를 시작해 2030년부터 순차 착공할 예정이다. 차세대 SMR 기술 확보를 위해 미국 카이로스파워에도 7000만달러를 투자했다.
대형 원전 분야에서는 올해 4분기 루마니아 원전 3·4호기, 내년 베트남 제2원전 시공사 선정이 예상된다. 데이터센터 사업에서는 지난 9월 미국 사모펀드 KKR이 설립한 ‘헬릭스’에 2억달러를 투자해 미국 내 대규모 데이터센터 설계·조달·시공(EPC) 사업 기회 확보에 나섰다.
한화투자증권은 삼성물산의 내년 매출액 전망치를 기존 49조8840억원에서 54조2480억원으로 8.7% 상향했다. 영업이익 전망치도 4조3250억원에서 4조6220억원으로 6.9% 높였다.
송 연구원은 “관계사 지분가치 변동에 따라 주가 등락이 나타나고 있으나, 하이테크 중심의 실적 성장과 데이터센터, 원전 등 모멘텀 요인은 긍정적”이라고 평가했다. 이어 현재 주가가 12개월 선행 주가순자산비율(PBR) 0.68배, 주가수익비율(PER) 16배 수준이라고 분석했다.
|