|
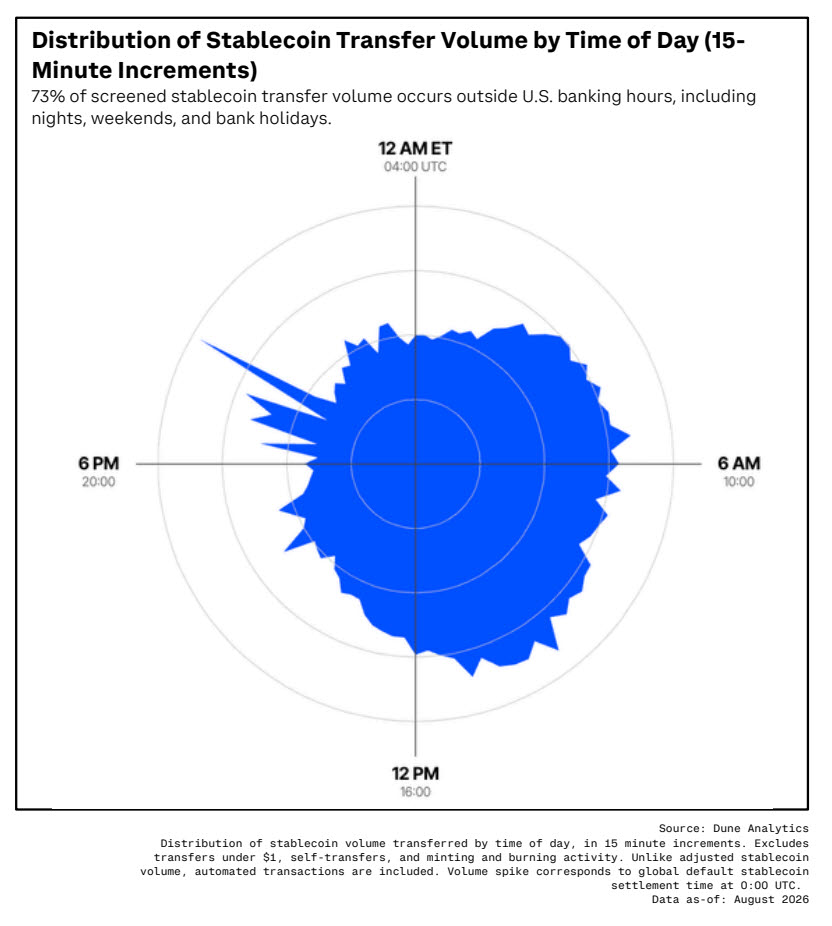
“은행 문 닫았을 때 더 움직인다”…송금 수수료 86% 절감
보고서에 따르면 올 7월31일까지 12개월 동안 선별된 스테이블코인 전송 물량의 73%가 야간과 주말, 공휴일 등 미국 은행 영업시간 외에 발생했다. 지난 3분기에는 하루 24시간 내내 시간당 평균 4억달러 이상이 유기적(organic) 전송으로 오갔다. 보고서는 “전통 결제망이 열려 있을 땐 대안으로, 닫혀 있을 땐 필수 수단으로서 스테이블코인의 매력을 보여준다”고 평가했다.
|
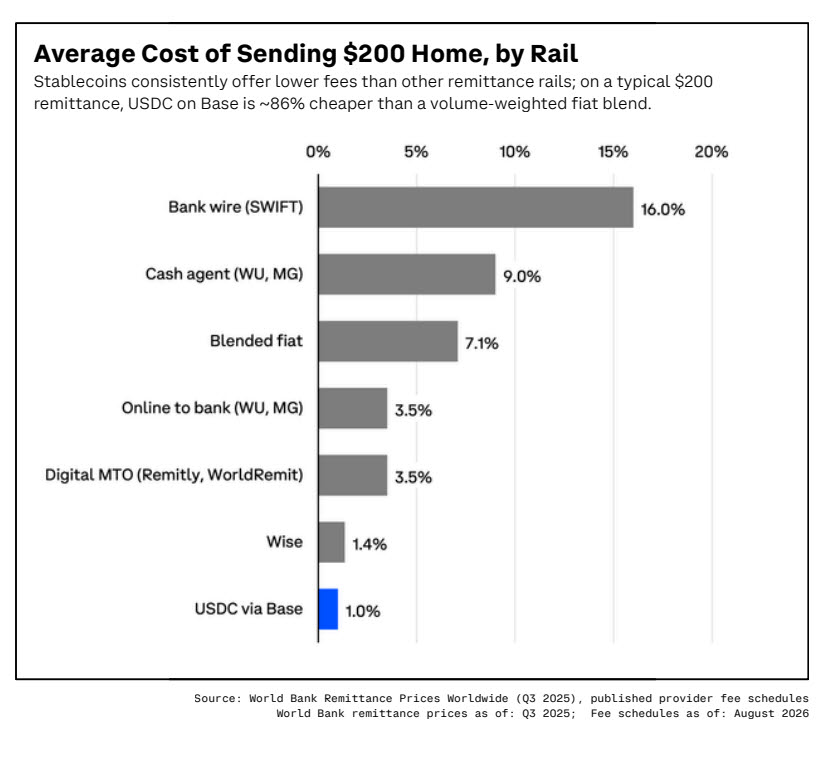
실제 유엔 경제사회국에 따르면 이주 노동자들은 통상 1~2개월마다 200~300달러를 본국에 보내고, 이 돈은 전 세계 인구 9명 중 1명꼴의 생계를 지탱한다. 보고서는 17번 송금하면 아낀 수수료만으로 200달러를 한 번 더 보낼 수 있다고 계산했다.
조정 거래량 4배 넘게 늘어…보유 주소 2억9300만개
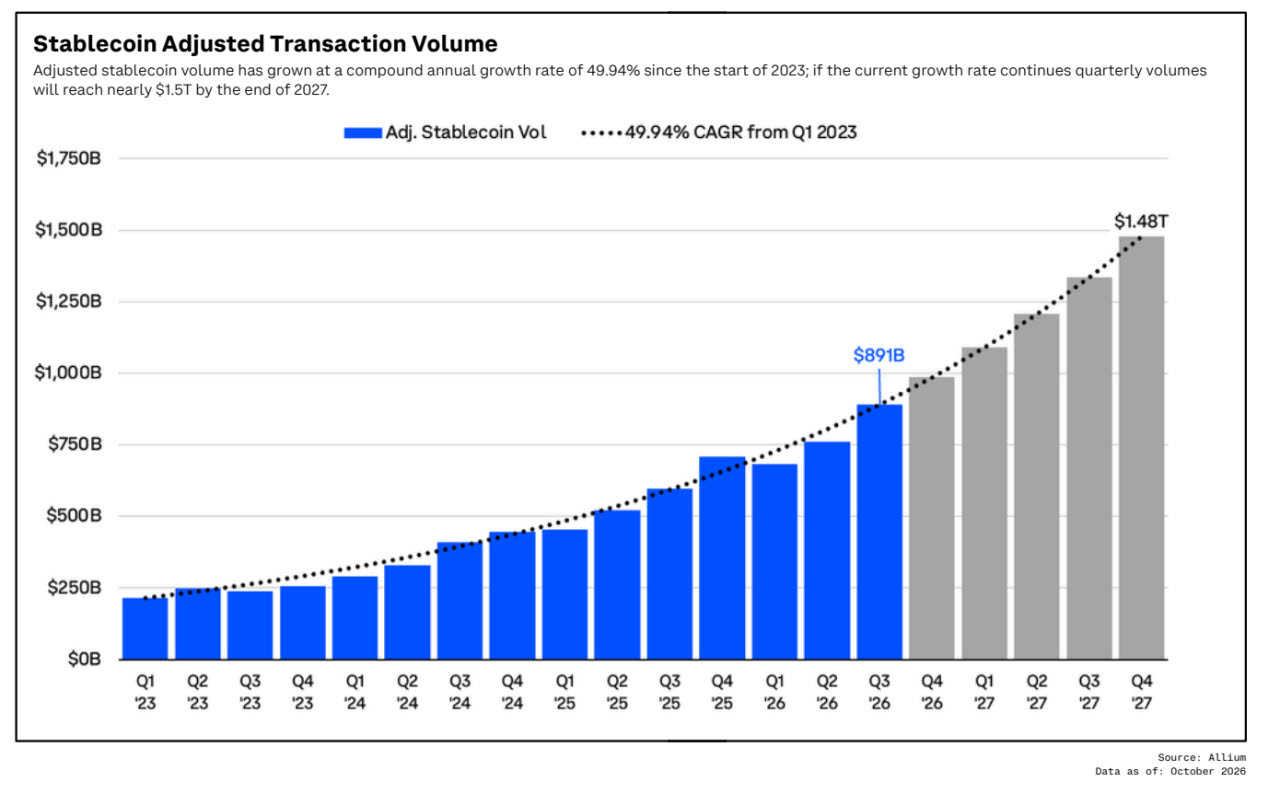
규모도 커졌다. 알리움 집계 기준 거래소와 탈중앙화금융(DeFi), 브리지, 자동화 거래, 발행·상환 등을 제외한 스테이블코인 조정 거래량은 2023년 1분기 2160억달러에서 2026년 3분기 8910억달러로 4배 이상 늘었다. 연평균 성장률은 49.94%로, 이 속도가 이어질 경우 내년 4분기에는 분기 거래량은 1조5000억달러에 육박할 것으로 보고서는 내다봤다.
|
다만 보고서는 한 사람이 여러 주소를 쓰거나 하나의 수탁 주소가 다수 이용자 자금을 보관할 수 있다며 주소 수는 이용자 수가 아닌 채택 정도를 보여주는 대리 지표라고 선을 그었다. 세계은행(WB)에 따르면 금융계좌가 없는 성인은 전 세계 13억명이며, 이 중 5억3000만명은 스마트폰을 갖고 있어 성장 여지가 크다는 설명이다.
“10만달러 이상 송금, 전신송금보다 두 배 믿을 만”
속도와 비용, 결제 실패율에서도 기존 결제망보다 우위를 보였다. 10만달러 이상 송금에서 스테이블코인은 약 97.7%가 1시간 안에 목적지에 도달한 반면 글로벌 도매 전신송금은 절반 정도에 그쳤다. 아프리카 지역 도매 전신송금의 경우 1시간 안에 도착한 비율이 4분의 1에도 못 미쳤고, 가장 성과가 좋은 북미에서도 전신송금이 실패하거나 1시간을 넘기는 빈도가 스테이블코인의 10배를 웃돌았다.
솔라나 기반 USDC 전송의 네트워크 수수료 중간값은 0.0005달러로, 미국 국내 은행 간 결제망 중 가장 저렴한 자동결제(ACH·0.0035달러)보다 86% 낮았다. 미 연방준비제도(Fed)의 즉시결제 서비스 페드나우(FedNow·0.045달러)와 비교하면 98.89% 저렴했다. 보고서는 ACH가 이연 정산되고 거래 취소가 가능한 것과 달리 스테이블코인은 수초 안에 최종 결제가 이뤄진다고 강조했다.
카드 결제의 경우 데이토스 추산 정상적인 전자상거래의 1.51%가 사기 의심으로 잘못 거절돼 가맹점들이 연간 2300억달러 이상의 손실을 보고 있다. 반면 100~1000달러 규모 스테이블코인 전송의 온체인 실패율은 0.145%였다. 다만 보고서는 두 수치가 동일한 기준의 지표는 아니라고 덧붙였다.
美 10대 은행 중 7곳 테스트…중견기업 30% 도입
금융권 채택도 확산하고 있다. 미국 10대 은행 가운데 JP모건체이스와 씨티, 웰스파고, US뱅코프, PNC, 트루이스트, BNY 등 7곳이 결제용 예금토큰을 테스트했고, 이 중 4곳은 스테이블코인도 시험했다. 나머지 뱅크오브아메리카와 골드만삭스, 캐피털원도 관련 계획을 발표했다. 보고서는 “대형 은행들이 둘 다 시험하고 있다는 것은 온체인 결제를 도입할지 말지가 아니라, 어떤 목적에 무엇을 쓸지가 문제가 됐다는 뜻”이라고 짚었다.
지난 9월에는 오픈스탠더드가 스트라이프와 비자, 마스터카드, 쇼피파이, 코인베이스를 창립 파트너로 ’오픈USD‘를 출시했다. 국경 간 거래를 하는 중견기업 중 스테이블코인을 시범 도입했거나 사용 중인 비율은 30%로, 2024년 약 10%에서 세 배로 늘었다. 알리움에 따르면 기업 간(B2B) 결제 규모도 전년 대비 36% 증가했다.
토큰화된 미국 국채 시가총액은 2025년 말 91억달러에서 2026년 9월 말 147억달러로 62% 늘었다. 전통 자산운용사 비중은 55%로, 블랙록 BUIDL(23억달러), 프랭클린템플턴 iBENJI(17억달러), JP모건 JLTXX(약 6억달러) 등이 이끌고 있다.
“국제거래 80% 옮기면 3조달러 유동성 풀려”
보고서는 스테이블코인이 널리 채택될 경우의 거시경제 효과도 추산했다. 2022년 기준 은행들이 국경 간 결제를 위해 다른 은행 계좌에 미리 넣어둔 노스트로·보스트로 잔액은 5조~15조달러에 이른다. 중간값 10조달러의 30%만 풀려도 약 3조달러의 유동성이 생긴다는 계산이다.
국제거래의 80%가 스테이블코인 레일로 옮겨갈 경우 결제 중개 자원 절감(1380억달러), 교역 확대(1270억달러), 기업 현금 활용(740억달러) 등으로 연간 총 4340억달러의 경제적 이득이 생길 것으로 봤다.
여기서 은행 대출 위축(-1770억달러)과 인프라 비용(-670억달러), 금융안정 완충 비용(-350억달러)을 빼도 글로벌 국내총생산(GDP)은 연간 1550억달러 늘어난다. 민감도 분석 25개 시나리오 가운데 22개에서 순효과가 플러스였다. 다만 보고서는 이 수치가 조건부 모델 결과일 뿐, 실제 관측된 이익이나 채택 전망은 아니라고 밝혔다.
AI 에이전트 결제 시대…x402 2억4900만건 처리
보고서는 인공지능(AI) 에이전트가 경제 주체로 부상하는 ’에이전틱 파이낸스(AiFi)‘에서도 스테이블코인이 결제 수단이 될 것으로 내다봤다. 코인베이스에서 시작된 오픈소스 결제 표준 x402는 2026년 9월까지 2억4900만건의 결제를 처리했다. 2025년 11~12월 급증한 뒤 최근 월 2000만건 안팎에서 안정됐다.
다만 이 수치가 AI 에이전트 활동만을 측정한 것은 아니라고 보고서는 설명했다. 맥킨지는 2030년까지 AI 에이전트가 3조~5조달러 규모의 글로벌 소비자 거래를 중개할 것으로 전망했다.
보고서는 “잠재력을 실현하려면 신뢰할 수 있는 인프라와 명확한 규칙, 일상 금융에서 안정적으로 작동하는 서비스가 필요하다”며 “이 상시 가동 결제망을 일상 금융의 일부가 될 만큼 믿을 수 있게 만드는 것이 과제”라고 강조했다.