윤동욱 현대차증권 연구원은 이날 발간한 보고서에서 “고객사로 확보한 주요 글로벌 반도체 제조사들의 CapEx 계획이 계속해서 상향 조정되고 있다”며 “주력 장비인 감광액 제거(PR Strip) 장비의 지배적인 시장 지위가 지속되는 가운데 드라이 클리닝(Dry Cleaning), 베벨 에치(Bevel Etch) 장비도 공정 미세화에 따라 매출이 확대될 것으로 기대된다”라고 말했다.
현대차증권에 따르면 피에스케이(319660)의 3분기 연결 기준 매출액은 1891억원으로 전년 동기 대비 81.6% 증가하고, 영업이익은 562억원으로 140.3% 늘어날 것으로 추정됐다. 영업이익률은 29.7%에 달할 것으로 보인다.
상반기 호실적으로 크게 높아진 시장의 눈높이를 다시 한번 웃도는 수준이다. 국내 메모리 반도체 기업뿐만 아니라 북미, 중국 등 글로벌 메모리 업체들이 투자를 급격히 늘리고 있고, 북미 파운드리 기업 역시 최근 CapEx 계획을 상향 조정한 영향이다.
국내외 제조사들의 증설 일정도 빨라지고 있다. 국내 메모리 업체들은 Y1, P4, P5 등 2028년까지 예정된 신규 팹(Fab)의 장비 반입 일정을 계속해서 앞당기고 있는 것으로 파악됐다. 삼성전자(005930), SK하이닉스(000660), 마이크론, 인텔 등 4개 주요 제조사의 연간 CapEx 증가율은 2026년 59.4%, 2027년 33.4%에 달할 것으로 예상된다.
신규 고부가 장비의 성장성도 주목된다. 반도체 공정 미세화로 수요가 증가하고 있는 드라이 클리닝 장비는 현재 신규 고객사향 퀄리피케이션(품질 인증) 절차를 밟고 있다. 해당 장비는 기존 드라이 스트립 대비 평균판매단가(ASP)와 마진이 모두 우수해 향후 본격적인 매출 반영 시 추가적인 수익성 확대를 견인할 전망이다.
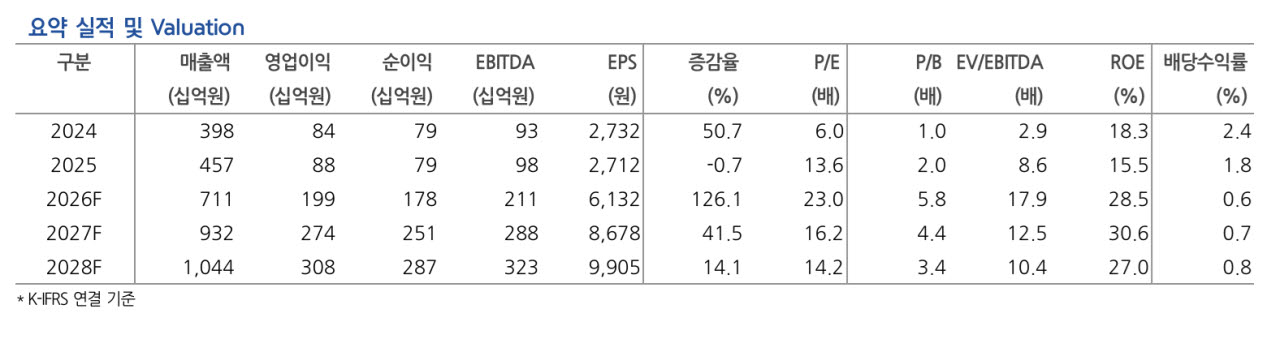
현대차증권은 피에스케이(319660) 의 2026년 연간 매출액을 7114억원, 영업이익을 1987억원으로 전망했다. 전년 대비 각각 55.6%, 124.6% 증가하는 수준이다. 2027년에는 매출액 9319억원, 영업이익 2738억원을 기록하며 외형 성장과 수익성 개선 흐름을 지속할 것으로 내다봤다.
윤동욱 연구원은 “2027년 예상 주당순이익(EPS) 8678원에 원익IPS, 테스, 유진테크, 램리서치(LRCX), 어플라이드 머티어리얼즈(AMAT), 도쿄일렉트론(TEL) 등 국내외 주요 전공정 장비사들의 2027년 평균 주가수익비율(PER) 25.2배를 적용해 목표주가 22만원을 산출했다”라고 말했다.
|