정연승 NH투자증권 연구원은 이날 보고서에서 “100% 환헤지 정책으로 장기 환율 전망 변경에도 2028년까지 실적 추정치 변화는 제한적이나, 금리 상승과 상선 부문의 중장기 경쟁 심화를 반영해 영구성장률을 낮추면서 Target PBR을 14% 하향”했다고 설명했다.
중국 조선사들의 저가 수주 공세가 주요 부담 요인으로 꼽혔다. 삼성중공업은 상대적으로 낮은 가격의 자국 발주를 기반으로 기술력을 축적하는 중국 조선사와의 경쟁이 심화하고 있다는 분석이다.
정 연구원은 “상대적으로 낮은 가격의 자국 발주를 기반으로 기술력을 축적하는 중국 조선사와의 중장기 경쟁 심화 가능성이 확대”되고 있다고 진단했다.
중국 조선사가 경쟁력을 높이면서 국내 조선업체의 상선 수주 환경도 이전보다 까다로워질 수 있다는 의미다. 이에 따라 단순 선박 건조 경쟁에서 벗어나 고부가가치 해양 프로젝트를 통한 차별화가 중요해졌다는 평가다.
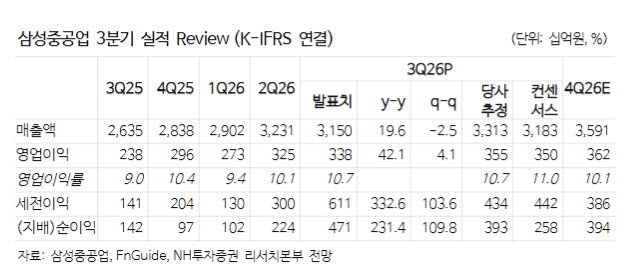
삼성중공업의 3분기 실적은 시장 기대치를 소폭 웃돌았다. 연결 기준 매출액은 3조152억원으로 전년 동기 대비 19.6% 증가했고, 영업이익은 3559억원으로 42.1% 늘었다. 영업이익률은 10.7%를 기록했다.
영업이익은 시장 컨센서스를 약 3% 웃돌았다. 생산성 개선과 고부가가치 선박 매출 비중 확대가 수익성을 뒷받침했다.
정 연구원은 “3분기 매출액은 3.15조원(+19.6% y-y), 영업이익은 3,384억원(+42.1% y-y, OPM 10.7%)으로 영업이익 기준 시장 컨센서스를 3% 상회”했다고 밝혔다.
다만 보고서의 실적 설명에 기재된 영업이익은 3384억원으로, 실적 비교표에 제시된 3559억원과 차이가 있다. 영업이익률 10.7%는 3384억원을 기준으로 한 수치다.
3분기에는 해양 사업과 관련한 일회성 이익도 반영됐다. 나이지리아 라시아 프로젝트의 선물환 청산에 따른 약 2800억원의 일회성 이익이 발생했지만, 관련 선물환 손실과 충당금 반영 등으로 순이익에 미친 영향은 제한적이었다.
향후 주가 반등의 핵심은 해양 사업 신규 수주가 될 전망이다. 삼성중공업은 FLNG 프로젝트를 중심으로 수주 확대를 추진하고 있으며, 부유식 데이터센터 사업에서도 새로운 성장 기회를 모색하고 있다.
정 연구원은 “향후 주가 반등을 위해서는 중국 조선사 대비 경쟁우위를 보유한 1) FLNG 2) 부유식 데이터센터의 실제 수주 확인이 중요”하다고 강조했다.
올해 FLNG 추가 수주 가능성도 남아 있다. 회사는 4분기 FLNG 1기 추가 수주를 기대하고 있으며, 내년에는 상선과 해양 프로젝트를 포함해 신규 수주가 확대될 것으로 예상된다.
정 연구원은 “4분기 FLNG 1기 추가 수주 시 연간 목표 달성이 가능할 전망”이라며 “2027년 상선, 해양 수주는 2026년 대비 감소할 것으로 예상되나, 2029년까지 인도 슬롯이 상당 부분 채워져 있어 무리한 수주보다 가격과 수익성을 우선하는 전략 유지 전망”이라고 강조했다.
|