|
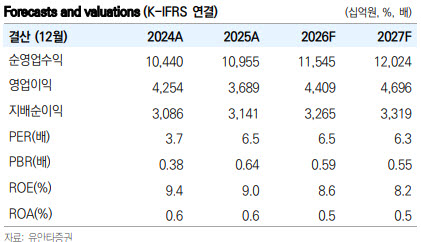
그룹 이자이익은 전 분기 대비 1.7% 증가했다. 선제적 조달에 따른 비용 상승으로 은행 순이자마진(NIM)이 0.07%포인트 하락했지만, 은행 원화대출이 1.5% 성장하면서 이자이익 증가를 뒷받침했다.
비이자이익은 전 분기 대비 7.6% 감소했지만 상대적으로 양호한 흐름을 보였다. 2분기 환차손 200억원과 보험 자회사 계리가정 변경 비용 430억원이 반영된 데 따른 기저효과가 작용했다. 3분기에는 환율 하락에 따른 환차익 1410억원이 발생했다. 판매관리비는 증권사 인프라 구축 등의 영향으로 전 분기 대비 1.2% 증가했다.
자본 건전성 지표도 개선됐다. 3분기 말 CET1 비율은 13.80%로 전 분기 대비 0.08%포인트 상승했다. 당기순이익이 0.43%포인트 개선 요인으로 작용했지만, 위험가중자산(RWA) 증가와 주주환원, 기타포괄손익(OCI) 변동 등이 영향을 미쳤다. 특히 RWA는 환율 하락과 자산 성장으로 0.03%포인트 감소 요인이 발생했으나 운영리스크 완화로 0.13%포인트 개선 효과가 나타났다.
3분기 일시적으로 RWA가 증가하는 요인이 있었지만 10월 해소됐다. 해당 영향을 반영하면 실제 CET1 비율은 13.95% 수준이라는 게 유안타증권의 분석이다.
주주환원 확대도 이어질 전망이다. 우리금융지주는 3분기 주당배당금(DPS)으로 220원을 발표했다. 기업가치 제고 계획에 따라 연간 DPS는 매년 10% 증가할 것으로 예상됐다. 유안타증권은 올해 총주주환원율을 44.4%로 추정했다. 배당수익률 5%와 자사주 매입 수익률 1.6%, 를 합산한 총주주환원수익률은 6.6%로 전망했다. 또 비과세 배당 효과를 포함한 실질 총주주환원율은 50.5% 수준에 이를 것으로 예상했다.
우 연구원은 “우리금융지주의 CET1 비율이 1분기 자산재평가 효과인 0.6%포인트를 제외하더라도 13% 이상으로 안정적으로 관리되고 있다”며 “과거 상대적으로 낮았던 주주환원율이 빠르게 개선될 것으로 예상된다”고 말했다.