|
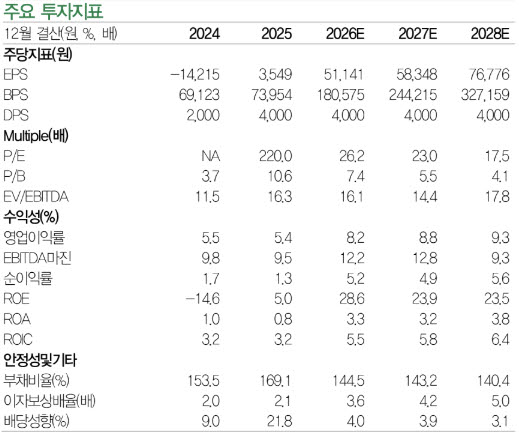
조 연구원은 AI 가속기와 네트워크 스위치용 소재 수요가 견조하게 성장하는 가운데 반도체 패키지용 소재 역시 고성능 메모리 관련 매출 증가와 기존 판매가격 인상분 반영으로 호실적에 기여했다고 분석했다.
특히 AI 관련 소재 수요가 기존 AI 가속기 중심에서 네트워크 스위치와 광모듈 등으로 확산되고 있다는 점에 주목했다. 전자BG의 주요 제품군별 매출 비중은 AI 가속기 32%, 네트워크 스위치 25%, 광모듈 10%로 나타났다.
생산능력 확대에 따른 실적 성장도 예상했다. 중국 증설분이 이달부터 반영될 것으로 예상되며, 중장기적으로는 2029년 생산능력(CAPA)이 현재의 2.7배 수준까지 확대될 것으로 전망했다.
조 연구원은 “신규 증설라인이 모두 완전 가동되는 상황에서도 수요가 공급을 지속 상회할 것으로 예상된다”고 분석했다. 이어 “우호적인 가격 협상력이 유지될 가능성이 높으며, 신규 생산능력 확보가 실적 성장으로 직결되는 환경이 지속될 것으로 판단한다”고 밝혔다.
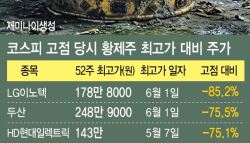
최근 주가 조정에 대해서는 실적 전망과 비교해 낙폭이 과도하다고 평가했다. AI 인프라 투자에 대한 수익성 우려가 부각되면서 관련주 전반의 주가가 큰 폭으로 하락했지만, 두산 전자BG의 공급 부족과 높은 가동률, 우호적인 가격 환경은 여전히 유지되고 있다는 설명이다.
조 연구원은 “전자BG의 구조적인 공급 부족과 높은 가동률, 우호적인 가격 환경에는 변화가 없어 최근 주가 낙폭은 펀더멘털 대비 과도하다고 판단한다”고 밝혔다.
목표주가는 기존 200만원에서 100만원으로 하향 조정했다. 글로벌 동박적층판(CCL) 경쟁사인 EMC 역시 최근 주가가 가파르게 하락하는 등 업종 전반의 밸류에이션 부담이 확대됐기 때문이다.
조 연구원은 “전자BG 실적 추정치 상향에도 불구하고 비교기업의 멀티플 하락을 반영해 목표주가를 100만원으로 하향 조정한다”고 설명했다.