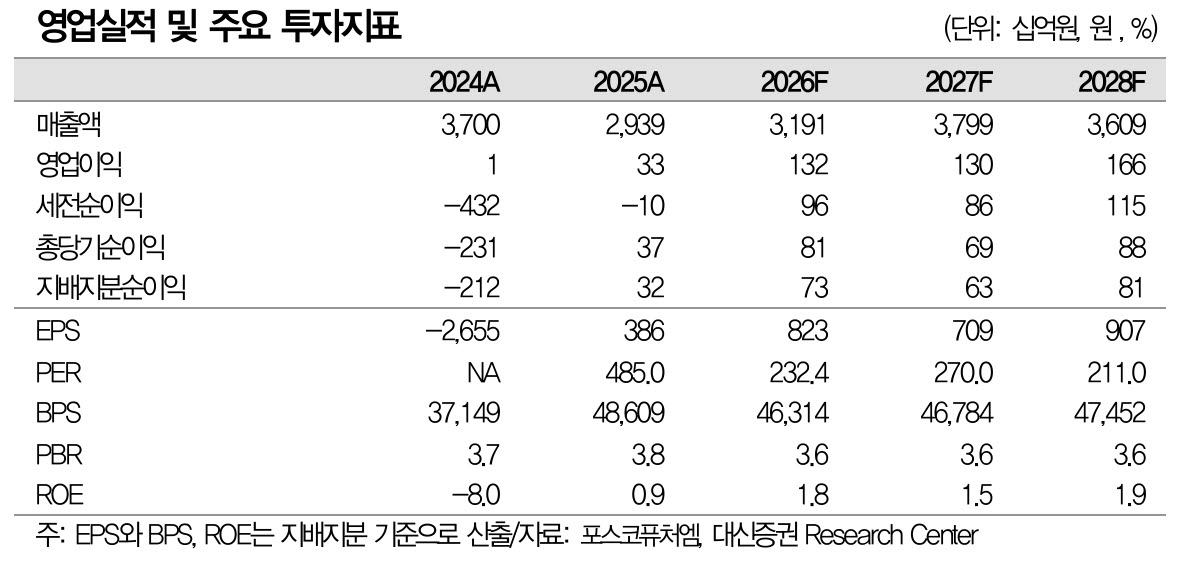
김귀연 대신증권 연구원은 이날 발간한 보고서에서 “포스코퓨처엠의 3분기 연결 기준 매출액은 전년 동기 대비 4.6% 감소한 8348억원, 영업이익은 23.2% 증가한 821억원(영업이익률 9.8%)을 시현했다”며 “시장 컨센서스(영업이익 179억원)를 크게 웃돌았다”고 설명했다.
사업부별로는 에너지소재 부문이 호실적을 주도했다. 에너지소재 매출은 전분기 대비 40% 증가한 4596억원, 영업이익은 518억원(영업이익률 11.3%)을 거뒀다.
김 연구원은 “N87 판매 확대와 포드 및 얼티엄셀즈향 공급 재개, 2분기 이연 물량 반영으로 양극재 판매량이 전분기 대비 두 자릿수 증가했다”며 “여기에 고객사의 계약 물량 미이행에 따른 보상금이 매출과 이익에 반영되며 서프라이즈를 이끌었다”고 진단했다.
반면 음극재는 판매량 증가에도 불구하고 판가·환율 하락과 인조흑연 재고평가손실로 적자 폭이 확대됐다.
보고서는 2차전지 업황이 바닥을 지나며 LFP 양극재를 중심으로 구조적 성장에 들어서고 있다는 점에 주목했다. 포항 양극재 2공장은 4분기 2만톤 규모의 LFP 전환 라인 가동에 돌입하며, 2027년 상반기까지 10만7000톤(전환 라인 기준 10만5000톤) 규모의 생산능력(CAPA)을 갖출 계획이다.
김 연구원은 “4분기에는 LFP 양극재 초도 출하와 중국 이연 물량 반영 등으로 전분기 대비 25%의 물량 성장이 예상된다”며 “일회성 보상금 기저효과와 리튬 가격 약세로 4분기 영업이익률은 일시적으로 둔화되겠으나, 2027년부터 SK온·삼성SDI 등 주요 셀사를 대상으로 LFP 납품이 본격화되면서 양극재 제품 믹스와 손익이 눈에 띄게 개선될 것”이라고 내다봤다. 회사의 2027년 양극재 판매량 중 LFP 비중은 50% 이상으로 확대될 전망이다.
음극재와 기초소재 부문도 점진적인 회복 흐름을 보일 것으로 관측됐다. 4분기 해외 고객사향 음극재 판매 확대와 베트남 인조흑연 공장 가동 준비, 기초소재의 우호적인 스프레드(원자재와 제품 가격 차이) 효과가 이어질 것이라는 설명이다.
목표주가 산정에 대해 김 연구원은 “2028년 예상 상각전영업이익(EBITDA) 4355억원에 2022년 상장 이후 평균 목표 배수 40.3배를 적용해 적정 시가총액을 17조5000억원으로 산출했다”며 “리튬가 하락에 따른 이익 눈높이 조정을 반영해 목표가를 낮췄으나, LFP 양산 본격화로 이익 체력 회복의 가시성이 높아진 만큼 목표 배수에 적용하던 디스카운트(할인) 요인은 제거했다”고 덧붙였다.
|