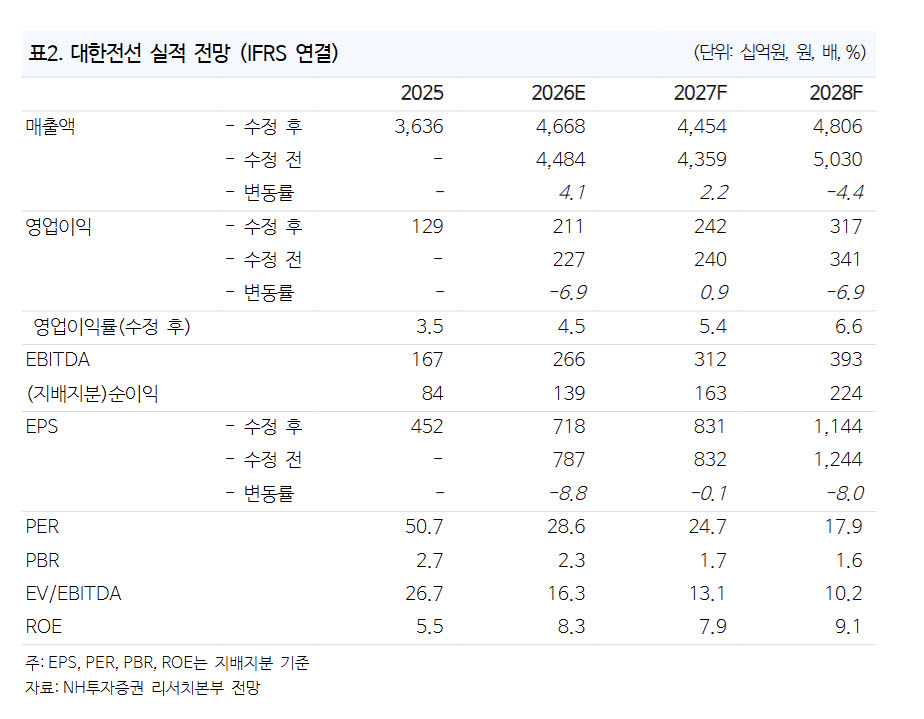
다만 금리 인상에 따른 자기자본비용 상승과 환율 및 원자재 가격 하락 전망을 반영해 12개월 목표주가는 기존 4만8000원에서 3만8000원으로 20.8% 하향 조정했다. 전일 종가(2만500원) 기준 상승 여력은 85.4%다.
이민재 NH투자증권 연구원은 이날 발간한 보고서에서 “대한전선의 3분기 연결 기준 매출액은 전년 동기 대비 37.6% 증가한 1조1760억원, 영업이익은 4.5% 늘어난 309억원(영업이익률 2.6%)을 기록해 시장 기대치를 밑돌았다”고 평가했다. 단기 실적이 부진했던 이유로는 중동 분쟁에 따른 선적 지연과 원·달러 환율 하락, 해상운임 상승 등이 꼽혔다.
다만 이 연구원은 “수익성이 높은 초고압(EHV) 케이블 매출은 전년 동기 대비 37% 늘어난 2403억원을 기록하며 상반기에 이어 성장세를 이어갔다”며 “2024년 이후 수주했던 고수익 프로젝트들이 본격적으로 매출에 반영되고 있다”고 설명했다.
수주 지표는 탄탄한 우상향 곡선을 그렸다. 3분기 신규 수주는 전분기 대비 11% 증가한 8000억원을 기록했으며, 총 수주잔고는 4조3000억원으로 전분기 대비 6% 늘어났다. 북미 초고압 케이블(1200억원), 독일 380kV급 케이블(1150억원), 호주 데이터센터 프로젝트(450억원) 등 글로벌 주요 지역에서 굵직한 프로젝트를 연이어 확보한 결과다.
NH투자증권은 대한전선이 2027년 이후 글로벌 전선 시장이 2차 성장 국면에 진입할 것으로 내다봤다. 미국과 유럽 유틸리티(전력회사)들이 인공지능(AI) 데이터센터 전력 부하 해소와 노후 전력망 교체를 위해 고전압(HV) 송전망 지중화 투자를 본격화하고 있어서다.
이 연구원은 “전 세계적으로 전선 공급망 증설이 제한적인 상황에서 내년부터 글로벌 대형 프로젝트들이 추가되면 수주잔고는 가파르게 증가할 것”이라며 “특히 지중화 투자를 빠르게 확대하고 있는 북미 시장은 국내 전선업체들에게 매우 유리한 환경”이라고 분석했다.
국내 전력 인프라 정책에 따른 낙수효과도 기대된다. 정부가 탄소중립 달성과 국가 메가 프로젝트 전력 공급을 위해 추진하는 ‘서해안 에너지 고속도로(초고압직류송전·HVDC 프로젝트)’가 내년부터 본격화되기 때문이다.
이 연구원은 “당진 해저케이블 2공장 준공과 추가 전용 포설선(CLV) 인수를 통해 서해안 해저 전력망 수요에 선제 대응할 계획”이라며 “단기 매크로 변수 영향으로 목표주가를 하향했으나 글로벌 초고압·해저케이블 중심의 중장기 실적 개선 흐름은 견고하다”고 덧붙였다.
|