|
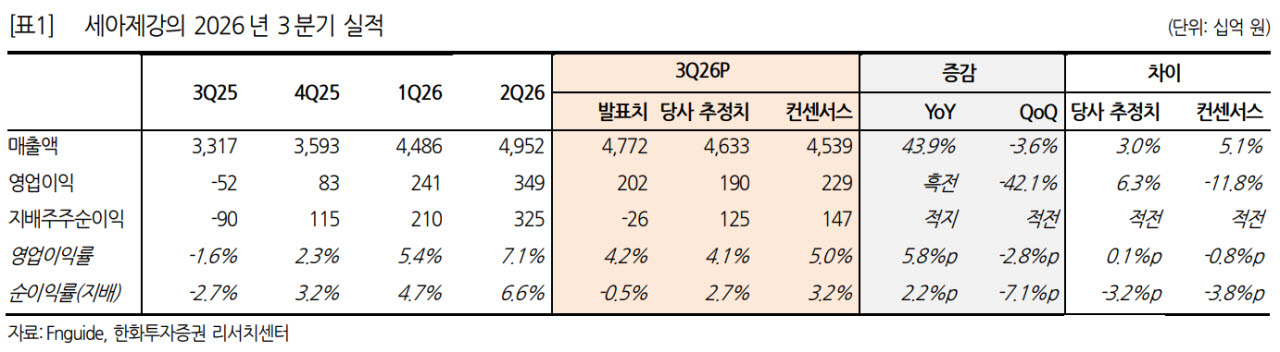
앞서 3분기 연결기준 매출액은 4772억원(전년 대비 +43.9%), 영업이익은 202억원(흑자전환)으로 영업이익 컨센서스인 229억원을 11.8% 하회했다. 원화 강세와 원가 시차가 수출과 내수 수익성을 함께 낮췄다. 미국 유정관 가격 상승으로 달러 기준 수출 판가는 약 6% 올랐으나 원·달러 환율이 5.4% 하락해 원화 판가는 2분기 수준에 머물렀다.
그는 “북미 프로젝트 납기 차이로 북미 매출 비중이 47.2%에서 37.0%로 낮아진 점도 수출 마진에 부담이 됐다. 내수는 판가 8.5% 상승에도 2분기에 매입한 고가 열연이 시차를 두고 투입되며 스프레드가 축소됐다”고 설명했다.
이어 “4분기 영업이익은 262억원으로 회복될 전망이다. 시차를 두고 투입되는 열연 원가가 낮아지고 3분기 이후 오른 미국 유정관 가격이 수출 판가에 반영되기 때문”이라며 “4분기 내수 스프레드는 축소 또는 횡보하고 원화 강세가 이어져 개선 폭은 제한될 전망이며, 현재 컨센서스(280억원)에는 못 미칠 것으로 판단한다”고 부연했다.
이에 2027년 영업이익 추정치는 1144억원으로 기존 1082억원 대비 5.7% 상향했다. 3분기 실적 수준을 반영하고 미국 열연 가격 전망을 높였으며, 2026년 대비 8.5% 증익을 전망했다.
권 연구원은 “영업이익 추정치는 높였으나 후속 프로젝트 수주·환율 하방 위험을 반영해 목표 주가순자산비율(PBR)을 0.47배에서 0.40배로 낮췄다. 투자의견을 유지하는 근거는 미국 유정관 가격이 정점 뒤 급락보다는 높은 가격대를 이어갈 가능성 때문”이라며 “아울러 경쟁국(대만·UAE 등) 미국 반덤핑 예비판정은 한국산 단가를 끌어내리던 저가재의 가격 우위를 없애 판가 하단을 받칠 전망이다. 향후 체크포인트는 미국 열연 가격 강세의 지속성과 추가 프로젝트 수주”라고 덧붙였다.