자동차 업계의 여름휴가 집중으로 생산이 줄고, 앞선 할인 행사와 대규모 운송장비 도입의 영향으로 소비와 설비투자도 주춤했다. 정부는 일시적 요인이 크다며 9월 반등을 전망했다. 다만 소매판매가 두 달 연속 줄고 숙박·음식점업도 부진해 내수 회복은 더딘 모습이다.
|

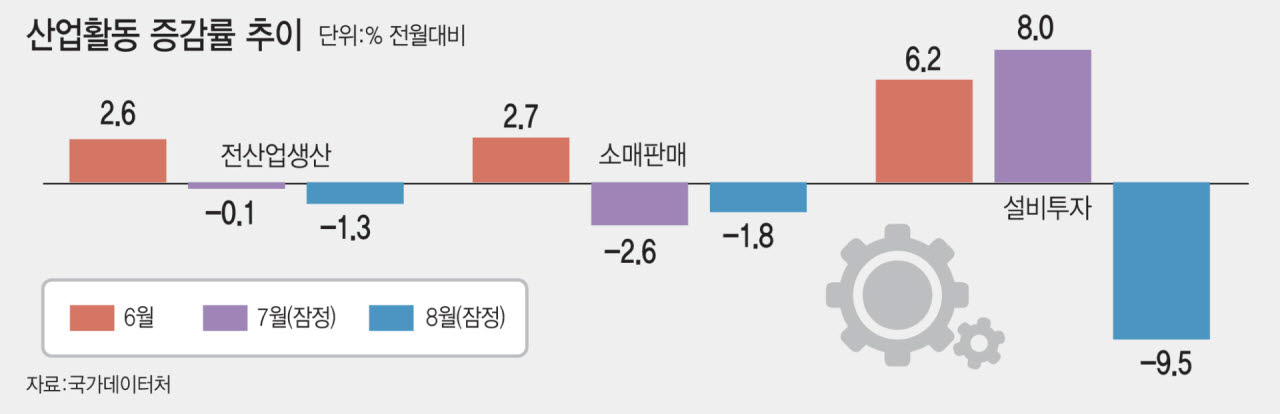
30일 국가데이터처가 발표한 ‘2026년 8월 산업활동동향’에 따르면 지난달 전산업생산지수는 118.7(2020년=100)로 전월 대비 1.3% 감소했다. 7월(-0.1%)에 이어 두 달 연속 하락세다.
생산 감소의 중심에는 자동차가 있다. 통상 7~8월로 나뉘었던 완성차 업체의 여름휴가가 올해는 8월에 몰리면서 공장 가동일이 줄었든 영향이 크다. 자동차 생산은 전월보다 24.8% 감소해 2020년 2월 이후 6년 6개월 만에 가장 큰 감소 폭을 기록했다.
완성차 생산이 줄자 타이어 등 부품 수요도 위축됐다. 이에 고무·플라스틱 생산이 11.0% 감소했다. 기계장비 생산은 늘었지만 자동차와 관련 업종의 감소분을 메우지 못하면서 광공업 생산 전체는 4.8% 줄었다.
서비스업 생산은 0.5% 늘었으나 업종별 차이가 컸다. 데이터센터 수요 확대로 정보통신(4.7%), 전문·과학·기술(2.3%) 생산이 늘며 전월 대비 0.5% 증가했지만 도소매업은 줄었다. 특히 체감 경기와 밀접한 숙박 및 음식점업 생산은 전월 대비 0.9% 감소했고, 전년 동월 대비로도 2.8% 줄어들며 부진한 흐름을 이어갔다.
소비에서도 부진이 이어졌다. 상품 소비 동향을 보여주는 소매판매는 전월보다 1.8% 줄었다. 7월(-2.6%)에 이은 두 달 연속 감소다. 의복 등 준내구재 판매는 소폭 늘었지만 승용차·가전제품 등 내구재와 음식료품 등 비내구재 판매는 모두 줄었다.
승용차는 신차 출시를 기다리며 구매를 미루는 수요와 생산 차질이 판매 감소에 영향을 미쳤다. 가전제품은 6~7월 초 대규모 할인 행사 때 수요가 몰린 뒤 판매가 줄어드는 기저효과가 나타났다. 7~8월 주가 조정으로 보유 자산 가치가 낮아진 점도 소비 심리에 부담을 줬을 가능성이 제기된다.
설비투자 감소 역시 특정 부문의 변동이 크게 작용했다. 전체 설비투자는 전월보다 9.5% 줄었지만 기계류 투자는 1.6% 늘었다. 반면 운송장비 투자는 32.8% 감소했다. 7월에 선박과 항공기 도입이 집중되면서 8월 투자 실적이 상대적으로 낮아진 영향이다.
건설 부문은 개선됐다. 실제 공사 실적을 나타내는 건설기성은 토목 부진에도 건축 공사가 늘면서 전월보다 1.9% 증가했다.
|
정부는 생산·소비·투자의 동반 감소에도 성장 흐름은 이어지고 있다고 평가했다. 재정경제부는 “8월 주요 지표 하락은 6월 큰 폭 증가에 따른 기저효과와 완성차 업체 하계휴가 일정 등 일시적 요인이 크게 작용한 결과”라고 평가했다.
이 지수는 전월보다 0.5포인트 오른 101.7로, 2008년 5월 이후 18년 3개월 만에 최고 수준을 기록했다. 개별 지표의 월간 실적은 감소했지만 종합적인 경기 흐름은 개선되고 있다는 게 정부의 판단이다.
앞으로의 경기 흐름을 가늠하는 선행종합지수 순환변동치는 전월보다 0.1포인트 하락했다. 다만 정부는 주가 조정 등에 따른 일시적 움직임으로, 경기가 정점을 지나 하강 국면에 들어섰다는 의미는 아니라고 설명했다.
정부는 9월 자동차 공장 가동이 정상화하고 신차 판매 효과가 나타나면서 주요 지표가 반등할 것으로 내다봤다. 9월 소비자심리지수(CSI)가 106.6으로 1개월 만에 상승 전환한 것이 근거다. 특히 9월 1~20일 수출이 전년 동기 대비 78.3%(반도체 259.4%) 급증하는 등 양호한 속보지표 흐름이 이어지고 있다.
임홍기 재경부 경제분석과장은 “9월에는 자동차 생산 회복과 신차 효과, 주가 안정 등으로 생산과 소비, 투자가 모두 강하게 반등할 것”이라며 “기업 영업이익이 늘어난 것만큼 민간 소비가 빠르게 회복되면 좋겠지만, 주택·일자리·서민금융 지원과 양극화 해소 등을 통해 기본적으로 소득 기반을 강화해 주고, 물가를 안정적으로 관리하는 게 최우선 목표”라고 말했다.