|
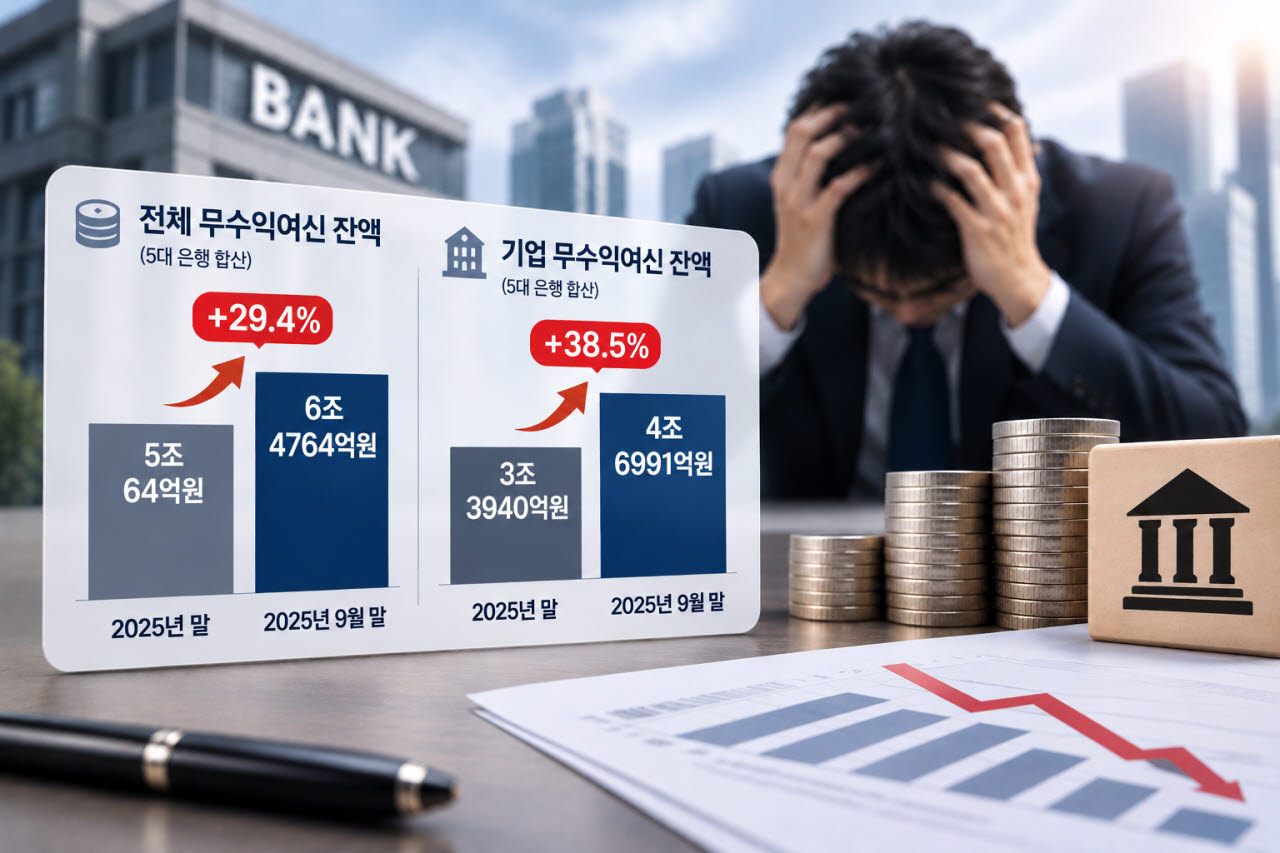
반면 같은 기간 기업대출 잔액 증가세는 상대적으로 완만했다. 5대 은행의 기업대출 잔액은 지난해 말 844조 7254억원에서 올해 9월 말 891조 5366억원으로 5.5%(46조 8112억원) 증가했다. 2024년 말(820조 6225억원)과 비교하면 8.6% 늘었다. 기업대출 규모가 확대되는 속도보다 무수익여신이 훨씬 빠르게 쌓이고 있는 셈이다.
기업대출의 건전성 악화는 전체 무수익여신 증가세에도 영향을 미쳤다. 5대 은행의 전체 무수익여신 잔액은 지난해 말 5조 64억원에서 올해 9월 말 6조 4764억원으로 약 1조 4700억원(29.4%) 증가했다. 이 가운데 기업 무수익여신 증가액이 약 1조 3052억원으로 전체 증가분의 88.8%를 차지했다.
기업 무수익여신 증가의 주요 배경으로는 중소기업의 상환능력 악화가 지목된다. 내수 경기 부진으로 매출이 줄어드는 상황에서 대출금리까지 오르면서 이자 부담을 감당하기 어려워졌다는 것이다. 특히 자금 여력이 상대적으로 부족한 중소기업은 금융비용 증가에 취약하다. 원자재를 수입해 국내에 제품을 판매하는 제조업체의 경우 환율 상승으로 원가 부담은 커졌지만 내수 침체로 이를 판매가격에 반영하기도 쉽지 않은 상황이다. 매출은 줄고 비용은 늘어나는 이중고가 기업의 대출 상환능력까지 약화시키고 있는 셈이다.
한 은행권 관계자는 “내수 경기가 좋지 않아 기업들의 매출이 줄어드는 상황에서 대출금리까지 오르다 보니 이자를 감당하지 못하는 기업들이 늘고 있다”며 “특히 중소기업은 대출 규모가 크고 원자재 수입에 따른 환율 부담까지 겹치면서 자금 사정이 어려워진 경우가 많다”고 설명했다.
부동산업 등 경기 민감 업종의 부실이 누적되는 점도 기업 무수익여신 증가에 영향을 미친 것으로 보인다. 수년간 이어진 부동산 경기 침체로 과거 취급한 부동산업 대출의 건전성이 악화한 데다, 부실채권을 제때 정리하지 못하면서 은행 장부에 남아 있는 부실여신도 늘어났다는 분석이다.
또 다른 은행권 관계자는 “과거 취급한 부동산업 여신의 건전성이 부동산 경기 부진과 금융비용 부담으로 악화한 측면이 있다”며 “신규 부실 발생뿐 아니라 부실채권(NPL) 매각시장이 위축되면서 기존 부실채권의 매각과 정리가 지연된 점도 잔액 증가에 영향을 미쳤을 것으로 보인다”고 말했다.
중소기업의 자금 사정이 악화하는 가운데 은행권의 건전성 관리 부담도 커지고 있다. 기존 기업대출에서 무수익여신이 빠르게 늘어나면 정상적인 이자수익 확보가 어려워지는 데다 차주의 상환능력이 추가로 악화할 경우 대손충당금 적립 부담까지 늘어날 수 있기 때문이다. 충당금 적립 확대는 은행의 수익성을 떨어뜨리고 자본 여력에도 부담을 줄 수 있다.
은행권의 대표적인 자산건전성 지표인 고정이하여신도 증가한 상태다. 5대 은행의 고정이하여신 잔액은 지난해 말 6조 1787억원에서 올해 9월 말 7조 4132억원으로 1조 2345억원(20.0%) 늘었다. 고정이하여신은 은행이 대출채권을 건전성에 따라 정상·요주의·고정·회수의문·추정손실 등 5단계로 분류했을 때 고정 이하에 해당하는 여신을 뜻한다.
여기에 정부가 생산적 금융 확대를 추진하면서 은행들의 기업 자금 공급 부담도 커지고 있다. 정부는 부동산 등 비생산적 부문에 집중된 금융자금을 첨단산업과 혁신기업 등 생산적 분야로 돌리기 위해 은행권의 역할 확대를 주문하고 있다. 정부의 가계대출 규제로 은행들이 기업대출을 중심으로 여신 규모를 확대하는 흐름도 이어지고 있다.