|
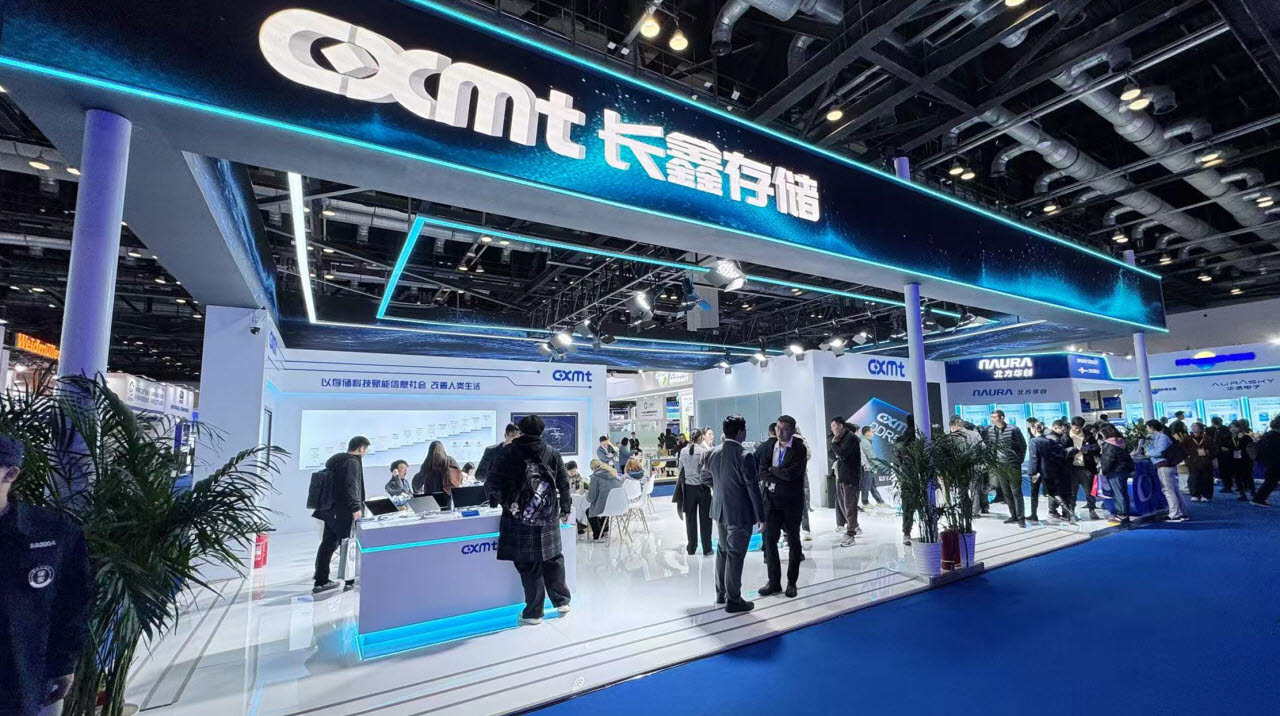
이미 중국 최대 낸드 업체 양쯔메모리테크놀로지(YMTC)의 추격도 거세다. 카운터포인트리서치에 따르면 YMTC의 글로벌 낸드 매출 점유율은 지난해 2분기 11%에서 올해 2분기 14%로 3%포인트 상승했다. 같은 기간 삼성전자는 31%에서 28%, SK하이닉스는 20%에서 19%로 낮아졌다. 올해 2분기 기준 마이크론 15%, 키옥시아 14%, 샌디스크 11% 등 다수 업체가 두 자릿수 점유율을 차지하고 있어 D램보다 경쟁 구도가 분산돼 있다.
기존 업체들의 투자 확대 움직임도 이어지고 있다. 일본 키옥시아는 지난달 기타카미 공장에 첨단 3차원(3D) 낸드를 생산하는 신규 팹(Fab3)을 짓기 위한 부지 조성에 착수했다. 2029회계연도 가동이 목표다. SK하이닉스 역시 미국 자회사 솔리다임을 통해 현지에 신규 낸드 생산공장 건설을 검토하고 있다는 외신 보도가 나왔다.
문제는 낸드가 삼성전자, SK하이닉스, 마이크론 과점 체제의 D램보다 경쟁 업체들이 많다는 점이다. AI 데이터센터 투자로 현재 낸드 수요는 강하지만 향후 신규 생산능력이 한꺼번에 시장에 풀릴 경우 수급 균형이 빠르게 흔들릴 가능성이 있다.
낸드 시장은 과거 동시다발적인 증산이 가격 급락으로 이어진 전례가 있다. 2000년대 중반 하이닉스와 마이크론, 인텔 등이 낸드 시장에 뛰어들고 삼성전자와 도시바까지 생산능력을 확대하면서 공급 경쟁이 격화했다. 이후 수요 둔화까지 겹치면서 2008년 낸드 평균판매가격(ASP)은 전년 대비 63% 급락했다. 당시 업체들이 생산량 조절에 나설 정도로 수익성이 악화하면서 낸드 시장 역시 D램 치킨게임과 유사한 후유증을 겪었다.
|
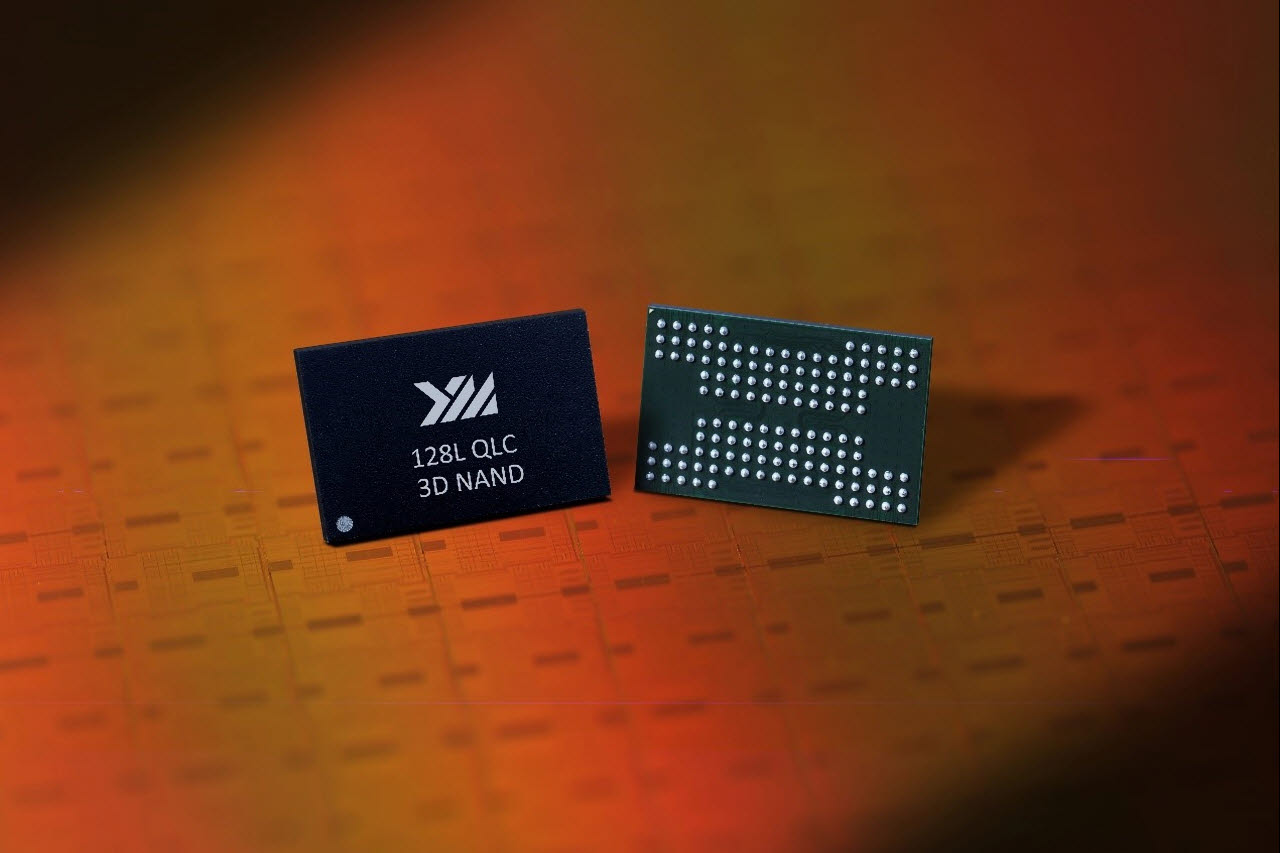
업계에서는 국내 업체와 중국의 낸드 기술 격차를 통상 1~2년 안팎으로 보는 시각도 있다. 중국 업체들이 빠르게 생산능력을 확대하는 만큼 범용 제품에서 가격·원가 경쟁을 벌이기보다는 중국의 물량 추격이 본격화하기 전에 고부가 시장에서 격차를 벌리는 것이 중요하다는 지적이다.
또 다른 업계 관계자는 “중국과 원가로 경쟁하는 것보다 결국 고부가가치 제품으로 가는 것이 중요하다”며 “고대역폭플래시(HBF)와 같은 새로운 아키텍처를 만들기 위한 다양한 시도가 필요하다”고 말했다.