|
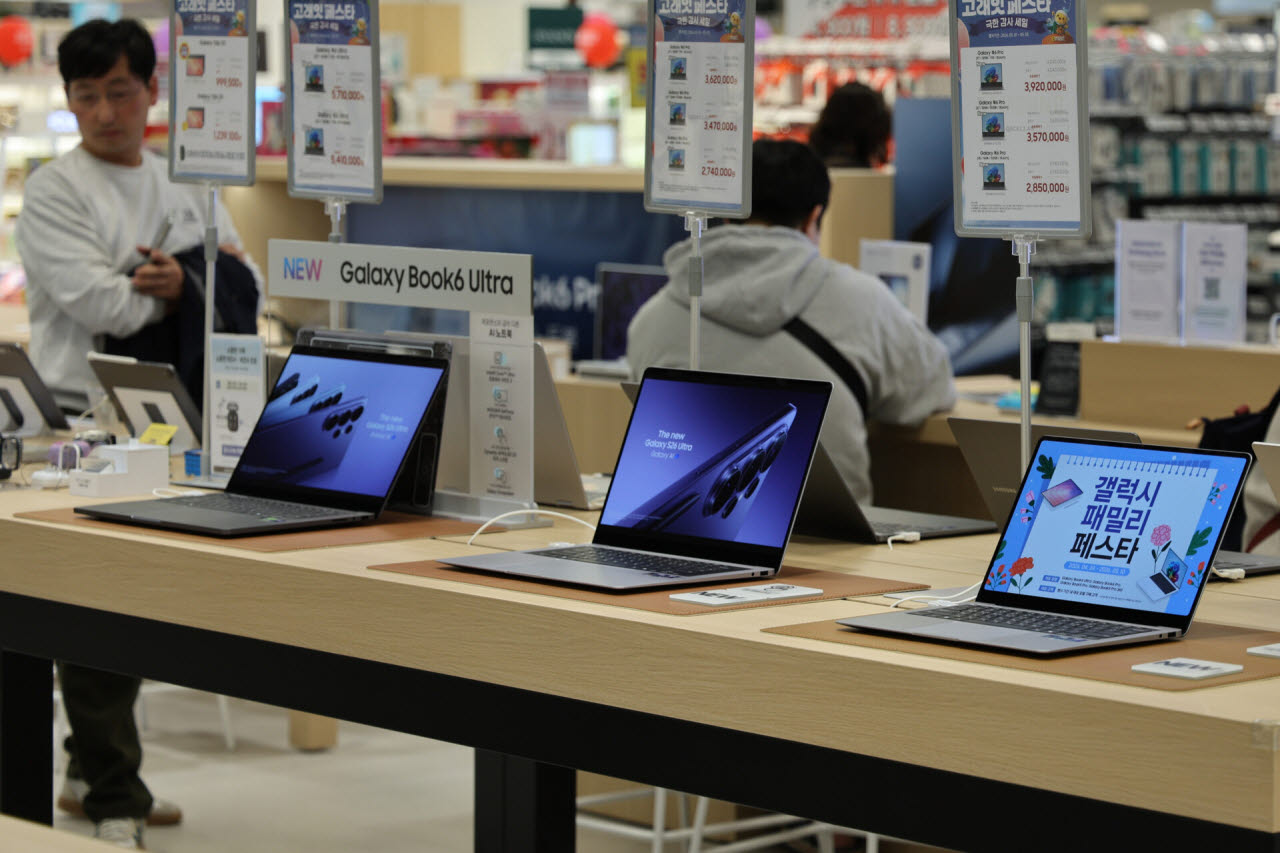
다른 시장조사업체인 옴디아의 분석도 비슷하다. 옴디아는 3분기 글로벌 PC 출하량이 전년 동기 대비 21.2% 감소한 5810만대에 그쳤다고 집계했다. 노트북과 데스크톱 출하량이 각각 20.6%, 23.5% 줄어드는 등 제품군 전반에서 수요 둔화가 나타났다. 조사기관별 집계 기준에는 차이가 있지만 PC 시장이 가파른 위축 국면에 접어들었다는 점에서는 일치한다.
이 같은 부진의 배경에는 메모리 가격 급등이 자리하고 있다. AI 데이터센터 투자 확대로 고성능 메모리 수요가 늘면서 D램과 낸드플래시 가격이 동반 상승했고, PC 제조사들의 부품 조달 부담도 커졌다. 옴디아에 따르면 PC 원가에서 D램과 솔리드스테이트드라이브(SSD)가 차지하는 비중은 기존 약 15%에서 40% 가까이 높아졌다.
문제는 높아진 원가를 제품 가격에 반영할수록 소비자 수요가 위축된다는 점이다. 제조사들이 잇따라 가격 인상에 나섰지만 늘어난 비용을 충분히 상쇄하지 못하고 있다. 여기에 상반기 가격 상승에 대비해 미리 확보한 재고까지 부담으로 작용하면서 하반기 출하량 감소를 부추긴 것으로 분석된다.
PC 시장 위축 속에서도 고부가가치 제품 비중이 높은 업체들은 상대적으로 충격을 덜 받는 모습이다. 옴디아에 따르면 HP의 3분기 출하량은 전년 대비 31% 급감한 반면 애플은 11% 감소하는 데 그쳤다. 프리미엄 제품은 상대적으로 가격 인상에 따른 수요 감소가 제한적인 만큼 제품 구성과 가격 전략에 따라 업체별 실적 차이가 벌어지고 있다는 분석이다.
국내 업체들도 프리미엄 제품을 중심으로 대응하고 있다. 삼성전자는 갤럭시북, LG전자는 그램을 앞세워 AI 기능과 고성능·경량화 등 제품 차별화에 주력하고 있다. 삼성전자가 3분기 역대 최대 영업이익을 기록하고 LG전자도 누적 영업이익 4조원을 돌파했지만, 메모리 가격 상승과 PC 시장 침체에 따른 완제품 사업의 수익성 부담은 별개의 과제로 남아 있다.
당분간 시장 회복도 쉽지 않을 전망이다. 옴디아는 4분기 글로벌 PC 출하량이 전년 대비 24% 감소하고 내년에도 연간 7% 줄어들 것으로 내다봤다. AI 서버 중심의 메모리 수요 확대가 이어지는 만큼 PC 제조사들의 원가 관리와 가격 전략이 더욱 중요해질 것으로 보인다.
업계 한 관계자는 “AI 서버를 중심으로 메모리 수요가 늘면서 PC 제조사들의 부품 조달 부담도 커지고 있다”며 “메모리 가격 강세가 이어지는 상황에서 원가 상승분을 제품 가격에 얼마나 반영할 수 있느냐가 수익성 확보의 관건이 될 것”이라고 말했다.