|
그런데 이런 야심찬 프로젝트가 첫발부터 삐걱대고 있습니다. 가장 먼저 미국 상장사들의 토큰화주식을 온체인 상에서 거래하겠다며 총대를 맨 NYSE 모기업인 인터컨티넨털익스체인지(ICE)가 토큰화주식 거래를 위해 합작 설립한 OKXICE로부터 토큰화주식 거래 의사를 타진 받은 62개사 중에서 현재 49개사가 거부했다고 합니다.
마이크로소프트(MS), 알파벳, 아마존 등 빅테크부터 JP모건, 골드만삭스, 웰스파고와 같은 금융사는 물론이고 다수의 비트코인을 보유하고 있는 친가상자산 기업인 테슬라와 스페이스X, 24시간 토큰화주식 유통사업에 뛰어들겠다고 선언한 나스닥까지도 이 거부행렬에 동참했습니다. 나머지 13개사는 아직 공식 답변을 내놓지 않고 있는데, 그나마 시큐리타이즈와 비트고 등 두 곳의 디지털자산 관련 기업만 비공식적으로 반대하지 않겠다고 밝힌 정도입니다.
이들 상장사들은 왜 주식 토큰화를 거부하고 있는 걸까요? SEC도 이런 상황을 염두에 두고 토큰화주식을 주가만 연계된 합성상품이 아니라 기존 발행 주식과 완전히 동일한 상품으로 설계했습니다. 의결권과 배당, 청산권리 등 두 주식은 완벽하게 같은 권리를 가지도록 해, 상장사들의 거부감을 없애 버린 겁니다. 그러나 발행사 입장에선 주식의 동등한 대우만이 유일한 문제는 아닙니다. 자기 회사와 주식의 브랜드와 평판 문제도 감안해야 합니다.
애초 상장사가 뉴욕증권거래소(NYSE)나 나스닥을 택해 기업공개(IPO)를 했을 때 투자자들과 맺은 약속이 있습니다. 그런데 발행주식 중 일부를 토큰화함으로써 문제라도 생기면 신뢰가 훼손될 수밖에 없습니다. TSV에 토큰화주식을 올리게 되면 토큰화 주체나 온체인 수탁자, 스마트 컨트랙트 등 회사가 통제할 수 없는 리스크에 노출될 수 있습니다.
정서적으로도, 토큰화주식 거래플랫폼(TSV)에서 토큰화주식은 매수와 매도호가 간 매칭으로 거래되는 게 아니라, 허가형 온체인 유동성 풀(AMM) 내에서 거래되는 방식이라 자기 회사 주식이 밈코인 따위와 풀 내에서 함께 섞이는 것을 불편해 하기도 합니다. 더구나 기존 주식 가격과 TSV에서의 토큰화주식 가격 간 괴라가 생길 수 있다는 것도 골칫거리입니다. 물론 AMM 거래에서 가격 괴리가 생기면 차익거래를 통해 가격을 맞추긴 하지만, 그 전까지는 가격 괴리를 방치할 수밖에 없으니 말입니다.
아울러 이번 토큰화주식 혁신 면제 조치가 5년 간의 한시적인 샌드박스로 추진되는 점도 기업들에겐 불확실성 요인이 될 수 있어 보입니다. 앞으로 SEC 지도부가 교체될 경우 현재의 규제 접근 방식이 뒤집힐 수 있는 만큼 서둘러 참여할 유인이 낮아질 수 있습니다.
그렇다면 야심차게 시작한 미국의 토큰화주식 프로젝트가 이대로 좌초하는 걸까요? 그럴 것 같진 않습니다. 아직은 미국 밖의 역외시장에서 거래되는 제3자 발행 합성주식 상품만 봐도 수요가 상당하기 때문입니다. 바이낸스의 bStocks는 운용자산(AUM)이 12억달러에 이르고 누적 거래량도 280억달러나 됩니다. 크라켄의 xStocks 역시 AUM이 9억1500만달러, 누적 거래량이 450억달러, 온도파이낸스의 Ondo Stocks는 AUM 13억달러, 누적 거래량 270억달러에 이릅니다. 투자자 수요가 이렇게나 큰 만큼 공급자인 상장사들도 호응할 수밖에 없을 겁니다.
|
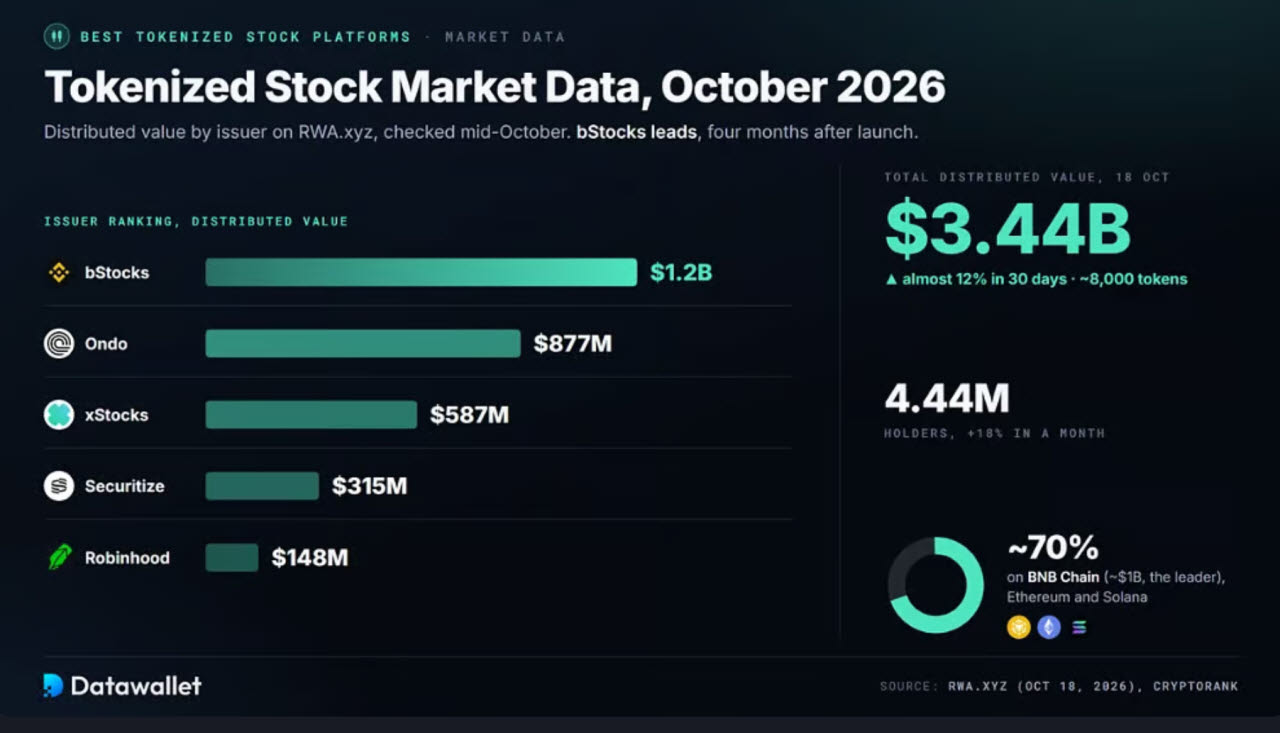
상장기업 입장에서는 자신이 동의하지 않더라도 역외에서 합성주식 모델 토큰화주식이 아무렇게나 거래될 수 있는 상황이니, 기왕이면 자신이 어느 정도 통제권을 가질 수 있는 제3자 수탁형 모델로 넘어올 가능성이 높다는 것이죠.
상장사들이 토큰화에 적극적으로 참여할 수 있는 인센티브도 충분히 있습니다. 뉴욕주지사 출신인 앤드루 쿠오모 OKXICE 공동의장도 “많은 기업이 참여 여부를 결정하기에 앞서 새로운 시장이 실제로 어떻게 작동하는지 지켜보기를 원한다”고 전하면서도 “사람들이 토큰화에 더 익숙해지고 토큰화가 제공하는 이점을 더 많이 확인할수록 참여하는 기업도 점점 늘어날 것”이라고 봤습니다.
일단 지금 거부권을 행사한 덩치 큰 기업들과 달리 규모가 작은 기업들에겐 토큰화가 도움이 될 수 있습니다. 우선 시장에서 받는 주목도가 커질 수 있구요. 빅테크나 다국적 기업들과 달리 고객 기반이 약한 기업 입장에선, 토큰화주식 거래 참여를 통해 아시아나 남아메리카, 아프리카 등지에 있는 투자자들을 충성도 높은 고객으로 끌어들일 수도 있습니다.
대기업도 포트폴리오 구성이나 온체인에서의 새로운 유틸리티 관점에서 토큰화 투자 생태계에 참여하는 편이 더 유리할 수 있습니다. 특히 주주들을 더 잘 이해하고 직접 관계를 형성하는 데이터로 활용할 수도 있습니다. 현재 미국 주식은 대부분 증권사 명의로 보관돼 발행사가 실제 주주를 잘 알 수 없습니다. 주식을 토큰화하게 되면 거래 직후 주주명부가 실시간으로 갱신되니, 주주들을 대상으로 IR을 실행하거나 의결권 행사를 독려하는 게 가능해지고 행동주의 펀드가 몰래 지분을 매입하는지도 감시할 수 있습니다.
여기서 한 발 더 나아가 주주들을 대상으로 한 마케팅도 가능해집니다. 만약 스테이블코인과 토큰화주식을 함께 가지고 있는 지갑을 가진 투자자라면 자신이 주주임을 바로 증명할 수 있고 이를 통해 자동으로 토큰화주식을 가진 회사 제품이나 서비스를 자동 할인 받거나 리워드를 돌려 받을 수 있는 길이 열릴테니 말입니다.
현재 규제 샌드박스 하에서는 토큰화주식 발행은 금지되고 순수하게 유통시장에서의 거래에만 한정돼 기업이 참여할 직접적 금전적 유인이 제한적입니다. 그러나 슈퍼스테이트(Superstate) 같은 곳은 상장사가 인수인 없이 신규 토큰화주식으로 자금을 조달할 수 있는 프로그램을 발표했고, 투자자는 스테이블코인으로 대금을 냅니다. 향후 토큰화주식으로 자금을 조달할 수 있는 길이 공식적으로 열리면 상장사 입장이 완전히 달라질 수도 있습니다.
기업들은 토큰화주식으로 가는 과정이 ‘어떻게’ 일어나는지에 대해 더 많은 통제권을 갖고 싶어 할 뿐입니다. 그래서 이건 ‘할 것이냐 말 것이냐’의 문제가 아니라 ‘어떻게 할 것인가’의 문제라고 생각합니다. 결국 상장사들이 토큰화 투자 생태계에 능동적으로 참여하는 건 시간 문제일 거라 봅니다. 이렇게 미국 토큰화주식의 시작은 미약했지만, 나중은 심히 창대할 겁니다.