|
한화투자증권이 제시한 내년 코스피 예상 등락 범위는 6000~9300선이다. 분기별 목표치는 올해 4분기 7600, 내년 1분기 7700, 2분기 7550, 3분기 7900, 4분기 8500이다. 내년 상반기에는 상승세가 주춤할 수 있지만 하반기부터 기업들의 순자산 증가에 힘입어 지수가 다시 상승할 것으로 예상했다.
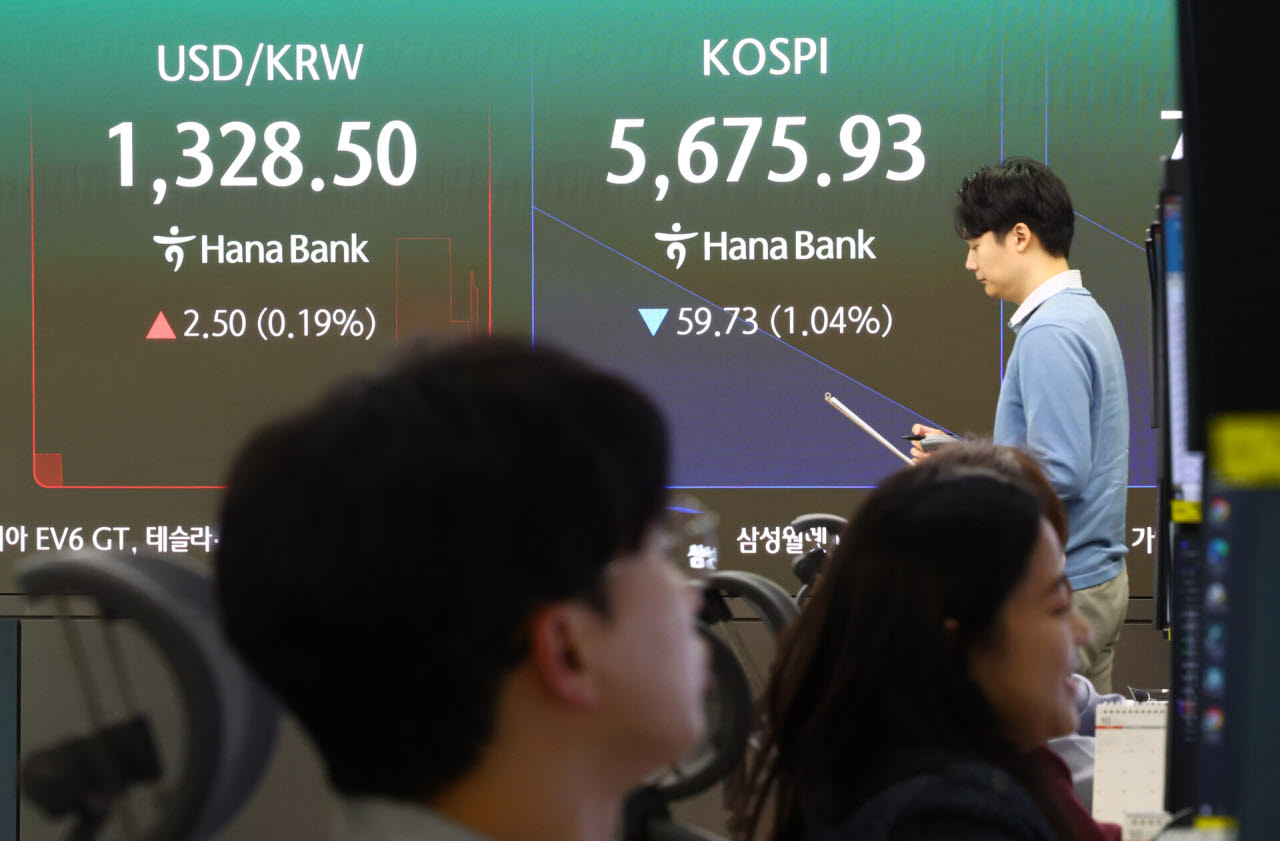
이 같은 전망의 근거는 기업 이익과 주가 사이에 벌어진 격차다. 코스피는 지난 13일과 15일 각각 7%대 급락하며 5500선까지 밀렸다. 기업들의 이익 전망치는 크게 낮아지지 않았다. 지난 16일 기준 코스피의 12개월 선행 자기자본이익률(ROE)은 25.5%로 사상 최고 수준에 근접했지만 주가순자산비율(PBR)은 1.08배에 그쳤다. 과거 2005~2023년 ROE와 PBR 사이의 관계를 적용했을 때 예상되는 2배 안팎의 절반 수준이다. 12개월 선행 주가수익비율(PER)도 4배대로 2010년 이후 최저 수준까지 떨어졌다.
하 연구원은 “이익이 아니라 가격이 먼저 무너진 시장”이라며 “시장이 인정하는 ROE는 약 11%로 최근 12개월 확정 실적 기준 16%, 12개월 선행 기준 26%를 크게 밑돌고 있다”고 분석했다.
과거 통계도 추가 상승 가능성을 뒷받침한다. 시장이 주가에 반영한 ROE가 최근 12개월 확정 실적 기준 ROE보다 낮았던 구간은 통상 증시 낙폭이 가장 컸던 시기였다. 2005년 이후 해당 구간에서 코스피의 1년 뒤 평균 수익률은 28%였으며 상승 확률은 84%에 달했다.
국내 기업들의 높아진 수익성이 주가에 반영될 가능성에도 주목했다. 모건스탠리캐피털인터내셔널(MSCI) 기준 한국 기업들의 12개월 선행 ROE는 12년 만에 대만을 넘어섰지만, 이익 성장의 지속 가능성에 대한 시장의 신뢰가 부족해 제대로 평가받지 못하고 있다는 설명이다.
하 연구원은 “성장 지속에 대한 신뢰가 없는 시장에서 PER 재평가를 기대하기는 시기상조”라며 “높아진 ROE 수준만큼 PBR을 인정받는 것으로 충분하다”고 설명했다. 이어 “중요한 것은 ROE 고점이 아니라 저점”이라며 기업들의 수익성이 높은 수준을 유지할 수 있다는 신뢰가 형성돼야 한다고 강조했다.
고금리 기조가 증시 상승세를 꺾을 가능성은 제한적이라고 봤다. 한화투자증권은 미국 연방준비제도(Fed·연준)가 오는 12월 기준금리를 4.25%로 인상한 뒤 내년 말까지 동결할 것으로 전망했다. 미국 10년물 국채금리는 내년 4.80~5.60% 범위에서 움직일 것으로 내다봤다.
하 연구원은 “1985년 이후 미국 10년물 국채금리와 S&P500의 12개월 선행 PER 사이의 관계는 금리 6%를 기점으로 뒤바뀐다”며 “6% 아래에서는 금리와 밸류에이션이 오히려 동행했고 6%를 넘어선 구간부터 금리 상승이 밸류에이션 하락으로 직결됐다”고 분석했다.
특히 인공지능(AI) 도입 확대로 고임금 업종을 중심으로 감원이 늘어나면서 임금발 물가 상승 압력이 제한될 것으로 예상했다. 이에 따라 고금리 환경이 이어지더라도 추가 긴축 가능성은 크지 않다는 판단이다.
하 연구원은 “고금리는 지속되겠지만 추세적인 임금 상승 여력이 부족한 상황에서 기업 이익 체력 대비 완화적인 금융 환경이 오래 지속될 가능성이 높다”며 “거시경제 우려에 따른 조정은 위험자산 비중을 확대할 기회”라고 조언했다.
투자 유망 업종은 시기에 따라 달라질 것으로 전망했다. 올해 4분기부터 내년 1분기까지는 반도체와 IT하드웨어 업종에 집중할 필요가 있다고 봤다. 메모리 반도체 가격 협상과 기업 실적 개선이 주가 재평가를 이끌 수 있다는 판단이다.
내년 2분기부터는 금리 상승 압력이 완화되고 원화 강세가 나타나면서 상승 업종이 확대될 것으로 예상했다. 한화투자증권은 원·달러 환율이 내년 1분기 1350원에서 4분기 1270원까지 하락할 것으로 전망했다.
하 연구원은 “올해 4분기부터 내년 1분기까지는 재평가 효과가 큰 반도체·IT하드웨어 중심 대응이 유효하다”며 “내년 2분기부터는 금리 상승 압력 해소와 원화 강세가 이끄는 확산 구간으로, 은행·철강·운송·유틸리티 등 원화 강세 수혜 업종과 가치주로 바통을 넘길 필요가 있다”고 밝혔다.
코스닥 시장에 대해서는 내년 하반기부터 유동성 여건 개선 여부를 확인하며 접근할 것을 권고했다. 금리 인하보다는 기존 금리 인상에 따른 유동성 위축 효과가 약해지는 시점이 반등의 계기가 될 수 있다는 설명이다.