|
카카오게임즈는 제3자 배정 유상증자에도 참여해 총 980억원을 투자하고 지분 39.56%를 확보할 예정이다. 사업 포트폴리오 확대와 안정적인 이익 기반 확보가 목적이라는 설명이다. 그러나 주당 1만원의 매각 조건은 최대주주와 특수관계인에게만 적용된다. 일반주주는 향후 기업가치 상승을 기대할 수 있지만 같은 가격에 투자금을 회수할 기회는 없다.
구주 인수와 신주 발행을 결합한 ‘패키지 딜’에서는 격차가 더 두드러진다. 베노티앤알(206400)은 지난 7월 최대주주 라미쿠스 외 1인의 지분을 아크로 신기술조합 제241호에 약 339억6000만원에 넘기는 계약을 공시했다. 주당 가격은 7100원으로 당시 1000원 안팎의 시장가격을 크게 웃돌았다.
반면 인수자 대상 100억원 규모 유상증자의 주당 발행가격은 852원이었다. 구주 인수가의 약 8분의 1 가격에 신주 1173만7089주를 확보하는 구조다. 구주 매각대금은 대주주에게 돌아가고 새로운 최대주주는 할인된 가격으로 대규모 지분을 확보한 반면 일반주주는 프리미엄에서 소외되면서 지분율 하락도 감수하게 된 셈이다.
토박스코리아(215480)도 꿈비(407400)가 최대주주 측 구주 약 119만주를 약 100억원에 인수하고 신주 179만주를 약 36억원에 취득하는 거래를 진행했다. 이 과정에서 2대주주 골든이글이 신주발행금지 가처분을 신청하며 법적 분쟁으로 번지기도 했다.
이 같은 주주 간 매각 기회의 불균형을 해소할 의무공개매수제도는 도입까지 갈 길이 먼 상황이다. 지난달 정무위원회와 법제사법위원회를 통과했지만 이달 1일 예정됐던 본회의 처리는 보류됐다. 국내외 자산운용사들이 일반주주 보호 효과가 부족하다며 재논의를 요구하면서다.
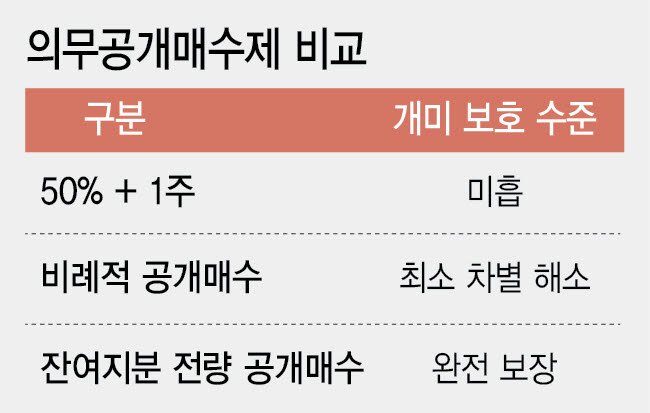
개정안에 따르면 상장사 주식을 선행매수해 25% 이상을 보유한 최대주주가 되는 경우 등에 의무공개매수를 적용한다. 인수자는 발행주식의 ‘50%+1주’에서 기존 보유분을 뺀 수량 이상을 공개매수해야 한다. 이는 경영권을 인수하는 매수자에게 일반주주 주식도 경영권 프리미엄이 반영된 가격으로 사들이도록 의무화해, 일반주주에게도 같은 가격에 지분을 매각할 기회를 주는 제도다.
국내외 운용사 18곳은 대주주와 일반주주가 함께 응모하는 ‘비례적 공개매수’를 대안으로 제시했다. 비례적 공개매수는 대주주의 우선 매각을 허용하지 않고 모든 응모자에게 같은 비율로 매각 기회를 배분해 일반주주가 팔 수 있는 물량을 늘리는 방식이다.
현 법안에도 초과 응모분을 안분비례로 매수하는 규정은 있다. 다만 대주주가 먼저 전량 매각한 뒤 일반주주끼리 남은 물량을 나눈다는 점에서 차이가 있다. 영국·유럽연합(EU)·홍콩·싱가포르 등이 원칙적으로 경영권 취득 시 잔여주식 전체에 매수 제안을 요구하는 것과도 대비된다.
일반주주 보호라는 도입 취지를 살리려면 부분매수를 넘어 잔여주식 전부에 대한 매수 제안을 의무화해야 한다는 지적이 나온다. 김우찬 고려대 경영대학 교수는 ‘50%+1주’를 골자로 한 의무공개매수제도에 대해 “일반주주가 가진 60% 중 10%만 대주주와 동등한 대우를 받고 나머지 50%는 차별 대우를 받는다는 것”이라며 “의무공개매수제도 도입의 취지는 주주 평등 대우인데, 대주주와 같은 가격에 팔 수 있는 주식이 극히 일부에 불과하면 여전히 차별”이라고 지적했다.
이어 “비례적 공개매수도 가장 이상적인 방안이라서 주장하는 것이 아니라, 최소한 대주주와 일반주주를 차별하지 말자는 차선책”이라며 “기왕이면 잔여 지분 100%에 대한 매수로 가는 것이 맞는 방법”이라고 덧붙였다.