|
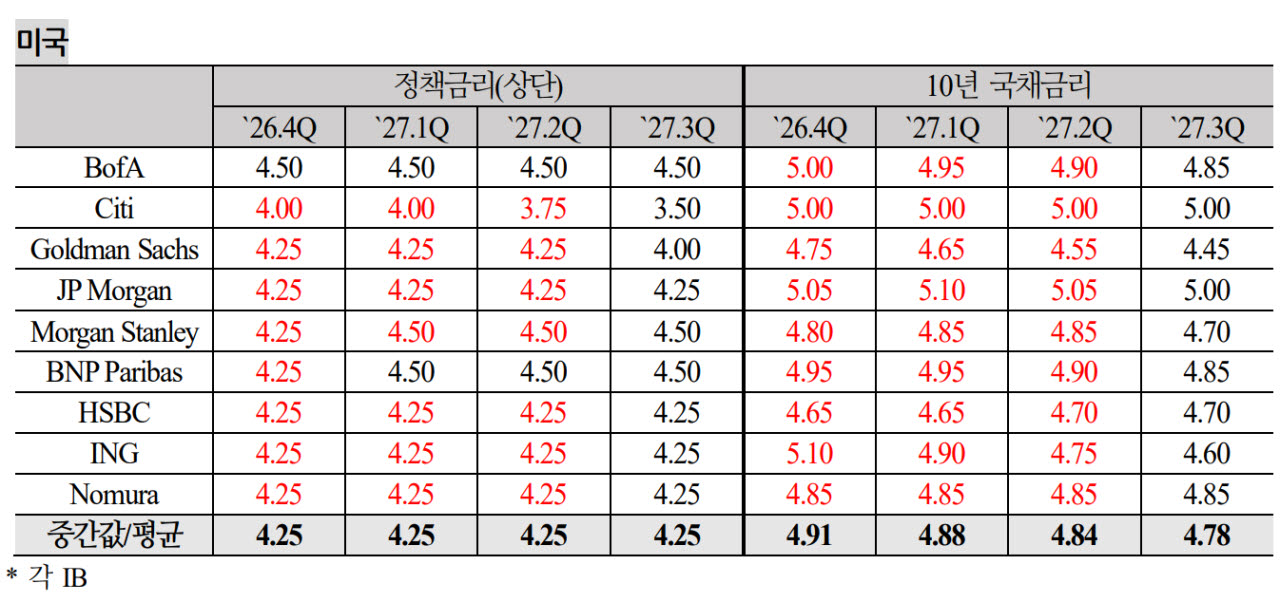
7일 국제금융센터에 따르면 주요 해외 IB 9곳은 미국의 연말 10년물 국채금리 전망치를 상향 조정했다. 이들의 연말 미 10년물 금리 전망 평균은 지난 8월 4.45%에서 9월 4.91%로 한 달 만에 0.46%포인트 높아졌다.
기관별로 보면 ING가 연말 미 10년물 금리를 5.10%로 가장 높게 전망했고 JP모건은 5.05%, 뱅크오브아메리카(BofA)와 씨티는 각각 5.00%를 예상했다.
시장금리는 IB들의 전망 조정보다 더 빠르게 뛰고 있다. 미 10년물 금리는 9월 말 5.28%로 한 달 새 53bp(1bp=0.01%포인트) 올랐고, 이달 5일에는 장중 5.349%까지 치솟아 2002년 이후 최고치를 기록했다.
견조한 미국 경기와 고유가로 물가 우려가 다시 커지면서 연방준비제도(Fed·연준)의 추가 긴축 기대가 높아진 영향이다. 여기에 미 국채 입찰 부진과 기대에 못 미친 국채 바이백 등 수급 부담도 장기금리를 끌어올렸다.
고금리 흐름은 당분간 이어질 것으로 예상된다. IB들의 미 10년물 평균 전망은 올해 4분기 4.91%에서 내년 1분기 4.88%, 2분기 4.84%, 3분기 4.78%로 완만하게 낮아질 것으로 내다봤다.
문정희 KB국민은행 이코노미스트는 “연준이 기준금리를 내년 1분기까지 두 차례 정도 금리를 올릴 수 있을 것으로 본다”며 “이에 따라 미 10년물 금리는 4.9~5.6%, 평균 5.3% 정도가 적정한 수준”이라고 말했다.
다만 “현재 시장금리에는 기준금리 인상 전망이 상당 부분 반영돼 있어, 추가적인 충격이 없다면 10년물 금리는 올해 4분기 중 고점을 만들 가능성이 있다”고 봤다.
美금리 뛰는데 원화는 강세…추가 상승 땐 ‘부담’
통상 미국 금리 상승은 원화 약세 요인이다. 미국 장기금리가 오르면 달러 자산의 투자 매력이 높아지는 데다 한미 금리 차 확대를 통해 외국인 자금의 국내 유입을 제약할 수 있어서다. 특히 금리 급등이 위험회피 심리로 번질 경우 안전자산인 달러 수요가 늘면서 원·달러 환율의 상승 압력도 커질 수 있다.
하지만 최근 외환시장에서는 이 같은 금리 영향보다 수급이 우위를 보이고 있다. 환율은 미 국채금리 급등에도 반도체 기업을 중심으로 한 수출업체의 달러 매도 등에 1330원대까지 떨어졌다.
전문가들은 현재 외환시장에서는 금리보다 달러 수급이 환율에 더 큰 영향을 미치고 있다고 평가한다.
문 이코노미스트는 최근 한미 금리 차가 축소된 만큼, 금리 요인만 놓고 보면 원화는 현재보다 강세를 보여야 한다고 진단했다. 그는 “한미 기준금리 차가 200bp(1bp=0.01%포인트) 수준에서 100bp 수준으로 줄어든 점을 감안하면 금리 차에 따른 적정 환율은 1300원 정도”라며 “하지만 최근 환율 움직임은 금리보다는 수급의 영향을 크게 받고 있다”고 말했다.
이어 “예상하지 못한 금리 경로로 가지 않는 한 외국인의 급격한 자본 유출 가능성은 크지 않다”며 “환율은 금리와 함께 반도체에 대한 기대 심리를 같이 봐야 한다”고 했다.
박상현 iM증권 연구원은 “최근 미 10년물 금리의 추가 상승 위험이 있지만, 일각에서는 거의 정점에 도달했다는 시각도 있다”며 “당장 원화에 미치는 영향은 제한적이고 수급 영향이 더 크다”고 말했다. 이어 “다만 장기금리가 한 단계 더 올라 ‘금리 발작’이 나타난다면 달러 강세와 원화 약세 압력이 거세질 수 있다”고 덧붙였다.