|
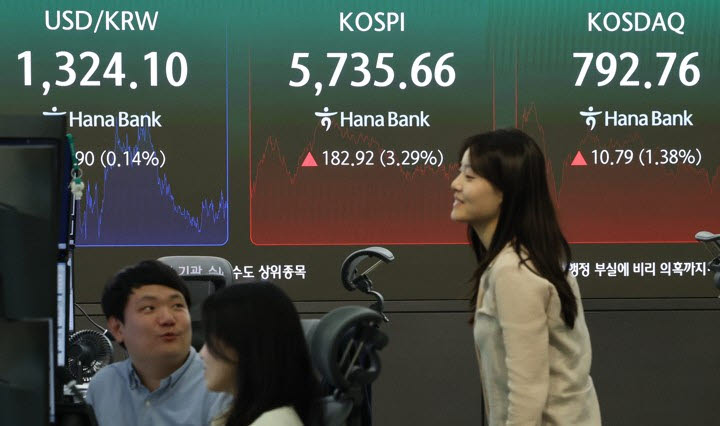
반등의 지속성을 낙관하기는 이르다. 코스피는 이달 2일 7003.74에서 6일부터 15일까지 7거래일 동안 1449.52포인트(20.70%) 급락하고, 16일과 19일 이틀 동안 213.79포인트(3.85%) 반등했지만, 20일 하루 만에 이를 모두 반납하는 등 저점을 낮추는 ‘계단식 하향’의 모습을 보이고 있다. 전날 코스피는 3.73% 내린 5552.74에 마감하며 4월 7일 이후 최저 종가를 기록했다. 이날 역시 시장이 모처럼 강하게 반등하며 장중 매수 사이드카가 발동했지만 차익실현 매물에 장 막판 힘을 잃었다.
낙폭은 6월 22일 고점(9114.55)과 비교하면 더 뚜렷하다. 이날 종가 기준 고점 대비 하락률은 37.1%로, 통상 약세장 기준인 ‘고점 대비 20% 하락’을 크게 웃돈다. 전날 종가 기준으로는 39.1%까지 벌어졌다.
이준영 유진투자증권 연구원은 “AI 민감도가 가장 높은 시장이라는 점이 이제는 약점이 됐다”며 “삼성전자와 SK하이닉스의 시가총액 비중이 48.0%로 여전히 지수의 절반을 차지하면서, 한국 증시가 반도체 지수보다 더 큰 AI 베타를 보이고 있다”고 분석했다.
AI 인프라에 대한 의구심은 공모시장으로도 번졌다. 20일 코스닥에 상장한 AI 클라우드 기업 엘리스그룹은 일반청약 경쟁률이 408대 1에 달했지만, 상장 첫날 공모가보다 32% 급락했다.
증권가의 시나리오는 크게 두 갈래로 나뉜다. 하나는 낙폭 과대에 따른 바닥 다지기다. 상상인증권에 따르면 19일 기준 코스피의 12개월 선행 주가수익비율(PER)은 4.41배로, 1년 평균(8.07배)의 절반 수준인 ‘극단적 저평가’ 구간이다. 외국인은 12거래일 연속 팔던 삼성전자를 16일부터 3거래일 연속 순매수(누적 8500억원)하고 있다. 한지영 키움증권 연구원은 “삼성전자 순매수가 지속되고 SK하이닉스 순매도 압력이 둔화하는 등 주도주인 반도체 수급 개선이 이어진다면 코스피의 하방 지지력이 회복될 가능성이 있다”고 말했다.
다른 하나는 매크로 부담에 따른 약세 장기화다. 2000년 이후 한국은행과 미 연방준비제도(Fed)가 동시에 금리를 올리고 고유가까지 겹친 구간에서 코스피의 이후 13주 수익률은 평균 -3.1%, 상승 확률은 26%에 그쳤다. 강혜성 상상인증권 연구원은 “밸류에이션은 극단적 저평가 구간이지만 현재 증시는 펀더멘털 논리가 적용되기 어려운 수급·매크로 장세”라며 “반도체 중심 증시가 반등하려면 개인투자자의 기매수 물량이 소화돼야 하고, 그 과정에서 외국인 투심 회복이 선행돼야 한다”고 진단했다.