|
|
의무공개매수는 기업 인수합병(M&A)의 경영권 인수 과정에서 소액주주에게도 경영권 프리미엄이 반영된 가격에 주식을 매각할 기회를 보장하는 제도다. 현재는 인수자가 경영권 지분만 매수하면 되기 때문에 일반주주는 동일한 가격의 매각 기회가 주어지지 않아 인수합병 시 큰 손해를 입게 된다는 지적이 제기돼 왔다.
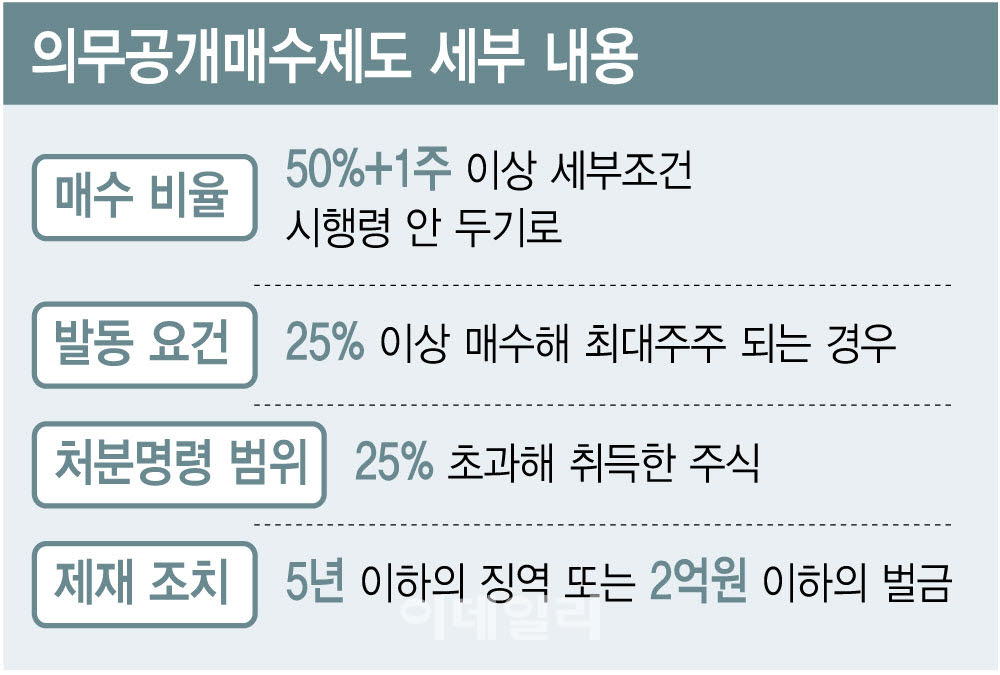
개정안은 핵심인 공개매수 비율에 대해 발행주식의 ‘50%+1주 이상’으로 하고 별도로 대통령령에 세부기준을 위임하지 않기로 했다. 앞서 여야는 공개매수 비율을 ‘50%+1주 이상’을 하한으로 두는 데에 의견을 모으고, 구체적인 비율을 대통령령으로 정할 수 있도록 하는 방안을 논의해왔다. 하지만 전날 국민의힘에서 이 경우 시장 불확실성이 커질 수 있다는 우려를 소소위원회에서 강하게 제기해 시행령 부분은 빼는 것으로 가닥을 잡았다. 여야는 소소위에서 가닥을 잡은 사항을 이날 각 당에서 논의해 수용했다. 소소위란 핵심 쟁점에 대해 간사 등 소수 의원이 참여해 논의하는 비공식 자리를 말한다.
박홍배 민주당 의원안 등 일부 자본시장법 개정안의 경우 잔여 주식 ‘전량(100%)’을 의무 매수하도록 하는 방안도 있었다. 이 경우 과도한 인수 비용 부담으로 M&A가 위축될 수 있다는 점 등이 고려돼 반영되지 않은 것으로 풀이된다. 앞서 금융당국인 금융위원회 역시 공개매수 비율을 ‘50%+1주 이상’ 수준으로 제안한 상태였다.
개정안은 또 의무공개매수 제도의 발동 조건을 주식 25% 이상을 매수해 최대주주가 되는 경우로 정리했다. 25% 이상을 보유한 최대 주주가 주식을 추가로 취득하는 경우도 해당된다. 또 의무공개매수 위반 시 발부하는 주식 처분명령의 범위는 ‘25%를 초과해 취득한 주식’으로 한정하기로 했다. 이와 함께 의무공개매수를 이행하지 않은 경우의 제재 조치는 5년 이하의 징역 또는 2억 원 이하의 벌금을 부과하는 것으로 했다. 3년 이하 징역 또는 1억 원 이하 벌금인 일반 공개매수 위반 벌칙보다 형량을 가중하기로 한 것이다.
매수가격은 과거 매수 가격 등을 고려해 대통령령으로 정하는 가액으로 정리됐다. 다만, 최근 가격 기준은 금융위원회가 제안한 1년과 6개월 중 어느 안으로 할지 좀더 연구(스터디)가 필요해, 부대의견을 달아서 추후 정하는 것으로 알려졌다.
의무공개매수 제도가 도입되면 상장사 M&A 시장이 크게 영향을 받을 것으로 전망된다. 기존에는 최대주주 지분인 30%정도만 사들이면 인수합병을 끝낼 수 있었던 반면, 제도 도입으로 잔여주주 응모분까지 과반을 채워야 하는 것으로 바뀌기 때문이다. 사들여야 할 주식이 2배 정도 늘어나 인수자 자금 부담이 커지게 된다.
의무공개매수제도 도입은 이번이 처음은 아니다. 국내에서는 지난 1997년 상장회사 주식 25% 이상을 취득할 경우 총 지분의 ‘50%+1주 이상’이 될 때까지 공개매수하도록 하는 제도가 구(舊) 증권거래법에 도입한 바 있다. 그러나 이듬해인 1998년 외환위기 극복 과정에서 기업 구조조정과 M&A를 위축시킨다는 이유로 1년 만에 폐지됐다. 이후 의무공개매수 제도를 대선 공약으로 내걸었던 이재명 정부가 출범하면서 다시 논의 테이블에 올라왔고, 주무부처인 금융위원회는 지난 6월 의무공개매수 제도를 하반기 우선순위 입법과제로 선정하면서 논의에 탄력이 붙었다.