|
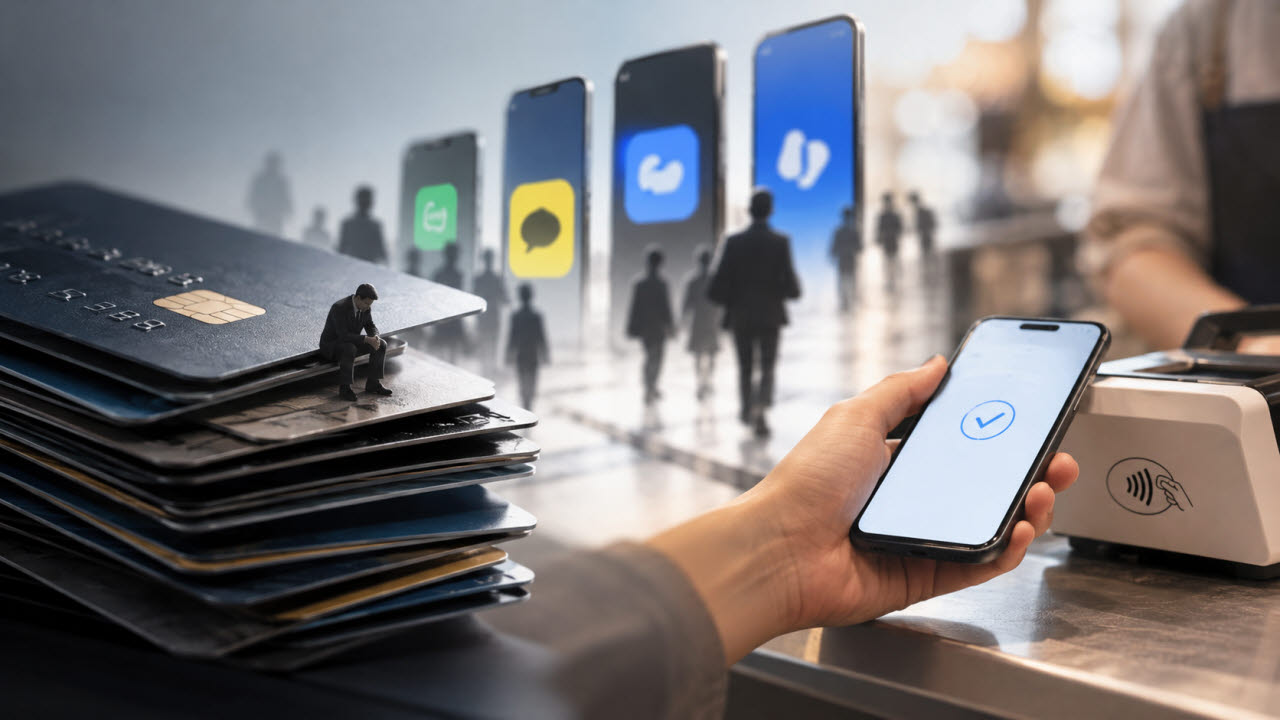
카드사들은 신규 회원 확보를 위해 대형 유통업체와의 제휴를 강화하고 있다. 특정 유통업체에서 할인이나 적립 혜택을 제공해 유통업체 충성고객을 확보하는 상업자표시신용카드(PLCC)가 대표적이다. 문제는 혜택 경쟁이 치열해질수록 마케팅 비용 부담도 커진다는 점이다. 이미 카드사들은 2012년 적격비용 제도 도입 이후 가맹점 수수료율이 지속적으로 인하되면서 본업인 신용판매 부문의 수익성 확보에도 어려움을 겪고 있다.
반면 간편결제 사업자들은 빠르게 영향력을 확대하고 있다. 한국은행에 따르면 올해 상반기 간편결제 서비스 이용금액은 하루 평균 1조 2000억원으로 전년 동기보다 16.8% 증가했다. 토스와 네이버페이 등은 자체 결제 단말기와 판매시점정보관리(POS) 프로그램을 앞세워 오프라인 결제시장까지 공략하고 있다. 지난해 대면결제 가운데 실물카드를 제시하는 방식은 전년보다 0.4% 감소한 반면 실물카드 없이 이뤄지는 결제는 10.4% 증가했다.
결제시장의 주도권도 페이사로 이동하고 있다. 소비자가 네이버페이나 카카오페이에 등록한 신용카드로 결제하면 카드사는 신용공여와 결제 승인 등을 담당하지만 고객이 실제 이용하는 서비스는 페이사 플랫폼이다. 카드사는 결제수단을 제공하는 반면 페이사는 고객 접점을 확보해 보험·투자 등 다른 금융서비스로 사업을 확장할 수 있는 구조다.
카드업계에서는 이러한 경쟁 구도에 규제 불균형까지 겹쳤다는 반응이다. 카드사는 여신전문금융업법에 따라 사업 범위와 가맹점에 대한 경제적 이익 제공 등에 제약을 받지만 페이사는 주로 전자금융거래법을 적용받는다. 대표적인 사례가 결제 단말기 공급이다. 토스와 네이버페이 등 페이사들은 자체 단말기와 POS 프로그램을 가맹점에 무상 공급하며 시장을 확대하고 있다. 반면 카드사가 단말기 비용을 지원하면 여신전문금융업법상 부당한 보상금 제공에 해당할 소지가 있다. 마케팅 비용 관리와 경제적 이익 제공 제한에서도 페이사보다 엄격한 규제를 적용받는다.
김대종 세종대 경영학부 교수는 “간편결제 사업자와 카드사가 동일한 결제시장에서 경쟁하는 만큼 규제 형평성을 맞출 필요가 있다”며 “규제 차이가 카드사의 신사업 진출과 서비스 혁신을 제약하는 요인이 될 수 있다”고 말했다. 이어 “다만 카드사는 고객에게 신용을 제공하는 등 페이사와 사업 구조가 다른 만큼 모든 규제를 똑같이 적용하기보다 실제 맡는 역할과 위험에 맞춰 규제를 설계해야 한다”고 강조했다.