|
국내 반도체주도 이틀 연속 하락했다. 삼성전자와 SK하이닉스는 지난 14일 각각 전 거래일보다 4.05%와 6.35% 급락했다. 15일에도 각각 0.20%와 0.41% 하락 마감했다. AI 투자 축소 가능성에 대한 경계감이 이어진 것으로 풀이된다.
하지만 업계에서는 일부 AI 모델의 개발 일정이 늦춰지는 것만으로 메모리 공급 부족이 해소되기는 어렵다는 분석에 더 무게가 실린다. 시장조사업체 트렌드포스는 내년 HBM 비트 출하량이 전년보다 50~60% 늘어도 수요 증가를 따라잡지 못할 것으로 전망했다. UBS도 글로벌 D램 공급 부족이 최소 2028년 2분기까지 이어질 것으로 예상했다.
삼성전자와 SK하이닉스는 공급 부족의 장기화를 예상한다. 삼성전자는 지난 7월 2분기 실적발표 콘퍼런스콜에서 메모리 공급 부족이 내년에 심해져 오는 2028년까지 이어질 것으로 전망했다. 신규 공장 건설부터 웨이퍼 생산까지 3년 반 이상 걸리는 데다 올해 충족하지 못한 수요가 내년으로 넘어갈 수 있어서다. 곽노정 SK하이닉스 CEO는 지난 7월 로이터 인터뷰에서 고객 수요가 2030년 이후에도 생산능력을 웃돌 것으로 내다봤다.
해외 투자은행들 역시 비슷한 전망을 내놓는다. 뱅크오브아메리카(BofA)의 저스틴 포스트와 니틴 반살은 “AI 도입에 대한 우려가 AI 밸류체인 전반의 투자심리에 부정적일 수 있다”면서도 “AI 용량에 대한 수요가 여러 해 동안 강하게 지속될 것이라는 판단에는 변함이 없다”고 밝혔다.
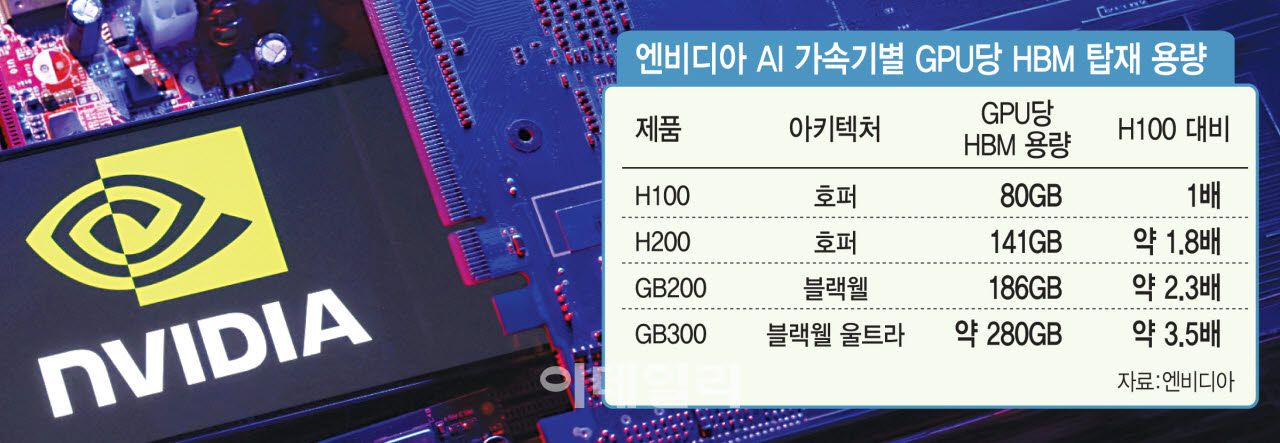
아울러 엔비디아 AI 가속기의 GPU당 HBM 탑재 용량도 H100 80GB에서 GB300 약 280GB로 3.5배 늘어나는 등 세대가 바뀔수록 빠르게 증가하고 있다. AI 가속기 출하 증가뿐 아니라 제품 고도화 자체가 HBM 수요를 끌어올리는 구조다.
노근창 세미콘리서치랩 대표는 “속도조절론이 실제 빅테크의 데이터센터 투자나 AI 반도체 주문 축소로 이어질 가능성은 낮다”며 “단기적인 투자심리는 악화할 수 있지만 국내 반도체 기업의 펀더멘털은 훼손되지 않을 것”이라고 예상했다.
|
다만 장기공급계약(LTA)을 바탕으로 늘린 생산능력은 향후 부담이 될 수 있다. AI 수요가 급감해 빅테크들이 계약 물량의 재협상을 요구하면 증설한 설비가 유휴설비와 고정비 부담으로 돌아올 수 있어서다. LTA가 단기적으로는 실적 안정성을 높이지만 수요 급락 때는 양날의 검이 될 수 있다는 얘기다. 산업계 한 인사는 “AI 인프라 경쟁이 치킨게임 양상으로 흐를 정도로 과열돼 있는 게 사실”이라며 “자칫 금융 경색으로 이어질 경우 낙관론이 사그라들 수 있다”고 했다.