|
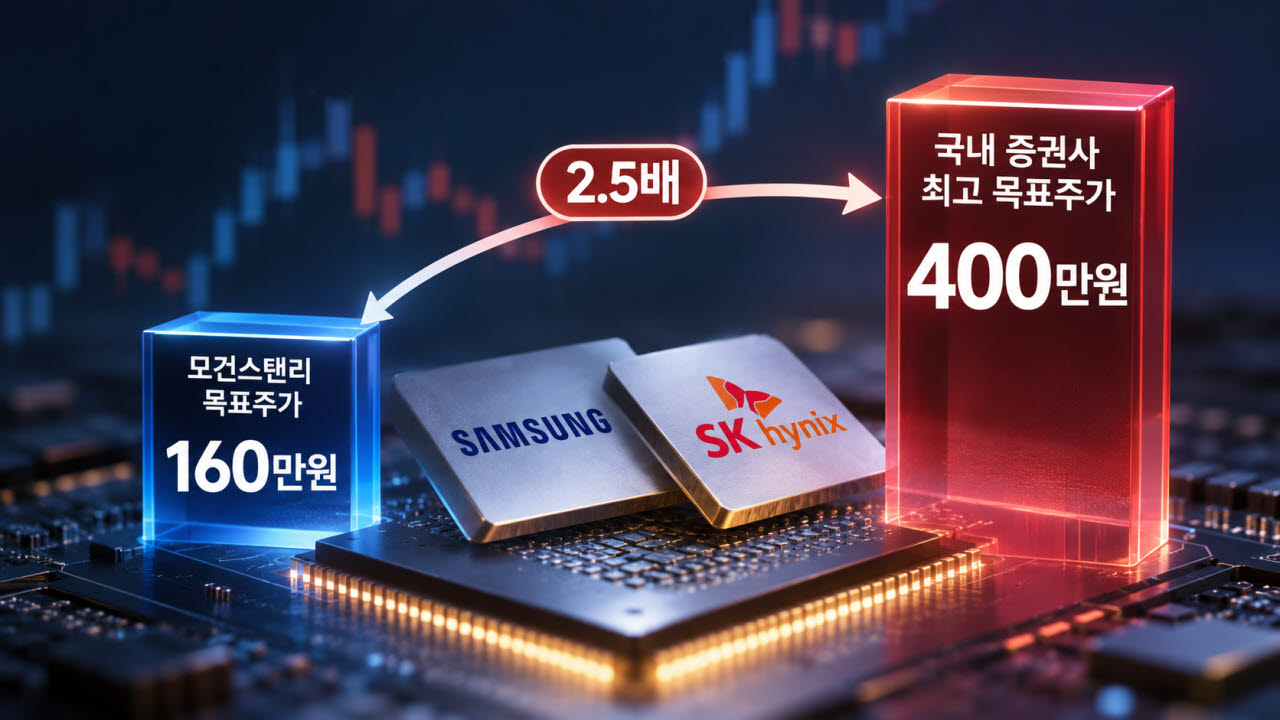
반면 국내 증권사들은 여전히 낙관적인 전망을 유지하고 있다. 교보증권과 SK증권은 SK하이닉스 목표주가를 400만원으로 가장 높게 제시했다. 모건스탠리의 160만원과 비교하면 2.5배에 달한다.
삼성전자 목표주가도 유안타증권이 69만원으로 가장 높게 제시해 모건스탠리와 2.2배 차이를 보인다. 유안타증권은 지난달 29일 삼성전자 목표주가를 기존 63만원에서 69만원으로 상향 조정했다. 이밖에 SK증권과 KB증권도 각각 61만원, 60만원으로 높은 수준을 유지하고 있다.
국내 증권사 간에도 목표주가 격차가 상당하다. 삼성전자 목표주가를 BNK투자증권은 27만원, IBK투자증권이 35만원, iM증권은 37만원으로 각각 제시했다. 가장 높은 목표주가를 제시한 유안타증권과 가장 낮은 BNK투자증권 간 격차는 2.6배에 달한다.
증권사별 전망이 제각각인 건 장기 성장성에 대한 시각차 때문이다. 반도체 업황에 대한 긍정적인 전망은 대체로 유지하고 있지만 2028년 이후 반도체 공급 확대가 수익성에 미칠 영향에 대해서는 판단이 엇갈린다.
모건스탠리는 2027년 말부터 신규 생산시설이 가동되면서 메모리 공급이 늘어나는 반면 AI 데이터센터 건설 속도는 둔화할 것으로 예상했다. 미국 중간선거 이후 규제 불확실성으로 2028년 가동 예정이던 약 5기가와트(GW) 규모의 데이터센터 프로젝트가 2029년으로 지연될 가능성을 반영했다.
보고서를 작성한 숀 킴 연구원은 “현재 메모리 반도체 시장에서 가장 중요한 논쟁은 ‘2028년 실적 절벽’을 피할 수 있느냐는 것”이라며 “내년 실적 자체보다는 2028년 이후 성장세를 달성하고 유지할 수 있을지에 대한 우려가 커지고 있다”고 진단했다.
반면 국내 증권사들은 공급 확대에도 메모리 수급 불균형이 쉽게 해소되지 않을 것으로 보고 있다. 신한투자증권은 내년 D램과 낸드플래시 공급 증가율을 각각 21%, 23%로 예상하면서 수요를 충족하기에는 부족한 수준이라고 평가했다. 고대역폭메모리(HBM) 수요도 올해 350억기가비트(Gb)에서 내년 590억Gb로 69% 증가할 것으로 전망했다. 특히 장기공급계약(LTA) 확대가 과거와 같은 급격한 업황 악화를 막아줄 것이라는 평가다.
미국의 AI 규제 강화가 실제 투자 축소로 이어질 가능성이 낮다는 분석도 나온다. KB증권은 이미 진행 중인 데이터센터 프로젝트를 고려하면 2028년까지 AI 인프라 투자가 급격히 축소될 가능성은 작다고 판단했다.
향후 주가 방향을 가를 변수는 AI 투자 확대 속도와 실제 반도체 주문의 변화가 될 전망이다. SK증권은 과거 메모리 반도체 하락기에는 주가 고점 형성 이후 고객사의 주문 축소가 나타나고 뒤이어 메모리 가격이 하락하는 흐름이 반복됐다고 분석했다. 하지만 이번에는 지난 6월 주가 고점 이후에도 주문 축소 징후가 확인되지 않았다는 설명이다.
한동희 SK증권 연구원은 “AI 데이터센터 건설 차질에 대한 우려가 상존하지만 속도의 둔화는 AI 인프라의 가치 상승과 투자 명분을 높일 것”이라며 “메모리는 실적으로 지속 증명할 것이며 하단 주가는 기회”라고 말했다.