|
환율 영향 받은 렉라자 로열티 수익
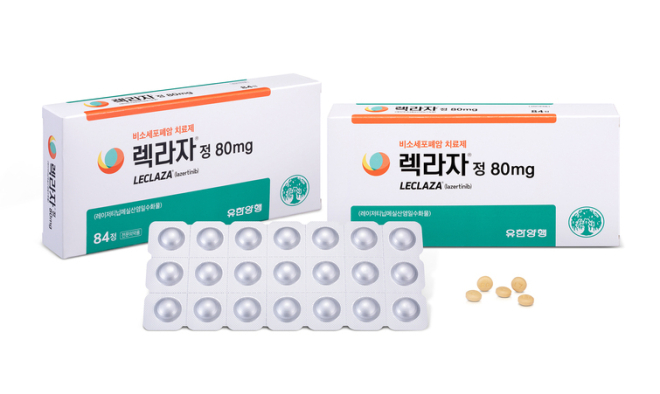
29일 업계에 따르면 유한양행은 전날 열린 3분기 실적 컨퍼런스콜에서 렉라자 매출에 따른 로열티 수익이 75억원으로 집계됐다고 밝혔다. 이는 전 분기(69억원) 대비 약 9% 증가한 수준으로, 올해 1분기 렉라자 로열티 수익이 54억원이었던 점을 감안하면 매 분기 증가세를 이어가고 있는 셈이다.
렉라자는 유한양행이 개발해 글로벌 제약사 존슨앤드존슨(J&J)에 기술수출한 비소세포폐암 치료제다. 국내서는 이미 2021년부터 식품의약품안전처로부터 품목 허가를 승인 받았으며, 2024년 8월에 미국 식품의약국(FDA) 허가를 받은 뒤 ‘라즈클루즈’라는 이름으로 J&J의 이중항체 항암제 ‘리브리반트’(성분명 아미반타맙)와 병용 판매되고 있다. 두 약물의 병용요법은 EGFR 유전자 변이가 있는 진행성 비소세포폐암 환자의 1차 치료에 사용된다.
판매 실적 자체는 증가세를 이어가고 있다. J&J가 지난 13일 발표한 3분기 실적에 따르면 리브리반트와 라즈클루즈의 합산 매출은 3억2000만달러(약 4500억원)로 지난해 같은 기간 1억9800만달러보다 62.3% 증가했다. 렉라자는 현재 미국뿐 아니라 일본, 중국, 유럽 등에서도 판매가 이뤄지고 있다.
유한양행 사정에 밝은 관계자는 성장세의 변수로 환율을 꼽았다. 이 관계자는 “로열티를 달러로 받기 때문에 환율 하락에 따른 영향이 반영된 것”이라고 설명했다.
실제로 환율 추이를 살펴보면 2분기 평균 원·달러 환율은 1501.68원에서 3분기 1417.76원으로 5.59%(83.92원) 하락한 것으로 나타났다. 로열티 수익에 적잖은 영향을 미칠 만한 요소인 셈이다.
김승민 미래에셋증권 연구원은 “환율 하락 영향을 제거한 성장 폭은 24%로 추정되며, 이는 기존 성장 전망치(65%)에 미달하는 수준”이라고 말했다.
타그리소, 중국 1차 치료에서 새 경쟁 카드 확보
이런 상황에서 주목받는 것은 아스트라제네카의 새로운 병용요법이다. 아스트라제네카는 지난 26일 유럽종양학회(ESMO 2026)에서 폐암 치료제 ‘타그리소’(성분명 오시머티닙)와 MET 억제제 사볼리티닙의 병용요법을 평가한 SANOVO 임상 3상 결과를 공개했다. 이번 임상은 중국에서 EGFR 변이와 MET 단백질 과발현이 동시에 확인된 비소세포폐암 환자 326명을 대상으로 진행됐다. 이전에 치료받지 않은 환자에게 타그리소와 사볼리티닙을 함께 투여했을 때의 효과를 타그리소 단독요법과 비교하는 방식으로 이뤄졌다.
아스트라제네카와 함께 사볼리티닙을 개발하는 중국계 글로벌 제약사 허치메드가 발표한 자료에 따르면 병용요법군의 무진행생존기간(PFS) 중앙값은 24.9개월로 나타났다. 이는 타그리소 단독요법군의 13.8개월보다 11.1개월 긴 수준이다. 질병 진행 또는 사망 위험은 44% 감소했으며, 전체생존기간(OS) 중앙값 역시 병용요법군은 44.5개월로 집계돼 단독요법군 34.9개월 보다 9.6개월 길었다. 허치메드는 이번 결과를 바탕으로 중국에서 1차 치료 적응증 확대를 위한 허가 신청을 추진할 계획이다.
중국은 렉라자가 이미 출시된 시장으로, 아스트라제네카의 ‘타그리소·사볼리티닙’ 병용요법이 허가될 경우 시장 경쟁이 치열해질 것으로 전망된다. J&J는 지난 2025년 7월 ‘리브리반트+렉라자’ 품목 허가를 받은 후 같은 해 10월부터 현지 환자 투약을 시작했다. 유한양행은 당시 중국 상업화에 따른 마일스톤 4500만달러(약 600억원)을 수령했다. 렉라자 출시 약 1년 만에 강력한 시장 경쟁자의 등장이 예고된 것이다.
이에 따라 중국에서의 경쟁은 향후 EGFR 변이 비소세포폐암 치료제 시장의 변화 방향을 가늠할 시험대가 될 전망이다. 그동안 렉라자·리브리반트는 타그리소 단독요법보다 생존기간을 개선한 임상 결과를 경쟁력으로 내세워 왔지만, 아스트라제네카 역시 새로운 병용요법으로 치료 효과를 높이면서 경쟁 구도에 변화가 예상된다.
물론 두 병용요법의 치료 대상이 완전히 일치하는 것은 아니다. 렉라자·리브리반트는 EGFR 엑손19 결손 또는 L858R 변이가 있는 환자를 대상으로 한다. 타그리소·사볼리티닙은 이 가운데 MET 단백질 과발현이 확인된 환자를 대상으로 개발되고 있어 환자군이 일부 겹치지만, 전체 시장에서의 경쟁 범위가 동일한 것은 아니다.
렉라자만 떼어 놓고 보면 이같은 경쟁 약물의 등장이 향후 성장 가능성을 제한하는 요소로도 작용할 수 있다. 시장 경쟁까지 가열될 경우 향후 글로벌 판매 확대와 로열티 성장에 부담으로 작용할 가능성도 배제할 수 없다.
1차 넘어 후속 치료까지…타그리소 영역 확장
아스트라제네카는 후속 치료제 개발에도 속도를 내고 있다. 이번 ESMO에서 발표된 타그리소 치료 후 질병이 진행된 환자를 대상으로 한 임상 3상에서는 타그리소·사볼리티닙 병용요법의 전체생존기간 중앙값이 17.8개월로 항암화학요법군의 12.9개월보다 4.9개월 길었다. 사망 위험은 32% 감소했다. SANOVO가 처음 치료받는 환자를 대상으로 했다면, SAFFRON은 기존 EGFR 표적치료 이후 MET 관련 내성이 발생한 환자를 겨냥한 임상이다.
렉라자는 국내에서 1차와 2차 치료에 모두 허가받았지만, 글로벌 시장에서는 리브리반트와의 1차 치료 병용요법을 중심으로 판매되고 있다. J&J도 후속 치료 영역에서 렉라자를 포함한 병용요법을 연구했으나, 실제 미국 허가로 이어진 것은 렉라자가 빠진 리브리반트·항암화학요법 조합뿐이다.
물론 렉라자에도 성장 동력은 남아 있다. J&J는 기존 정맥주사보다 투여 부담을 낮춘 리브리반트 피하주사 제형을 확보했고, 미국에서는 월 1회 투여 방식까지 승인받았다. 렉라자는 경구용으로 개발됐기 때문에 애초에 투여 부담이 적지만, 병용요법으로 활용되는 리브리반트의 병원 방문과 투여 부담이 줄어들 경우 이에 따른 상승 작용이 발생할 것으로 예상된다.
비소세포폐암 개발 업체 관계자는 “EGFR 변이 비소세포폐암의 1차 치료 시장은 경쟁이 상당히 치열한 곳”이라며 “타그리소·사볼리티닙 병용요법의 부작용이 단독요법보다 다소 높은 만큼 이를 어떻게 관리할지가 관건”이라고 말했다.