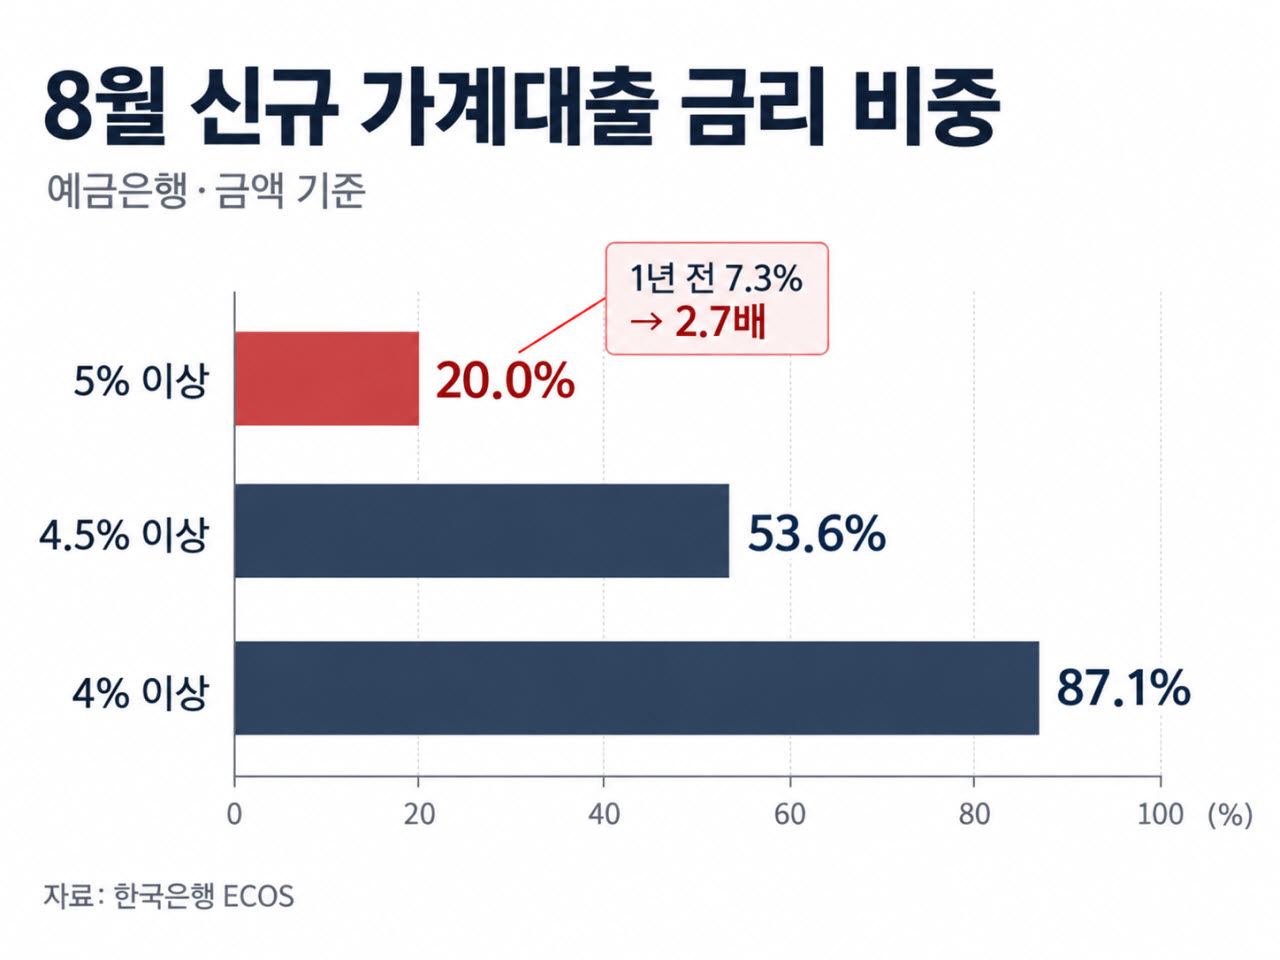
2일 한은 경제통계시스템(ECOS)을 분석한 결과, 8월 예금은행 신규 가계대출 가운데 금리가 연 5% 이상인 대출은 금액 기준 20%였다. 한 달 전 17.8%보다 2.2%포인트 올랐다. 1년 전 7.3%와 비교하면 2.7배 수준으로 2024년 1월(24.9%) 이후 가장 높다.
금리가 4% 이상인 대출로 넓혀 보면 비중은 87.1%에 이른다. 1년 전만 해도 40.1%로 절반이 채 안 됐다. 4% 아래 금리로 돈을 빌리기는 사실상 어려워졌다는 뜻이다. 5% 문턱 바로 아래인 금리 4.5~5% 구간에도 신규 가계대출의 33.6%가 몰려 있다. 금리 4.5% 이상 대출을 합하면 53.6%로 신규 대출의 절반을 넘는다.
금리를 끌어올린 건 신용대출과 고정형 주택담보대출이다. 8월 일반신용대출 금리는 연 6.33%로 1년 새 0.92%포인트 올랐다. 고정형 주담대 금리도 4.88%로 0.94%포인트 뛰었다. 같은 기간 기준금리 인상 폭(0.5%포인트)의 두 배에 가깝다.
이는 대출 금리가 기준 금리보다 시장 금리를 따라 먼저 움직였기 때문으로 풀이된다. 고정형 주담대는 은행채 5년물, 신용대출은 은행채 1년물 금리 등을 기준으로 금리가 정해진다. 시장은 한은이 금리를 올리기 전부터 인상을 가격에 반영해 왔다. 여기에 은행이 가계대출 관리를 위해 가산금리를 높게 유지한 점도 영향을 미쳤다.
|
거기다 9월 들어 시장 금리가 다시 뛰면서 대출금리의 추가 상승 압력도 커졌다. 국고채 3년물 금리는 미 국채 금리 상승 등으로 지난달 28일 연 4.119%까지 올라 2022년 11월 이후 최고 수준을 기록했다. 신용대출 금리 등에 영향을 주는 금융채 1년물 금리도 지난달 30일 4%를 웃돌았다. 지난 1일(현지시간)에도 미국 10년물 국채 금리가 장중 5.342%까지 치솟아 2002년 이후 최고치를 기록했다. 글로벌 채권금리 상승세가 이어질 경우 국내 시장 금리와 대출 금리도 더 오를 가능성이 크다.
이에 올해 두 차례의 기준금리 결정 회의를 앞둔 한은의 셈법도 복잡해지고 있다. 금리를 더 올리면 취약차주의 부담도 커질 수밖에 없지만, 물가만 보면 금리 인상을 쉽게 멈출 수 있는 상황도 아니기 때문이다.
이날 발표된 9월 소비자물가는 1년 전보다 2.9% 올라 8월 3.1%보다 상승률이 낮아졌다. 식료품과 에너지를 제외한 근원물가 상승률도 2.8%였다. 그러나 한은은 8월의 일시적인 통신요금 기저효과가 사라진 점을 감안하면 9월 물가의 기조적인 오름세는 다소 확대됐다고 평가했다. 이지호 한은 부총재보는 이날 물가상황 점검회의에서 “10월 소비자물가 상승률도 근원 품목의 오름세가 지속됨에 따라 3% 내외의 높은 수준을 이어갈 것으로 예상된다”고 밝혔다.
시장에선 한은이 10월엔 일단 숨을 고를 것이란 관측이 우세하다. 최지욱 스테이트스트리트 마켓 상무는 “한은은 10월엔 동결한 뒤 물가 압력이 커졌다고 판단하면 11월에 인상하고, 그렇지 않다면 내년 1분기로 미룰 수 있다”고 내다봤다.