|

지수의 평가 항목은 시장 여건(15%), 산업(25%), 규제·접근성(40%), 국경 간 개방성(20%) 네 가지로, 각 세부 지표는 0~5점으로 정규화한 뒤 항목 안에서 동일 가중치를 둔다. 규제·접근성의 비중이 가장 크다.
종합 1위는 미국(3.95점)이었다. 아랍에미리트(UAE, 3.91점), 스위스(3.83점), 홍콩(3.56점), 싱가포르(3.43점)가 뒤를 이었다. 영국(3.39점)과 독일(3.34점), 브라질(2.75점), 일본(2.45점)이 6~9위였다. 한국(1.81점)은 태국(2.08점), 튀르키예(1.96점)에 이어 12위로, 한국보다 낮은 곳은 나이지리아·인도·남아프리카공화국뿐이었다.
|
정 대표는 이 자리에서 “한국은 지금 시급하게 가상자산 규제를 진전시켜야 한다”며 “그렇지 않으면 규제 정비에 속도를 내는 다른 나라들과의 경쟁에서 뒤처지고, 결국 한국만의 독보적인 시장 수요를 잃게 될 것”이라고 강조했다.
아울러 그는 지금 이 지수가 필요한 이유로 △높은 거래량은 고객 수요를 보여주지만 발행·기관 접근·국경 간 활동에 열려 있다는 증거는 아니라는 점, △기관에는 비교 가능한 국가별 지표가 필요하다는 점, △2025~2026년 정책 사이클의 초점이 기본적인 소비자 보호에서 인가된 기관용 레일로 옮겨가고 있다는 점을 꼽았다.
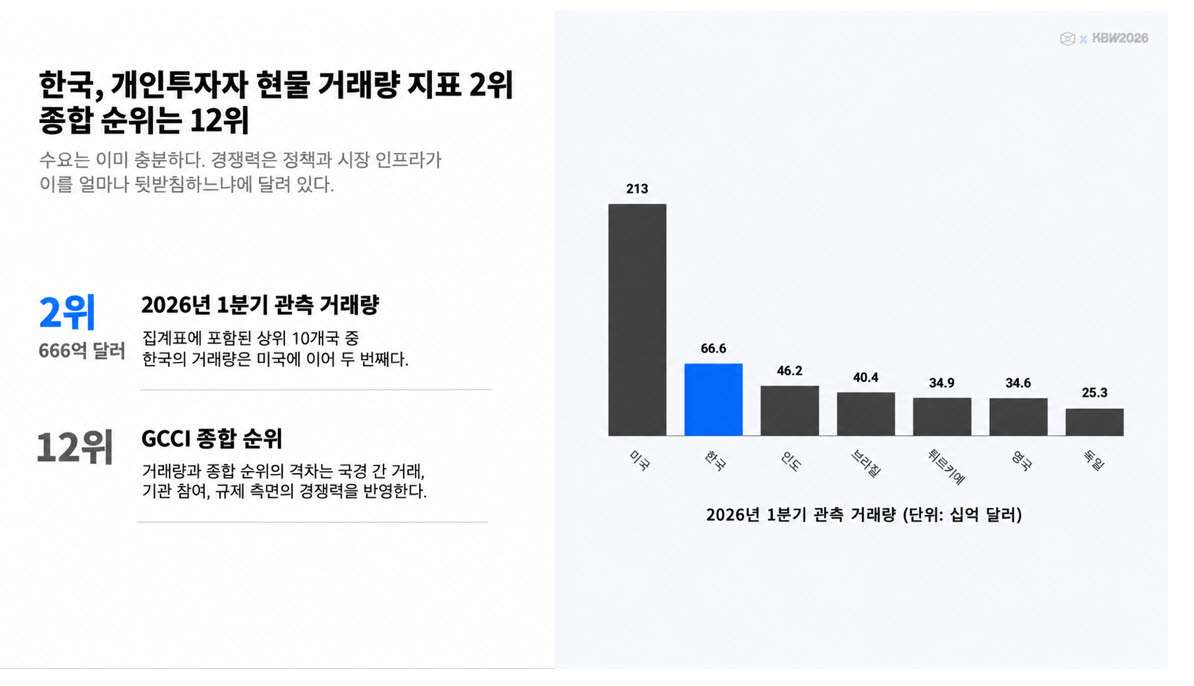
세부지표를 보면 더블록이 집계한 2026년 1분기 관측 거래량에서 한국은 666억달러로, 상위 10개국 가운데 미국(2130억달러) 다음이었다. 인도(462억달러), 브라질(404억달러), 튀르키예(349억달러)를 앞섰다. 그러나 한국은 시장 여건에서 6위(3.09점)를 기록했지만 산업 9위(1.68점), 규제·접근성 13위(2.08점)에 그쳤다. 국경 간 개방성은 0.46점으로 15곳 가운데 최하위였다.
GCCI 구조에서 한국 순위를 좌우하는 것은 수요가 아니라 제도다. 가중치 40%인 규제·접근성(13위)과 최하위인 국경 간 개방성(0.46점)이 종합 점수를 끌어내리고 있다. 정 대표는 한국을 “크고 유동성이 풍부하지만 제도적으로는 제약된 시장”이라고 정리했다.
정 대표는 한국의 경쟁력이 수요의 강점과 정책 마찰로 양분돼 있다고 진단했다. 한국을 글로벌 디지털자산 시장으로 만든 리테일(개인투자자) 역학이 그만큼의 기관 시장 개방으로는 이어지지 못했다는 설명이다. 그는 수요 측 강점은 제약 요인이 아니며, 제약은 기관 참여로 들어가는 제도권 경로였다고 짚었다.
이날 발표에 따르면 한국에서 법인 실명계좌는 단계적으로 허용되고 있으며, 2025년 하반기 전문투자자 대상 시범 운영이 발표됐다. 토큰증권 법안은 올 1월 통과됐지만 인프라와 하위 규정이 준비된 뒤 시행될 예정이다. 수탁(커스터디) 분야에서는 비트고 코리아가 VASP 신고를 마치고 국내 파트너와 기관·법인 수탁 서비스를 준비하고 있다.
원화 스테이블코인은 발행 주체 모델과 한국은행·금융당국의 역할을 두고 논의가 이어지고 있으며 아직 입법되지 않고 국회에 머물러 있다. 외국환거래법 개정으로 가상자산 이전업의 등록·모니터링 체계가 마련됐지만, 실제 효과는 하위 규정에 달려 있다. 법인 참여, 토큰 1차 발행, 과세 시점, 국경 간 개방성은 여전히 단계적이거나 미해결 상태로 분류됐다.