|
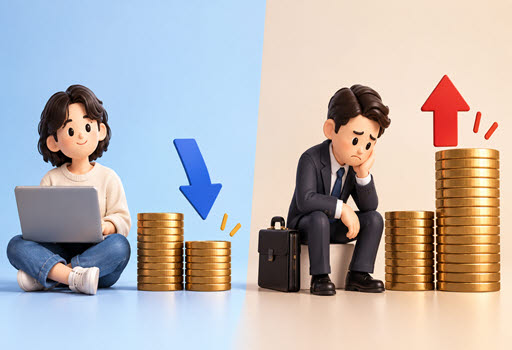
SNS에서 논란이 되고 있는 내용은 정부가 올해 세제개편안에 담은 인적용역 사업소득 원천징수세율 인하다.
정부가 지난 7월 발표한 세제개편안에는 인적용역 사업자의 원천징수 세율을 3%에서 2%로 낮추는 내용이 담겼다. 지방소득세를 포함할 경우 소득을 지급받을 때 미리 떼는 세금은 3.3%에서 2.2%로 낮아진다. 관련 법안이 국회를 통과하면 내년부터 적용될 예정이다.
인적용역소득자는 고용관계 없이 독립적으로 자신의 지식이나 기술, 노동 등을 제공하고 대가를 받는 사람을 말한다. 프리랜서 강사와 배달라이더, 대리운전기사 등이 대표적이다.
현재 원천징수 대상 인적용역 사업소득은 지급 시 소득세 3%와 지방소득세 0.3%를 합쳐 3.3%를 미리 뗀다. 정부안대로 소득세 원천징수세율이 2%로 내려가면 지방소득세를 포함한 원천징수율은 2.2%로 낮아진다.
가령 정부안대로라면 연수입이 4500만 원인 프리랜서의 경우 소득세 원천징수액은 135만 원에서 90만 원으로 줄어든다. 지방소득세도 13만 5000원에서 9만 원으로 감소해 총 원천징수액은 148만 5000원에서 99만 원으로 49만 5000원 줄어든다.
이를 두고 온라인에서는 프리랜서의 세금을 깎아주고 부족해진 세수를 직장인의 근로소득세로 메우는 것 아니냐는 주장이 불거졌다.
|
이어 “원천징수는 최종적으로 부담해야 할 세금을 깎아주는 제도가 아니”라며 “그동안 원천징수액이 실제 납부세액보다 많아 환급받는 사례가 많았던 점 등을 고려해 소득을 받을 때 과도하게 미리 떼는 세금을 줄이려는 취지”라고 설명했다.
또 인적용역 사업자의 원천징수세율 인하와 직장인의 근로소득세는 서로 별개의 제도라고 강조했다.
그는 “이번 조정으로 직장인의 근로소득세율이나 원천징수액이 올라가는 것은 아니며, 프리랜서의 원천징수 감소분을 직장인에게 추가로 부담시키는 제도도 아니다”라고 밝혔다.
이어 “정부는 앞으로도 정책의 목적과 내용을 왜곡해 불필요한 갈등과 오해를 야기하는 가짜뉴스에 대해 엄정 대응하겠다”고 덧붙였다.